日本企業に求められるサステナビリティ経営とは何か。SSBJ・非財務情報の開示、ガバナンス改革、脱炭素・人的資本など主要6テーマを整理し、21世紀型経営への変革ポイントをわかりやすく解説します。
気候変動や人権、資源循環などの社会・環境課題は、情報開示や個別施策の対象にとどまらず、企業の経営戦略や事業活動そのものに関わるテーマとなっています。
企業は社会や環境と切り離して存続することはできません。将来、社会や事業環境がどのように変化するのかを見据え、その中で「自社はどうありたいのか」を考え、重要課題やリスク・機会を捉え、経営戦略や事業戦略へと反映していくことが、サステナビリティ経営の重要な考え方です。さらに、戦略を目標・KPI、施策・投資・予算へ落とし込み、各部門で実行し、その進捗をデータで把握して経営判断や見直しにつなげることが重要です。
一方で、「ESG経営とは何が違うのか」「具体的に何から始めればよいのか」に加え、「策定した戦略や目標をどのように実行し、経営として継続的に管理していけばよいのか」が分かりにくいと感じる方も少なくありません。
本記事では、サステナビリティ経営とは何かを整理したうえで、ESG経営・CSR・SDGs・SXとの関係、求められる背景や企業価値との関係、さらに、重要課題やリスク・機会を経営戦略・事業戦略、目標・KPI、施策・投資・予算、実行、モニタリング、経営判断へとつなげ、継続的に改善していくための進め方まで、全体像をわかりやすく解説します。
要約
- サステナビリティ経営とは、社会・環境の持続可能性を踏まえながら、企業の持続的な成長や企業価値向上につなげていく経営の考え方です。ESG経営とは実務上、近い意味で使われることもあります。
- サステナビリティ経営では、将来の社会を想定し、その中での自社のありたい姿からバックキャストして、重要課題(マテリアリティ)やリスク・機会を捉え、経営戦略・事業戦略へ組み込むことが重要です。
- 戦略を策定して終わりではなく、目標・KPI、施策・投資・予算へ落とし込み、各部門で実行したうえで、データ・KPIを用いて計画と実績を管理し、経営判断や見直しにつなげることが重要です。こうした経営管理の結果は、情報開示やステークホルダーとの対話にも活用されます。
1.サステナビリティ経営とは
サステナビリティ経営とは、社会・環境の持続可能性を踏まえながら、自社の持続的な成長や企業価値向上を目指し、サステナビリティに関する課題を経営に組み込んでいく考え方です。
企業は、社会や環境と切り離して事業を継続することはできません。気候変動や資源、人権などの社会・環境課題は、企業にとって対応すべき課題であると同時に、事業上のリスクや新たな機会にもなります。そのため、個別の課題への対応や情報開示だけではなく、こうした変化を経営戦略や事業戦略に反映していくことが重要です。
サステナビリティ経営では、将来の社会と自社のありたい姿を見据え、社会・環境の持続可能性と企業の持続的な成長を経営の中で結びつけていくことが重要です。
2.サステナビリティ経営とESG経営・CSR・SDGs・SXの関係
サステナビリティ経営と関連して、「ESG経営」「CSR」「SDGs」「SX」といった言葉が使われます。それぞれ背景や着眼点は異なりますが、企業実務では重なる部分も多く、明確に切り分けられるものではありません。
なかでもESG経営は、サステナビリティ経営と近い意味で使われることが多い言葉です。ESG経営は、環境(Environment)・社会(Social)・ガバナンス(Governance)の観点を経営に取り込むことを強調した表現です。一方、サステナビリティ経営は、社会・環境の持続可能性と企業の持続的な成長を両立させるという、より包括的な文脈で使われる傾向があります。
CSRやSDGsもサステナビリティ経営と密接に関係します。CSRは企業が社会に対して果たす責任、SDGsは2030年までに国際社会が目指す共通目標です。企業はこれらを踏まえながら、自社にとって重要な社会・環境課題を経営に取り込んでいきます。
また、SX(サステナビリティ・トランスフォーメーション)は、経済産業省の「伊藤レポート3.0」などで示された、社会のサステナビリティと企業のサステナビリティを同期化し、そのために必要な経営・事業変革を進める考え方です。サステナビリティ経営を考えるうえでも重要な概念といえます。
表1 サステナビリティ経営と関連する用語の関係
| 用語 | 主な考え方 | サステナビリティ経営との関係 |
|---|---|---|
| サステナビリティ経営 | 社会・環境の持続可能性と企業の持続的な成長を経営の中でともに実現する | 本記事で扱う中心概念 |
| ESG経営 | E(環境)・S(社会)・G(ガバナンス)の観点を経営に取り込む | サステナビリティ経営と近い意味で使われることが多い |
| CSR | 企業が事業活動を通じて社会に対する責任を果たす | サステナビリティ経営の背景となる考え方の一つ |
| SDGs | 2030年までに国際社会が達成を目指す17の持続可能な開発目標 | 企業が社会課題や事業機会を考える際の参照点となる |
| SX | 社会と企業のサステナビリティを同期化し、経営・事業を変革する | サステナビリティ経営を企業価値向上につなげる重要な考え方 |
3.なぜサステナビリティ経営が求められているのか
気候変動や資源制約、人権問題、地政学リスクなど、企業を取り巻く社会・環境は大きく変化しています。こうした変化は、企業にとって社会的な課題であるだけでなく、原材料価格や調達、事業継続、市場の変化などを通じて、経営上のリスクや機会にもつながります。
そのため企業には、足元の事業環境だけではなく、中長期的な社会の変化を見据え、自社への影響をリスク・機会の両面から捉えて、経営戦略や事業戦略に反映していくことが求められています。経済産業省もSX(サステナビリティ・トランスフォーメーション)について、社会のサステナビリティ課題に由来する中長期的なリスクや事業機会を踏まえながら、経営・事業変革を進め、持続的な企業価値向上につなげていく考え方を示しています。
さらに、サステナビリティに関する情報は、企業内部で管理するだけでなく、投資家をはじめとするステークホルダーに説明することも求められるようになっています。日本でも、SSBJ基準に基づくサステナビリティ情報開示の制度化が進み、一定規模以上のプライム市場上場企業から段階的に適用が始まります。
したがって、企業には情報開示への対応にとどまらず、社会・環境の変化を経営課題として捉え、リスク・機会を経営戦略や事業活動に組み込んでいくことが重要になります。
4.サステナビリティ経営が企業価値につながる理由とメリット
サステナビリティ経営は、企業にとってリスクへの対応だけを意味するものではありません。社会・環境の変化を新たな事業機会として捉えることで、競争力の強化や事業成長にもつなげることができます。
そのメリットは、リスクの低減といった「守り」の側面と、事業機会の創出や競争力強化といった「攻め」の側面から捉えることができます。
リスクを把握し、中長期的な経営の安定性を高める
気候変動、資源制約、人権問題、サプライチェーンの変化などは、企業の調達コストや生産活動、取引関係、事業継続などに影響する可能性があります。
こうした社会・環境の変化を中長期的なリスクとして捉え、経営戦略や事業計画に反映することで、変化への対応力を高めることにつながります。
社会・環境の変化を事業機会につなげる
社会・環境の変化は、リスクだけでなく、新たな市場や顧客ニーズを生み出す機会にもなります。
例えば、脱炭素化や資源循環への移行によって、低炭素製品・サービス、再生材を活用した製品など、新たな需要が生まれる可能性があります。社会がどのように変化していくのかを捉え、自社の強みや技術と結びつけることは、新たな事業や製品・サービスの創出につながります。
競争力やステークホルダーからの信頼を高める
サステナビリティに関する取り組みは、顧客や取引先、投資家、従業員などとの関係にも影響します。
単に取り組みをアピールするのではなく、経営戦略や事業活動と結びつけ、目標や実績を継続的に示すことで、ステークホルダーとの対話や信頼関係の構築につながります。また、顧客や取引先から求められる環境・社会面の要件に応えることは、取引機会の維持・拡大という点でも重要になります。
持続的な成長と企業価値向上につなげる
これらは、それぞれ独立したメリットではありません。
リスクを把握する → 変化に備える
機会を捉える → 新たな事業や競争力につなげる
ステークホルダーとの関係を強化する → 経営や事業の持続性を高める
という形で、最終的には企業の持続的な成長や企業価値に関係してきます。
ただし、こうした効果は、サステナビリティに関する取り組みを行うだけで自動的に生まれるものではありません。リスク・機会を経営戦略や事業戦略に反映し、目標・KPIや具体的な施策へ落とし込み、実行・モニタリング・見直しまで継続的に行うことが重要です。
表2 サステナビリティ経営の主なメリット
| 観点 | 主なメリット | 企業経営とのつながり |
|---|---|---|
| リスク | 社会・環境変化によるリスクの把握・低減 | 事業継続性、経営の安定性 |
| 事業機会 | 新たな市場・顧客ニーズの把握 | 新規事業、製品・サービスの創出 |
| 競争力 | 社会の変化を踏まえた事業・製品への転換 | 差別化、取引機会の維持・拡大 |
| ステークホルダー | 顧客・取引先・投資家・従業員等との信頼関係 | 対話、取引、人材確保など |
| 企業価値 | リスク低減と成長機会の獲得を経営に統合 | 持続的な成長、企業価値向上 |
5.サステナビリティ経営の進め方・全体像
サステナビリティ経営では、個別の社会・環境課題への取り組みから始めるのではなく、まず、将来の社会や事業環境がどのように変化するのか、その中で自社はどのような企業でありたいのかを考えることが重要です。
そこからバックキャストして、自社にとっての重要課題(マテリアリティ)やリスク・機会を捉え、経営戦略・事業戦略、目標・KPIへとつなげます。さらに、目標を具体的な施策・投資・予算へ落とし込み、各部門で実行していく必要があります。
そして、計画を策定して終わりではありません。サステナビリティデータやKPIを用いて計画と実績を継続的に把握し、その結果を経営判断に活用して、必要に応じて施策・投資・計画を見直す。こうした一連のプロセスを経営管理の仕組みとして回していくことが重要です。
サステナビリティ経営の全体像を整理すると、次のようになります。
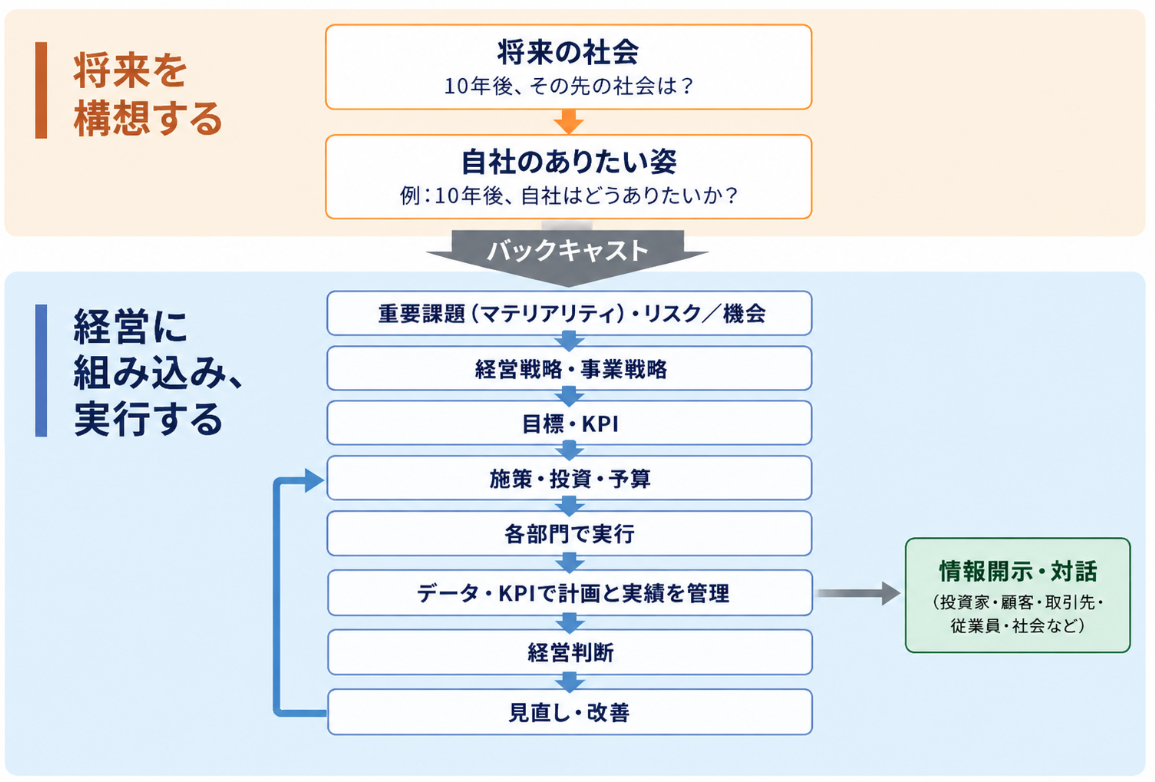
図1.サステナビリティ経営の全体像
重要課題(マテリアリティ)とリスク・機会を捉える
将来の社会や事業環境、自社のありたい姿を踏まえ、自社にとって重要となる社会・環境課題と、それらがもたらすリスク・機会を捉えます。気候変動、人権、人的資本、資源循環などのテーマを並べるだけでは、経営判断にはつながりません。社会・環境の変化が、自社のどの事業やバリューチェーンに影響し、どのようなリスク・機会をもたらすのかまで整理することが重要です。
特定した重要課題(マテリアリティ)は、その後の戦略や目標・KPIを考える起点となります。
※マテリアリティに関しては、こちらの記事で解説しています。
リスク・機会を経営戦略・事業戦略に反映する
特定したリスク・機会は、経営戦略や事業戦略とのつながりを明確にします。その際に重要なのは、社会・環境の変化が自社の事業にどのような影響を及ぼし、売上や費用、資産、投資などにどう波及するのか、その経路を整理することです。
そのうえで、どのリスクに備えるのか、どの事業機会を取り込むのか、そのためにどのような施策や投資が必要なのかを検討し、経営戦略・事業戦略へ反映します。
目標・KPIを設定し、施策・投資・予算へ落とし込む
戦略を実行に移すためには、目標・KPIを設定するだけでなく、具体的な施策や投資、予算までつなげることが重要です。
KPIは、測定できる項目を増やせばよいわけではありません。どのリスク・機会に対応するために、どの施策を実行し、その成果や進捗を何によって判断するのかを明確にしたうえで設定します。
さらに、目標を達成するために必要な施策を具体化し、実施時期や担当部門、必要な投資・予算などと結びつけます。目標・KPIと、実際の施策・投資・予算が分断されていると、目標を設定しても実行にはつながりません。
全社目標・KPIを各部門の施策・実行へつなげる
サステナビリティ経営は、サステナビリティ部門だけで実行できるものではありません。例えば、脱炭素であれば製造・調達・物流・商品開発、人権であれば調達・人事・法務など、課題によって実際に施策を担う部門は異なります。そのため、全社の目標・KPIを、必要に応じて各事業・機能部門のKPIや具体的な施策へ展開し、誰が何を実行するのかを明確にする必要があります。
各事業・機能部門は、サステナビリティ部門から求められた施策を実行したり、データを提出したりするだけではなく、自部門に関わるリスク・機会を踏まえて施策を実行し、その進捗に責任を持つ主体として関与することが重要です。
※サステナ経営を進めるうえでの組織の在り方については、こちらの記事で解説しています。
データ・KPIで計画と実績を管理する
施策の実行後は、KPIや関連するサステナビリティデータを継続的に把握し、目標や計画に対して実績がどこまで進んでいるのかを確認します。
重要なのは、サステナビリティデータを情報開示のためだけに収集するのではなく、経営管理に活用することです。目標・KPI、施策と関連するデータを継続的に収集・管理し、計画値と実績値、その差異を把握できる状態をつくります。例えば、GHG排出量であれば排出量の実績だけを見るのではなく、省エネ設備の導入状況や再生可能エネルギーの調達量など、削減施策の進捗を示すKPIとあわせて管理することで、「結果としてどれだけ排出量が変化したか」だけでなく、「計画した施策がどこまで実行されているか」も確認できます。
このように、サステナビリティデータを開示のためのデータから、計画と実績を管理するための経営データへ転換していくことが重要です。
※サステナビリティデータ管理については、こちらの記事で解説しています
データ・KPIを経営判断に活用する
データやKPIを収集・管理するだけでは、サステナビリティ経営にはつながりません。重要なのは、実績や計画との差異、その要因を経営判断の材料として活用することです。例えば、施策が計画どおり進んでいるのか、想定した成果が得られているのか、追加の投資や対応が必要なのかといった点を確認し、必要な意思決定につなげます。
そのためには、サステナビリティに関するKPIやデータを、サステナビリティ部門だけで管理するのではなく、経営会議など既存の経営管理プロセスの中で確認し、事業や投資、資源配分に関する判断に活用できる仕組みをつくることが重要です。
経営判断を施策・投資・計画の見直しにつなげる
モニタリングや経営判断の結果、目標と実績に差があれば、その要因を確認し、必要に応じて施策、投資、予算や計画を見直します。例えば、施策の進捗が遅れている場合には実行体制や予算配分を見直し、想定した効果が得られていない場合には施策そのものを再検討します。そして、見直した内容を再び各部門の実行へつなげます。
また、社会・環境や事業環境そのものが大きく変化した場合には、必要に応じて前提となるリスク・機会や戦略、目標についても再検討します。
このように、
目標・KPI → 施策・投資・予算 → 実行 → データ・KPIによる実績管理 → 経営判断 → 見直し・改善
を継続的に回すことで、サステナビリティを個別の取り組みではなく、経営管理の仕組みとして定着させていくことが重要です。
6.サステナビリティ経営を進める際の課題とポイント
サステナビリティ経営の方針や目標を定めても、それだけで実行につながるわけではありません。実際には、経営戦略とのつながりが弱い、事業部門を巻き込めない、KPIやデータを経営判断に活用できない、計画を策定しても継続的な見直しにつながらないといった課題が生じます。
こうした課題は、前章で示した「戦略 → 目標・KPI → 施策・投資・予算 → 実行 → 実績管理 → 経営判断 → 見直し」のどこかが分断されていることで生じます。
ここでは、サステナビリティ経営を進める際に生じやすい課題と、対応の方向性を整理します。
表3 サステナビリティ経営でよくある課題と対応の方向性
| よくある課題 | 起こりやすい状態 | 対応の方向性 |
|---|---|---|
| 経営戦略・事業戦略につながらない | マテリアリティや目標は設定されているが、事業や投資の判断との関係が不明確 | 社会・環境の変化から事業・財務への影響経路を整理し、リスク・機会と経営戦略・事業戦略をつなぐ |
| 事業部門を巻き込めない | サステナビリティ部門だけで施策やデータ収集を進め、現場では「本社対応」になっている | 全社目標・KPIを各部門の施策やKPIへつなぎ、役割・責任を明確にする |
| KPI・データが経営判断に使われない | KPIやサステナビリティデータは収集しているが、開示や報告にとどまり、何を判断するための情報なのかが不明確 | 目標・施策とKPI・データの関係を明確にし、計画と実績、その差異・要因を把握して経営判断に活用する |
| 計画を作って終わってしまう | 目標や計画を策定した後、実績の確認や経営判断、施策の見直しまで継続的に行われていない | 実績や計画との差異を継続的に確認し、経営判断を施策・投資・予算・計画の見直しにつなげる |
これらの課題に共通するのは、サステナビリティに関する方針、戦略、目標、KPI、データなどが存在していても、それぞれが経営の意思決定や各部門の実行プロセスにつながっていないことです。
サステナビリティ経営を実践するには、新たな取り組みを増やすだけでなく、経営戦略、目標・KPI、施策・投資・予算、組織・役割、データ、経営判断を一連の仕組みとしてつなぎ、継続的に運用・改善できる状態をつくることが重要です。
7.サステナビリティ経営の企業事例
サステナビリティ経営の進め方は、企業の事業特性や経営戦略によって異なります。一方、先進企業の取り組みを見ると、社会・環境課題への個別の対応にとどまらず、将来のありたい姿やマテリアリティを経営戦略・事業戦略、目標・KPI、具体的な施策へとつなげ、その進捗を継続的に管理している点が共通しています。
ここでは、味の素グループ、リコーグループ、伊藤忠商事の3社を例に、前章で整理した「戦略 → 目標・KPI → 施策・実行 → モニタリング・見直し」が、実際の企業経営にどのように組み込まれているのかを見ていきます。
表4 サステナビリティ経営の企業事例
| 企業 | 取り組みの考え方 | 主な取り組み | サステナビリティ経営としての特徴 |
|---|---|---|---|
| 味の素グループ | 「アミノサイエンス®で、人・社会・地球のWell-beingに貢献する」という志の実現に向け、事業を通じた社会価値と経済価値の共創(ASV)を推進 | 「中期ASV経営 2030ロードマップ」で2030年のありたい姿を示し、ASV指標として経済価値・社会価値等に関する指標・目標を設定 | 将来のありたい姿からバックキャストし、経営戦略と社会価値・経済価値に関する目標をつないでいる |
| リコーグループ | ESGを3~10年後の財務につながる「将来財務」と捉え、「ESGと事業成長の同軸化」を推進 | 「中期経営戦略'26」で2030年KGIを設定し、6つのマテリアリティとESG目標を設定。ESG目標の進捗を事業計画とともにモニタリング | マテリアリティとESG目標を経営戦略・事業計画に組み込み、進捗管理までつなげている |
| 伊藤忠商事 | 企業理念「三方よし」のもと、ESGの視点からマテリアリティを特定し、本業を通じた社会課題の解決と企業価値向上を目指す | 事業分野ごとにリスク・機会、コミットメント、具体的な対応、成果指標をサステナビリティアクションプランに落とし込み、毎年レビュー | リスク・機会を具体的な施策・成果指標まで落とし込み、PDCAを継続的に回している |
味の素グループでは、2030年の「ありたい姿」を掲げ、中期ASV経営へのマネジメント変革を進めています。「中期ASV経営 2030ロードマップ」では、経済価値指標や社会価値指標などからなるASV指標を設定しています。将来のありたい姿からバックキャストし、経営戦略と社会価値・経済価値に関する目標をつないでいる点が特徴です。味の素
リコーグループは、ESGを3~10年後の財務につながる「将来財務」と位置づけ、「ESGと事業成長の同軸化」を進めています。2026年度からの中期経営戦略'26では、「Three Ps Balance」への貢献に向けた2030年KGIを設定するとともに、6つのマテリアリティとそれに紐づくESG目標を設定しています。さらに、ESG目標の進捗を事業計画とともにモニタリングしており、目標設定だけでなく経営管理までつなげている点が参考になります。リコー
伊藤忠商事では、「三方よし」の企業理念のもと、マテリアリティに対する取り組みを進めています。サステナビリティアクションプランでは、事業分野ごとにサステナビリティに関する課題とリスク・機会を抽出し、中長期的なコミットメント、具体的な対応、成果指標まで設定しています。さらに、対象部署ごとに毎年アクションプランをレビューする仕組みを設けており、計画・実行・モニタリング・見直しを継続している点が特徴です。伊藤忠商事
このように、3社のアプローチは異なりますが、共通しているのは、サステナビリティに関する方針や目標を掲げるだけで終わらせず、経営戦略・事業戦略、目標・KPI、具体的な施策、実行・モニタリングへとつなげていることです。
サステナビリティ経営では、自社の事業特性に応じた方法で、こうした一連のプロセスを経営の仕組みに組み込むことが重要です。
8.まとめ
サステナビリティ経営とは、社会・環境の持続可能性を踏まえながら、企業の持続的な成長や企業価値向上につなげていく経営の考え方です。重要なのは、社会・環境課題への個別の取り組みや情報開示だけで終わらせるのではなく、将来の社会や事業環境を見据え、その中での自社のありたい姿からバックキャストして経営に組み込んでいくことです。
そのためには、重要課題(マテリアリティ)やリスク・機会を捉え、経営戦略・事業戦略、目標・KPIへとつなげ、具体的な施策・投資・予算に落とし込んで各部門で実行する必要があります。さらに、サステナビリティデータやKPIを用いて計画と実績を継続的に把握し、その結果を経営判断に活用して、施策・投資・計画の見直しにつなげることが重要です。
サステナビリティ経営を実践するには、戦略を策定して終わるのではなく、計画、実行、実績管理、経営判断、見直しまでを一連の経営管理の仕組みとして継続的に回していくことが求められます。
参考
- 経済産業省|企業と投資家の対話のための「価値協創ガイダンス2.0」/伊藤レポート3.0
https://www.meti.go.jp/policy/economy/keiei_innovation/kigyoukaikei/ESGguidance.html - 経済産業省|SX銘柄2026
https://www.meti.go.jp/policy/economy/keiei_innovation/kigyoukaikei/sxbrands_2026.html - 金融庁|「企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令」等の公布及びパブリックコメントの結果について
https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html - 味の素グループ|中期ASV経営(経営方針)
https://www.ajinomoto.co.jp/company/jp/ir/strategy/managementplan.html - リコーグループ|マテリアリティ(重要社会課題)
https://jp.ricoh.com/sustainability/materiality - 伊藤忠商事|戦略
https://www.itochu.co.jp/ja/csr/itochu/strategy/index.html - 伊藤忠商事|指標と目標(サステナビリティアクションプラン)
https://www.itochu.co.jp/ja/csr/itochu/actionplan/index.html
FAQ
Q1.サステナビリティ経営とESG経営は同じ意味ですか?
サステナビリティ経営とESG経営は、企業実務では近い意味で使われることが多い言葉です。ESG経営は、環境(E)・社会(S)・ガバナンス(G)の観点を経営に取り込むことを強調した表現で、サステナビリティ経営は、社会・環境の持続可能性と企業の持続的な成長を両立させる、より包括的な文脈で使われる傾向があります。
Q2.サステナビリティ経営とサステナブル経営の違いは何ですか?
明確な統一定義があるわけではなく、企業実務ではほぼ同じ意味で使われることがあります。本記事では、社会・環境の持続可能性を踏まえながら企業の持続的な成長や企業価値向上につなげる経営を「サステナビリティ経営」と呼んでいます。
Q3.サステナビリティ経営とCSRの違いは何ですか?
CSRは、企業が事業活動を通じて社会に対する責任を果たすという考え方です。一方、サステナビリティ経営では、社会・環境課題を企業のリスクや機会として捉え、経営戦略や事業戦略、目標・KPI、実行まで組み込む点を重視します。
Q4.サステナビリティ経営とSDGsはどのような関係がありますか?
SDGsは、2030年までに国際社会が達成を目指す共通目標です。企業はSDGsなどが示す社会課題を参考にしながら、自社にとって重要な課題や事業機会を特定し、経営戦略や事業活動へ反映していきます。SDGsへの取り組みそのものと、サステナビリティ経営は同義ではありません。
Q5.サステナビリティ経営は何から始めればよいですか?
まず、将来の社会や事業環境がどのように変化するのかを考え、その中で自社がどのような企業でありたいのかを整理することが重要です。そのうえで、重要課題(マテリアリティ)やリスク・機会を捉え、経営戦略・事業戦略、目標・KPIへとつなげ、具体的な施策・投資・予算に落とし込んで実行します。さらに、データやKPIで実績を把握し、経営判断や見直しにつなげていきます。
Q6.サステナビリティ経営ではどのようなKPIを設定しますか?
KPIは、測定できる項目を増やすのではなく、経営課題やリスク・機会、実行する施策との関係から設定します。たとえば、どの目標や施策の進捗・成果を把握するのか、また、その結果をどのような経営判断に活用するのかを明確にしたうえで、必要な指標を設定することが重要です。
Q7.サステナビリティ経営はどの部署が担当しますか?
サステナビリティ部門だけで完結するものではありません。経営層に加え、事業部門、財務、経営企画、人事、調達、ITなど、課題に応じて複数の部門が関わります。全社の目標・KPIを各部門の施策やKPIへつなげたうえで、誰が判断し、誰が実行し、誰がデータを管理するのか、役割と責任を明確にすることが重要です。
Q8.サステナビリティ経営とSSBJ対応はどのような関係がありますか?
SSBJ基準は、企業のサステナビリティ関連のリスクや機会と、戦略や財務との関係などを外部に説明するための開示基準です。SSBJ対応そのものがサステナビリティ経営ではありませんが、リスク・機会、戦略、目標・KPIなどを経営の中で管理し、それを支えるデータを整備することは、サステナビリティ経営と情報開示の双方に関わります。