
EU CBAM対応は「計算」だけでは終わらない|実データ報告で押さえる3つの実務ポイント
EU CBAM対応は排出量の計算だけでは完結しません。実データ報告に向けて押さえるべき3つの実務ポイントを整理し、データの収集・管理から報告までの対応を考えます。
cat2:イベントレポート に関連する記事を表示しています。
EU CBAM対応は排出量の計算だけでは完結しません。実データ報告に向けて押さえるべき3つの実務ポイントを整理し、データの収集・管理から報告までの対応を考えます。
SSBJ対応を社内で前進させる鍵は、「誰が何を判断するか」の明確化です。経営・財務・事業をつなぐ推進体制、4つのボトルネック、初年度に小さく始める実践法を、SSBJ分科会の議論をもとに解説します。自社の現在地を3類型で見極め、既存の意思決定...
SSBJ対応を社内で前進させる鍵は、「誰が何を判断するか」の明確化です。経営・財務・事業をつなぐ推進体制、4つのボトルネック、初年度に小さく始める実践法を、SSBJ分科会の議論をもとに解説します。自社の現在地を3類型で見極め、既存の意思決定やデータ管理につなぐポイントと、5つの確認事項も解説します。
SSBJ対応で実務者が直面する、有報と統合報告書の使い分け、企業価値との接続、部門横断体制、データ整備・保証対応、投資家活用の悩みを整理し、開示の本質を解説します。
サステナビリティ2026問題を前に、企業はSSBJとは何か・CSRDとは何かを踏まえた開示対応とサステナビリティ経営の高度化が不可欠です。本レポートでは、デロイト中島氏が語るESGデータドリブン経営やSSBJマテリアリティ、内部統制・第三者保証、CFOライン主導の体制構築など、Scope3とはを含む実務対応のヒントを詳しく解説します。
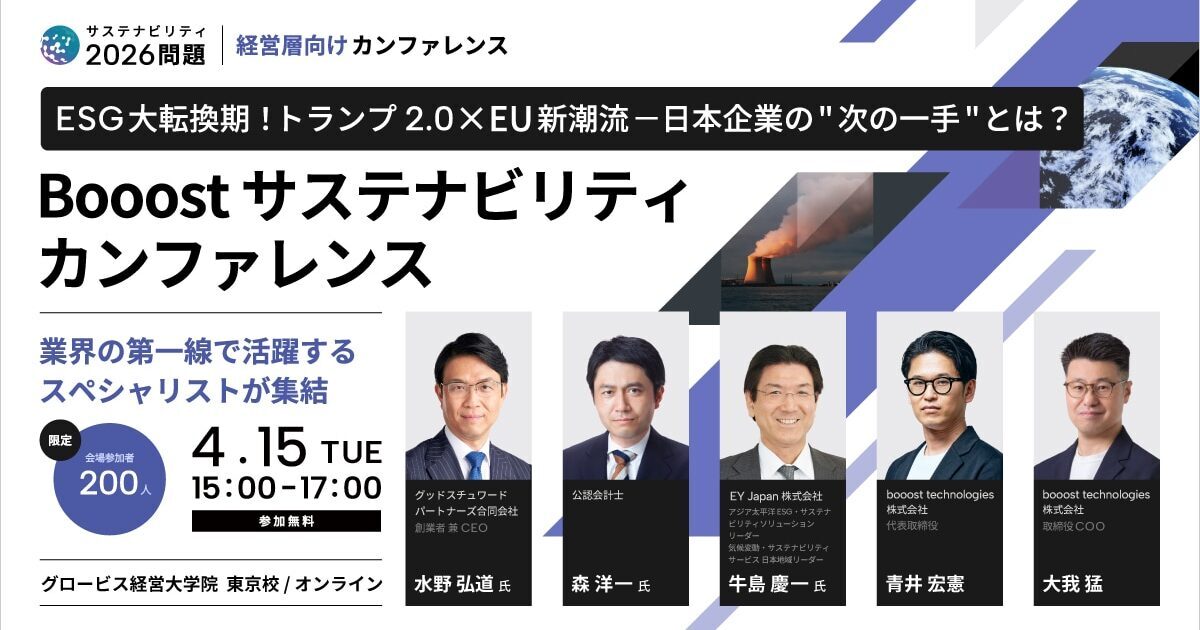
トランプ再登場によるESG逆風やEUのCSRDとはなど国際政策の揺らぎの中で、日本企業はいかにサステナビリティ経営を「コスト」ではなく成長戦略として位置づけるべきか。Booostサステナビリティカンファレンスでの水野弘道氏×Booost経営陣の議論を通じ、機関投資家の視点とSSBJ基準時代の次の一手を読み解きます。
サステナビリティ2026問題をテーマに、SSBJ・CSRD対応のギャップ分析やマテリアリティ特定、内部統制とPMO体制構築など実務的な進め方を議論したパネルレポートです。
SSBJ対応で見えたマテリアリティとKPIの接続課題を解説。事業戦略・財務影響・部門責任をつなぎ、経営判断に活かす実務視点を紹介。
EU CBAM対応は排出量の計算だけでは完結しません。実データ報告に向けて押さえるべき3つの実務ポイントを整理し、データの収集・管理から報告までの対応を考えます。
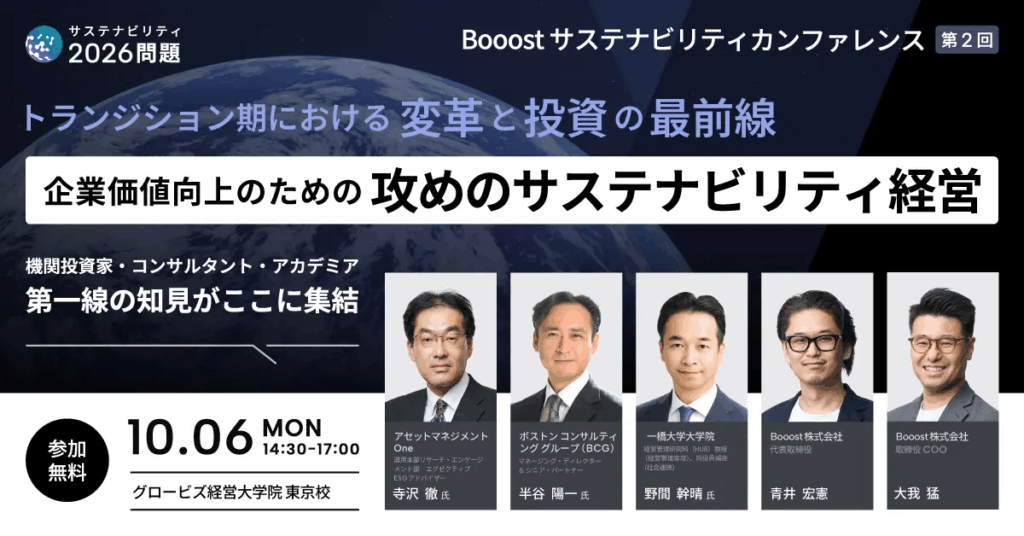
カーボンフットプリント(CFP)やサプライチェーンScope3、さらにSSBJ基準委員会(SSBJ)/CSRD対応といったサステナビリティ/ESG開示義務化の潮流の中で、企業価値向上を狙う“攻めのサステナ経営”が注目を集めています。本記事では Booostカンファレンスの議論をもとに、開示制度に備えた実務対応、統合報告への備え、サプライチェーン全体でのGHG...
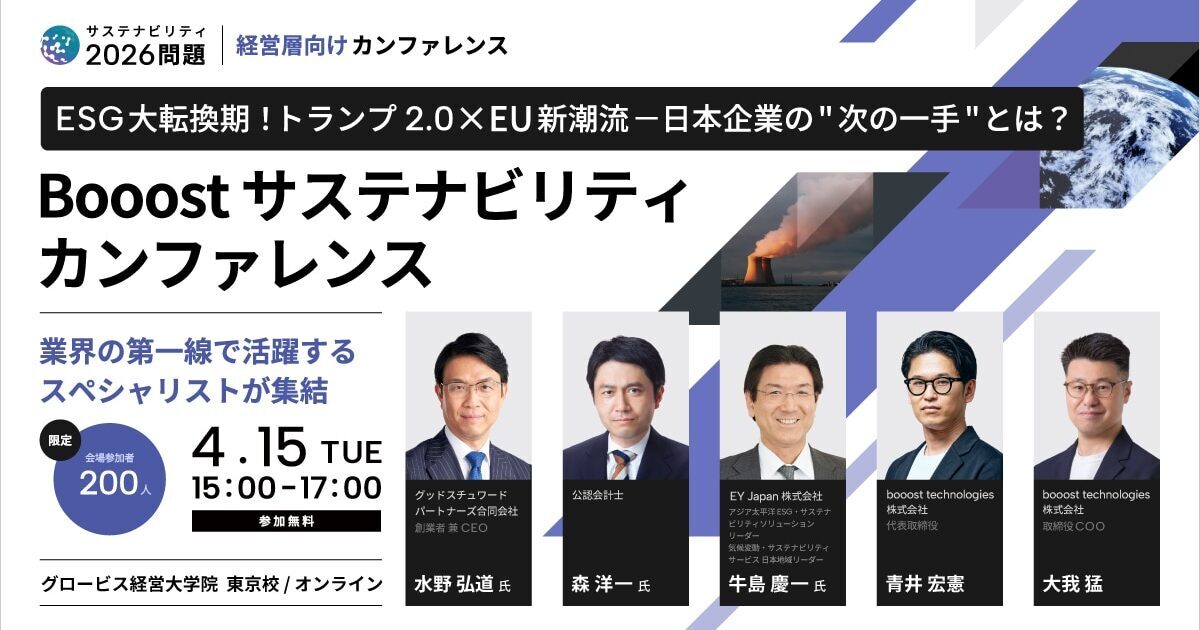
SSBJ基準確定を受け、企業はサステナビリティ情報開示をどう企業価値向上につなげるべきか。EY×公認会計士×Booostが、SSBJとは何かやCSRDとはの違い、統合思考やコネクティビティ、経営OSとデータ基盤を踏まえたSX実践のポイントを多角的に議論します。
Booostサステナビリティカンファレンス基調講演&実務セッションをレポート。SSBJ基準やISSB、CSRDとはの動向を踏まえ、サステナビリティ開示を経営戦略と結びつけるポイントを解説します。非財務データ基盤や経営OSのアップデートを通じて、Scope3とはを含むESG情報を企業価値向上に活かすヒントを紹介します。