
欧州電池規則:原材料デューデリジェンス(DD)義務の適用が延期
欧州電池規則で規定されている原材料デューデリジェンス義務について、EU は 2025年7月に適用開始時期の延期を正式に決定しました。本来 2025年8月18日に開始される予定だった DD 義務は、EU 理事会の決定により 2027年8月18...
CSRD に関連する記事を表示しています。
欧州電池規則で規定されている原材料デューデリジェンス義務について、EU は 2025年7月に適用開始時期の延期を正式に決定しました。本来 2025年8月18日に開始される予定だった DD 義務は、EU 理事会の決定により 2027年8月18...
SSBJ・CSRD・IFRS S1/S2の共通構造を解説。サステナビリティ開示を規制ではなく企業価値評価の枠組みとして理解し、投資家視点で将来価値を説明する方法を整理します。
EFRAGがCSRDに基づくESRSを68%簡素化。日本企業が対応すべき戦略や業界別影響を解説し、次のアクションを提案します。
欧州電池規則で規定されている原材料デューデリジェンス義務について、EU は 2025年7月に適用開始時期の延期を正式に決定しました。本来 2025年8月18日に開始される予定だった DD 義務は、EU 理事会の決定により 2027年8月18日へと 2 年間延期されています。本記事では、延期の背景、影響範囲、今後の見通し、そして日本企業が取るべき実務対応を整理...
本記事は、Scope3/サプライチェーン排出量を体系的に整理するシリーズの【課題編|なぜScope3算定は難しいのか】 に位置づけられる記事です。本記事は、Scope3算定に取り組む中で多くの企業が直面する「なぜ算定結果がしっくりこないのか」という論点に焦点を当てています。
SSBJとは何か、CSRDとはどう違うのかを踏まえ、シングルマテリアリティとダブルマテリアリティの違いを体系的に整理。法定開示ではシングルマテリアリティ、任意開示ではダブルマテリアリティが求められる日本企業特有の二重構造を解説し、CFO・CIO・CSOが連携して開示と戦略を統合するための実務的アプローチを示します。
SSBJ・CSRD・IFRS S1/S2の共通構造を解説。サステナビリティ開示を規制ではなく企業価値評価の枠組みとして理解し、投資家視点で将来価値を説明する方法を整理します。
GX-ETSが2026年度から本格稼働へ移行。試行フェーズから何が変わるのか、制度の基本構造、排出量管理や排出枠の仕組み、企業への影響と対応ポイントをわかりやすく解説します。
CSRD・SSBJ・Scope3・第三者保証が同時進行する中、制度が増えても崩れない「制度横断ガバナンス」を成熟度モデルで整理し、自走化の道筋を解説。
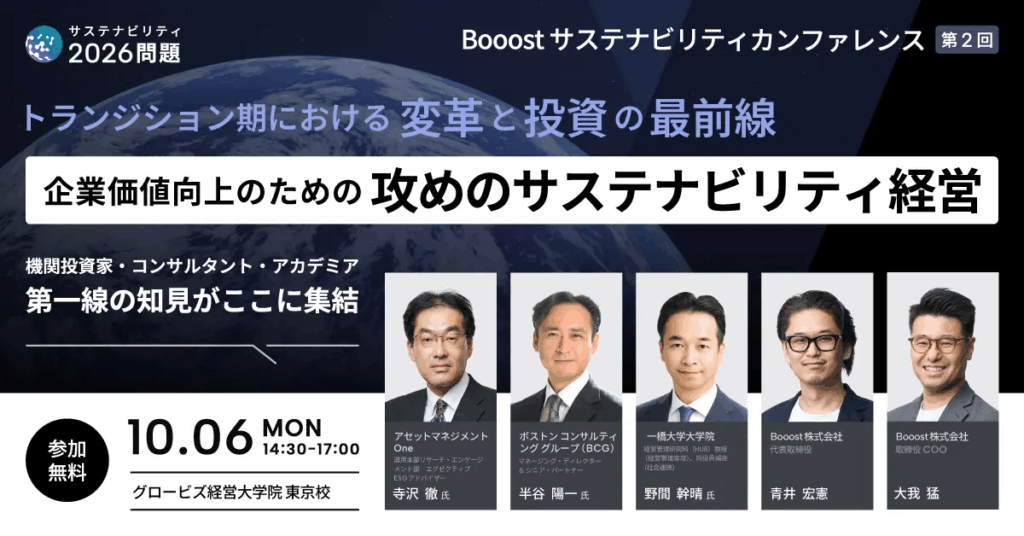
カーボンフットプリント(CFP)やサプライチェーンScope3、さらにSSBJ基準委員会(SSBJ)/CSRD対応といったサステナビリティ/ESG開示義務化の潮流の中で、企業価値向上を狙う“攻めのサステナ経営”が注目を集めています。本記事では Booostカンファレンスの議論をもとに、開示制度に備えた実務対応、統合報告への備え、サプライチェーン全体でのGHG...
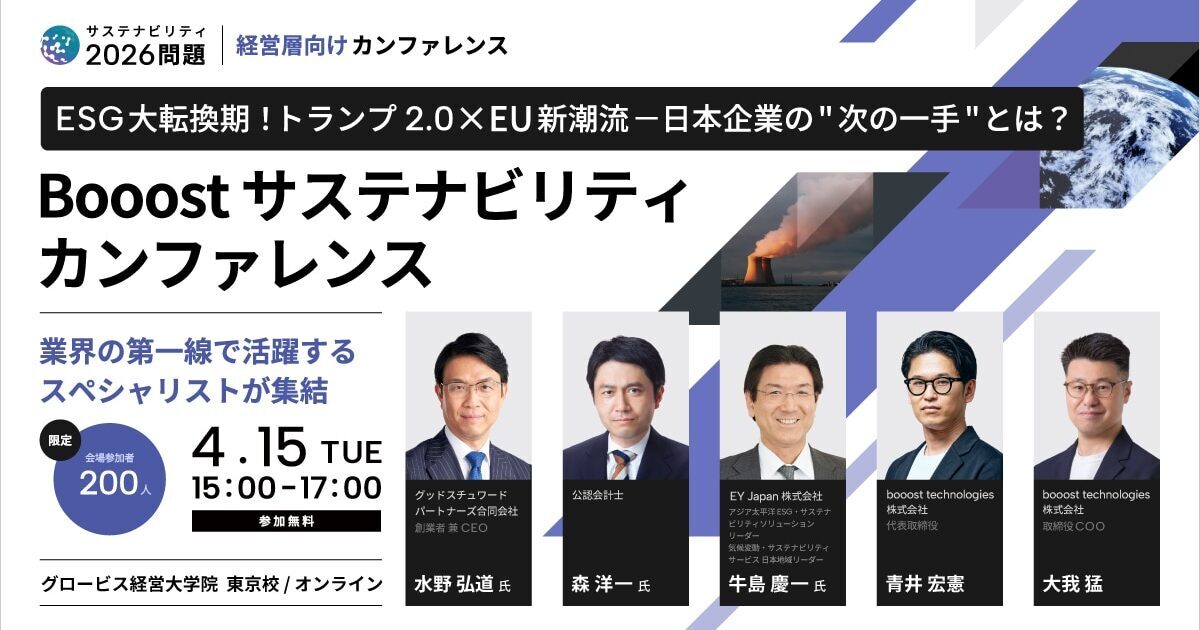
SSBJ基準確定を受け、企業はサステナビリティ情報開示をどう企業価値向上につなげるべきか。EY×公認会計士×Booostが、SSBJとは何かやCSRDとはの違い、統合思考やコネクティビティ、経営OSとデータ基盤を踏まえたSX実践のポイントを多角的に議論します。
Booostサステナビリティカンファレンス基調講演&実務セッションをレポート。SSBJ基準やISSB、CSRDとはの動向を踏まえ、サステナビリティ開示を経営戦略と結びつけるポイントを解説します。非財務データ基盤や経営OSのアップデートを通じて、Scope3とはを含むESG情報を企業価値向上に活かすヒントを紹介します。