CSRD対応が進む中、投資家は「開示しているか」だけでなく、意思決定に使える情報かを重視しています。本記事では、財務的影響の定量開示不足に対する投資家・規制機関など20件の批判をもとに、定性開示だけでは不十分とされる背景と、日本企業に求められる対応の方向性を整理します。
EUでCSRD(Corporate Sustainability Reporting Directive)対応が本格化する中、企業のサステナビリティ開示は大きな転換点を迎えています。
単に情報量を増やすという段階はすでに過ぎ、投資家が実際に意思決定に使える内容になっているかどうかが、より強く問われるようになっています。
とりわけ焦点となっているのが、気候変動やバリューチェーン上の課題が、企業の財務にどのような影響を与えるのかをどこまで具体的に示せているかという点です。こうしたCSRDの制度背景や位置づけについては、【2026年最新】CSRDとは?制定の背景とESRSの役割を読み解くEUのサステナビリティ開示法律 CSRD(企業サステナビリティ報告指令)とは?でも整理していますが、足元ではさらに一歩踏み込んだ議論が進みつつあります。
投資家の関心は「開示の有無」から「使える情報か」へ
当社では今回、CSRDにおける「財務的影響の定量開示不足」に対して、投資家・規制機関・学術機関がどのような批判を示しているのかを整理したレポートを作成しました。
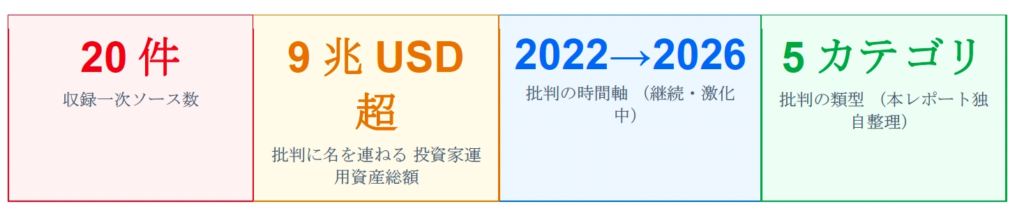
本レポートでは、2022年から2026年にかけて公表された一次ソース20件をもとに、PRI、IIGCC、ECB、EFRAG、Sustainalytics、French SIFなどのコメントや提言を横断的に整理しています。
今回収録した一次ソースには、大規模な資産を運用する投資家の意見も含まれています。投資家の関心は、「開示しているかどうか」よりも、「その情報が実際に使えるかどうか」に向き始めています。実際、「影響があり得る」といった記述にとどまる開示については、投資判断に活用しづらいという指摘も多く見られます。
こうした批判は一時的なものではなく、近年継続的に強まっている点も、今回の調査で確認されました。
「定性開示のままでは投資判断に使えない」という指摘
今回の調査で特徴的だったのは、この問題意識が特定のプレイヤーに限られていない点です。IIGCCを中心とした投資家連合やECBなど、投資家・規制当局の双方から、財務的影響の定量開示に対する強い問題意識が示されています。
また、こうした議論は抽象的な指摘にとどまらず、欧州企業の開示実務にもすでに影響を及ぼし始めています。一方で、実際にどの程度まで定量化が進んでいるのか、またどのような点が具体的に問題視されているのかについては、必ずしも広く整理されているわけではありません。
本レポートでは、こうした投資家批判の具体的な論点や背景を一次ソースベースで整理しています。
レポートのダウンロードについて
本記事では一部のポイントのみをご紹介しました。
レポート本編では、投資家批判20件の全体像に加え、代表的な一次ソースの要点や、日本企業に求められる対応の方向性を整理しています。
本レポートは、SLM会員の方に無料で公開しています。SLM未登録の方は、会員登録後にご覧いただけます。