GHGプロトコルの概要、Scope1・2・3の分類、算定・報告のルールを解説。企業のGHG排出量管理の基礎を学ぶ。
GHGプロトコル(GHG Protocol)は、企業の温室効果ガス(GHG)排出量を算定・報告するための国際的な基準体系です。自社の直接排出を示すScope1、購入した電力などに伴う間接排出を示すScope2、サプライチェーンを含むその他の間接排出を示すScope3の分類は、GHGプロトコルに基づいています。
一方、GHGプロトコルはScope1・2・3の分類を定めているだけではありません。算定・報告の5原則、組織境界や算定対象範囲の設定、基準年と排出量の再計算など、企業が一貫性のあるGHG排出量管理を行うための基本ルールも示しています。
本記事では、GHGプロトコルの概要と主な基準・ガイダンス、Scope1・2・3の関係を整理したうえで、企業が押さえるべき算定・報告ルールを解説します。あわせて、温対法などの関連制度との違いや、GHGプロトコルの改訂動向についても紹介します。
本記事の要点
- GHGプロトコルは、GHG排出量の算定・報告に関する国際的な基準体系。 企業単位の算定を扱うCorporate Standardをはじめ、Scope2やScope3、製品ライフサイクルなど、目的に応じた基準・ガイダンスが整備されている。
- GHG排出量はScope1・2・3に分類される。 自社の直接排出、購入エネルギーに伴う間接排出、その他の間接排出を区分し、企業活動とバリューチェーン全体の排出量を把握する。
- 算定・報告では5つの原則と算定範囲の設定が重要。 関連性・完全性・一貫性・透明性・正確性を踏まえ、組織境界、算定方法、基準年などを適切に設定・管理する。
- GHGプロトコルと温対法・ISO 14064などは目的や要求事項が異なる。 また、SSBJによる情報開示やSBTiによる削減目標の設定とも関係しており、企業はそれぞれの役割を理解する必要がある。
- GHGプロトコルの改訂動向にも注意が必要。 現行基準と改訂提案を区別し、自社の算定方法やデータ管理への影響を継続的に確認することが重要となる。
1.GHGプロトコルとは
GHGプロトコルの定義と策定主体
GHGプロトコル(GHG Protocol)は、企業や組織が温室効果ガス(GHG)排出量を算定・報告するための国際的な基準体系です。世界資源研究所(WRI:World Resources Institute)と持続可能な開発のための世界経済人会議(WBCSD:World Business Council for Sustainable Development)が中心となって開発してきました。
GHGプロトコルには、企業全体のGHG排出量を扱う基準をはじめ、Scope2・Scope3や製品ライフサイクルなど、算定対象や目的に応じた基準・ガイダンスが整備されています。これらの基準は、企業が排出量を一定の共通ルールに従って把握し、その算定方法や結果を説明するための基盤となっています。
なお、GHGプロトコルそのものは法律ではありませんが、各国の開示制度や国際的な目標設定の枠組みなどで参照・活用されています。
※GHGの種類やScope1・2・3の基本的な考え方については、こちらの記事で解説しています。
→ GHGとは?温室効果ガスの種類・排出量・Scope1・2・3の関係を解説
GHGプロトコルが企業の算定・報告で使われる理由
企業のGHG排出量は、事業内容や組織構造、エネルギーの使用状況、サプライチェーンの構成などによって異なります。また、どこまでを自社の排出量として算定するか、どのデータや算定方法を用いるかによっても、算定結果は変わります。
そのため、企業が排出量を継続的に管理し、外部に報告するには、算定範囲や方法に関する共通のルールが必要です。GHGプロトコルの目的は、こうした共通の算定・報告ルールを提供し、企業による一貫した排出量管理と、情報利用者による排出量情報の理解・評価を支えることにあります。
GHGプロトコルは、組織境界や排出活動の分類、算定・報告の原則などを示すことで、企業が一貫した方法でGHG排出量を把握し、経年変化を比較できるようにしています。また、企業は算定結果を削減目標の設定や進捗管理、情報開示などに活用できます。一方、開示情報を利用する投資家・金融機関・取引先などにとっても、共通の算定・報告ルールは重要です。 GHG排出量の数値だけでなく、算定範囲や算定方法、前提条件などが明確になることで、企業の排出状況や削減の進捗を理解・評価しやすくなります。
ただし、GHGプロトコルに従えば、異なる企業の排出量を単純に比較できるわけではありません。組織境界や事業構造、算定方法などの違いを踏まえて評価する必要があります。
このように、GHGプロトコルは、企業による一貫したGHG排出量の算定・管理と、情報利用者による適切な理解・評価を支える共通基盤として重要な役割を担っています。
2.GHGプロトコルにはどのような基準・ガイダンスがあるのか
GHGプロトコルは、一つの基準ではなく、算定対象や目的に応じた複数の基準(Standard)とガイダンス(Guidance)で構成されています。
企業全体のGHG排出量の算定・報告をはじめ、製品ライフサイクルや土地利用・炭素除去など、対象に応じた基準・ガイダンスが整備されています。
企業のGHG排出量算定の基盤となるCorporate Standard
企業のGHG排出量算定の基本となるのが、GHGプロトコルの「Corporate Accounting and Reporting Standard(Corporate Standard)」です。Corporate Standardは、企業がGHG排出量を一貫した方法で算定・報告するため、算定・報告の原則、組織境界と事業活動境界の設定、基準年の管理などの共通ルールを示しています。
企業のGHG排出量を算定する際には、Corporate Standardを基本とし、Scope2・Scope3などの算定対象に応じた基準・ガイダンスを組み合わせて参照します。
例えば、Scope2では購入電力等の算定に関するガイダンス、Scope3ではバリューチェーン排出量の算定・報告基準と具体的な算定方法を示すガイダンスが用意されています。
製品・土地利用・炭素除去などを対象とする基準
GHGプロトコルには、企業全体のGHG排出量算定に加えて、特定の対象や活動に関する基準・ガイダンスもあります。例えば「Product Life Cycle Accounting and Reporting Standard」は、製品の原材料調達から製造、使用、廃棄など、ライフサイクル全体にわたるGHG排出量を算定・報告するための基準です。
また、2026年には「Land Sector and Removals Standard」が公表されました。土地利用・土地管理に伴う排出量やCO₂除去などを対象とする基準で、関連するGuidanceとともに、企業がこれらの排出・除去を算定・報告するための要求事項や具体的な方法を示しています。
このように、企業は算定対象や事業活動の特性に応じて、関連する基準・ガイダンスを参照することになります。
削減貢献量(Avoided Emissions)は企業の排出量とは区別して扱う
GHGプロトコルでは、企業や製品の排出量を算定する基準に加え、製品等による削減貢献量(Avoided Emissions)の評価に関する文書「Estimating and Reporting Avoided Emissions」も公開しています。
削減貢献量とは、製品・サービス等の導入によって、参照シナリオと比較して回避されるGHG排出量を評価する考え方です。企業のScope1・2・3排出量とは区別して報告し、排出量インベントリから差し引くものではありません。
なお、「Estimating and Reporting Avoided Emissions」は、製品の比較評価に関する考え方や推奨事項を示す文書であり、Corporate Standardなどの算定基準とは性格が異なります。
こうした違いを踏まえ、GHGプロトコルの主な基準・ガイダンスとその用途を表1に整理します。
表1.GHGプロトコルの主な基準・ガイダンスと用途
| 分類 | 名称 | 文書区分 | 主な用途・役割 |
|---|---|---|---|
| ① 企業のGHG排出量を算定・報告する基準・ガイダンス | Corporate Accounting and Reporting Standard | Standard | 企業・組織のGHG排出量を算定・報告するための基本的な枠組み。組織境界、算定・報告の原則、基準年などを規定 |
| Scope 2 Guidance | Guidance | 購入した電力・熱・蒸気・冷却に伴うScope2排出量の算定・報告方法を補足 | |
| Corporate Value Chain (Scope 3) Accounting and Reporting Standard | Standard | バリューチェーン全体のScope3排出量の算定・報告に関する基準 | |
| Technical Guidance for Calculating Scope 3 Emissions | Guidance | Scope3の15カテゴリについて、具体的な算定方法やデータの選択方法を解説 | |
| ② 製品・土地利用・除去など、特定対象の算定に用いる基準・ガイダンス | Product Life Cycle Accounting and Reporting Standard | Standard | 製品のライフサイクル全体にわたるGHG排出量を算定・報告 |
| Land Sector and Removals Standard | Standard | 土地由来のGHG排出量やCO₂除去等について、算定・報告の要求事項を定める。技術的なCO₂除去も対象とする。 | |
| Land Sector and Removals Guidance | Guidance | 土地由来の排出・炭素除去等に関する具体的な算定方法を解説 | |
| ③ 削減貢献量を評価するためのガイダンス関連文書 | Estimating and Reporting Avoided Emissions | 比較評価に関するペーパー | 製品・サービス等によって回避されるGHG排出量を、参照シナリオとの比較に基づいて推計・報告する際の考え方を提示 |
- 3分類はSLMが企業実務の用途に基づいて整理したものです。
- Land Sector and Removals Standardは2026年公表、2027年1月1日発効予定です。
- 削減貢献量はScope1・2・3とは区別して報告します。
- 企業実務に関係する主な文書を抜粋しており、GHG Protocolの全基準・ガイダンスを網羅したものではありません。
※Scope1・2、Scope3の具体的な算定方法、削減貢献量の考え方については、以下の関連記事で解説しています。
3.GHGプロトコルにおけるScope1・Scope2・Scope3とは
GHGプロトコルでは、企業のGHG排出量を、排出源や企業活動との関係に応じてScope1・Scope2・Scope3の3つに分類します。この区分により、自社の事業活動で直接発生する排出量だけでなく、購入したエネルギーの使用や、バリューチェーンに関連する間接排出量も体系的に把握できます。
Scope1・Scope2・Scope3の違い
GHGプロトコルにおけるScope1・Scope2・Scope3の基本的な違いは、次のとおりです。
表2.Scope1・Scope2・Scope3の違い
| 区分 | 排出量の種類 | 主な排出活動の例 |
|---|---|---|
| Scope1 | 自社が所有・支配する排出源からの直接排出 | 燃料の燃焼、工業プロセス、冷媒の漏えい |
| Scope2 | 購入・取得した電力、熱、蒸気、冷却の使用に伴う間接排出 | 工場・オフィス等で使用する購入電力など |
| Scope3 | Scope2以外の間接排出のうち、企業のバリューチェーンで発生する排出 | 原材料調達、物流、出張、販売製品の使用・廃棄など |
ここで重要なのは、Scope分類は排出量の大小や重要度ではなく、排出源と企業との関係に基づいて決まるという点です。また、組織境界の設定方法によって、ある事業の排出源を自社のScope1・2として扱うかどうかが変わる場合もあります。
※Scope1・Scope2の対象範囲や具体的な算定方法については、こちらの記事で解説しています。
Scope3とサプライチェーン排出量の関係
GHGプロトコルのScope 3 Standardでは、Scope3排出量を上流8カテゴリ・下流7カテゴリの計15カテゴリに分類しています。Scope3は、企業のバリューチェーンの上流・下流で発生する、Scope2以外の間接排出量を対象とします。上流には原材料・サービスの購入、輸送・配送、従業員の出張などが含まれ、下流には販売した製品の使用や廃棄、投資などが含まれます。
なお、Scope3とサプライチェーン排出量は厳密には同じ意味ではありません。日本では、一般にサプライチェーン排出量はScope1・Scope2・Scope3を合計した排出量を指します。一方、Scope3は、そのうち自社の直接排出と購入エネルギーに伴う間接排出を除いた、その他の間接排出量です。
また、Scope3では自社が直接管理していない排出源も対象となるため、取引先からのデータ収集や推計が必要になる場合があります。
※Scope3の15カテゴリ、対象範囲、算定方法については、こちらの記事で解説しています。
4.GHGプロトコルにおける算定・報告の5原則
GHGプロトコルのCorporate Standardでは、GHG排出量の算定・報告において、関連性(Relevance)、完全性(Completeness)、一貫性(Consistency)、透明性(Transparency)、正確性(Accuracy)の5つの原則を示しています。
これらの原則は、排出量の算定結果だけでなく、算定範囲の設定、使用するデータや算定方法の選択、経年比較、情報開示など、GHG排出量を把握・報告する一連の業務に関わる基本的な考え方です。
表3.GHGプロトコルの5原則と企業実務への適用
| 原則 | GHGプロトコルにおける考え方 | 企業実務で確認すること |
|---|---|---|
| 関連性 Relevance |
利用者の意思決定に適したGHG排出量情報を提供する | 算定範囲や情報が利用目的に合っているか |
| 完全性 Completeness |
設定した算定境界内の排出源・活動を漏れなく扱い、除外を説明する | 対象拠点・排出源の漏れや除外理由を確認できるか |
| 一貫性 Consistency |
排出量の経年比較を可能にする | 算定方法・境界の変更を記録し、必要に応じて再計算しているか |
| 透明性 Transparency |
前提・算定方法・データ出所などを明確にする | データ出所、算定方法、前提条件、除外理由などを記録し、説明できるか |
| 正確性 Accuracy |
不確実性を可能な限り低減し、排出量の過大・過小評価を避け、利用者が合理的な判断を行える正確性を確保する | 活動量・排出係数・推計方法の妥当性を確認しているか |
5原則を実務に適用するには、算定範囲や方法を定めるだけでなく、使用したデータ、算定の前提、変更履歴などを記録し、継続的に確認できるようにすることが重要です。
また、5原則は相互に関係しています。例えば、算定対象の完全性を確保するとともに、除外した排出源や推計方法を透明性をもって説明することが求められます。企業は5原則を個別のチェック項目として扱うだけでなく、算定・管理・報告の一連の業務に適用する必要があります。
5.GHG算定の範囲と継続管理のルール
GHGプロトコルに基づいて企業の排出量を算定するには、Scope1・2・3の区分を理解するだけでなく、どの組織・事業活動を算定対象とし、その排出量をどのように計上するかを決める必要があります。また、排出量を継続的に管理するためには、算定範囲や方法の一貫性を確保し、必要に応じて基準年排出量を再計算することも重要です。
組織境界と事業活動境界の違い
GHGプロトコルでは、企業のGHG排出量の算定範囲を定める際に、組織境界(Organizational Boundaries)と事業活動境界(Operational Boundaries)を設定します。
組織境界は、子会社、関連会社、共同事業などのうち、どの組織・事業の排出量を自社の排出量に含めるかを決めるものです。出資比率や支配力に基づいて、排出量の連結範囲と算入割合を定めます。
一方、事業活動境界(Operational Boundaries)は、組織境界を踏まえてGHG排出量の算定対象となる排出源・排出活動を特定し、それらをScope1・Scope2・Scope3に分類して、算定・報告の範囲を定めるものです。具体的には、燃料燃焼、購入電力の使用、原材料調達、物流などの排出活動を洗い出し、対象範囲を明確にします。
このように、組織境界は「どの組織・事業の排出量を計上するか」、事業活動境界は「どの排出活動を、どのScopeで算定・報告するか」を定めるものです。
両者は相互に関係しており、組織境界の設定方法によって、同じ排出源でも自社のScope1・2に含まれる場合と、Scope3に分類される場合があります。例えば、リース資産に関連する排出量は、組織境界の設定方法や契約形態などによって分類が異なることがあります。
出資比率基準と支配力基準の違い
GHGプロトコルのCorporate Standardでは、組織境界を設定する方法として、出資比率基準(Equity Share Approach)と支配力基準(Control Approach)の2つのアプローチを示しています。
支配力基準には、財務支配力(Financial Control)と経営支配力(Operational Control)の2つの選択肢があります。つまり、2つのアプローチと3つの連結方法が示されています。
それぞれの考え方は次のとおりです。
- 出資比率基準: 対象事業に対する経済的持分に応じて、GHG排出量を算入する。
- 財務支配力基準:対象事業の財務・営業方針を、経済的便益を得る目的で決定できる場合、原則としてその事業のGHG排出量を100%算入する。
- 経営支配力基準: 対象事業の操業方針を導入・実施する権限がある場合、原則としてその事業のGHG排出量を100%算入する。
例えば、年間のScope1・2排出量が1,000t-CO₂eの投資先企業について、出資比率が40%で、財務支配力はある一方、経営支配力がないと仮定します。
この場合、出資比率基準では400t-CO₂e、財務支配力基準では1,000t-CO₂e、経営支配力基準では0t-CO₂eが、当該投資先事業から自社インベントリに算入する排出量となります。
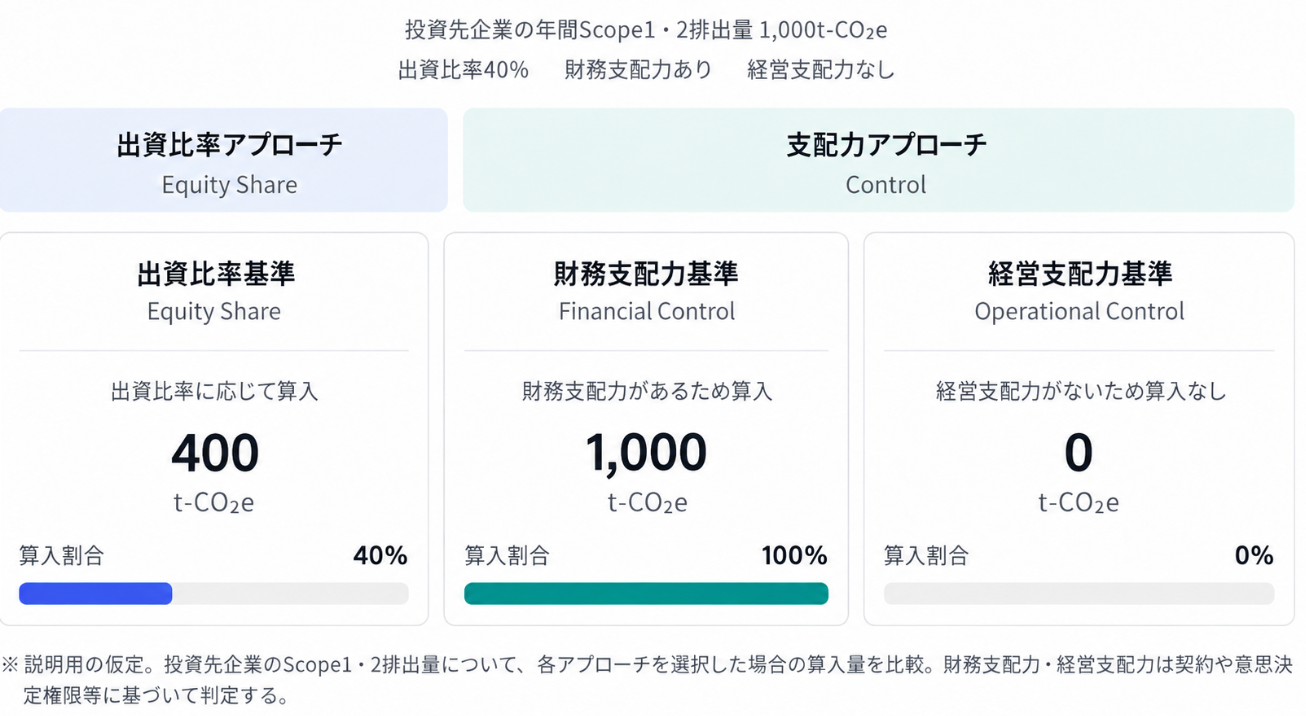
図1.GHGプロトコルにおける組織境界の設定方法=2つのアプローチ・3つの選択肢と算入排出量の違い
このように、同じ事業を対象としても、組織境界の設定方法によって算入する排出量は異なります。企業は採用した方法を明確にし、一貫して適用する必要があります。
なお、GHGプロトコルに基づく組織境界と、財務諸表上の連結範囲は、必ずしも一致するとは限りません。特にサステナビリティ情報開示に利用する場合は、適用される開示基準の要求事項を踏まえ、算定範囲や差異を確認することが重要です。
基準年と排出量再計算の考え方
GHG排出量の削減状況を継続的に評価するためには、比較の基準となる年(基準年)を設定し、その年の排出量と各年の排出量を比較する必要があります。
GHGプロトコルのCorporate Standardでは、信頼できる排出量データが得られる過去の年を基準年として設定し、基準年排出量を明確にすることを求めています。
ただし、企業の組織構造や算定方法は時間とともに変化します。そのため、排出量の増減が実際の事業活動や削減努力によるものか、算定範囲・方法の変更によるものかを区別する必要があります。
GHGプロトコルでは、次のような変更が基準年排出量に重要な影響を与える場合、再計算が必要になります。
- 組織構造の変更: 企業の合併・買収・売却、排出活動の外部委託・内製化など
- 算定方法・データの変更: 算定方法の変更、排出係数や活動量データの精度向上など
- 重大な誤りの発見: 過去の算定における重要な誤りの判明
ただし、外部委託・内製化については、関連する間接排出量の算定・報告状況によって、再計算が不要となる場合があります。
一方、生産量の増減や、自社による新規設備の稼働など、事業活動そのものの成長・縮小による排出量の変化については、原則として基準年排出量の再計算は必要ありません。
企業は、どのような変更が生じた場合に再計算するかについて、排出量への影響の大きさを判断する重要性の基準(Significance Threshold)を含む再計算方針を定め、一貫して適用する必要があります。GHGプロトコル自体は一律の数値基準を定めておらず、企業が基準を設定・開示します。
なお、GHGプロトコルに基づく基準年排出量の再計算と、SBTiにおける削減目標の再検証・再設定は異なる手続きです。排出量の再計算が必要になっても、必ずしもSBTi目標の再設定が必要になるわけではありません。
※SBTiの削減目標や基準年管理については、こちらの記事で解説しています。
→ SBTiとは?企業が対応すべき要件・Scope3との関係・実務ステップを解説【2026年最新版】
6.GHGプロトコルと温対法・ISO 14064の違い
GHGプロトコルのほかにも、企業のGHG排出量に関係する制度・基準として、日本の温対法、国際規格のISO 14064、サステナビリティ開示に関するSSBJ基準、削減目標設定に関するSBTi基準などがあります。
これらはGHG排出量を扱う点では共通していますが、算定・報告、法令対応、情報開示、削減目標の設定など、目的や要求事項が異なります。
GHGプロトコルと温対法の違い
GHGプロトコルと温対法の主な違いは、算定・報告の目的、対象となる組織・排出活動、適用する算定方法にあります。
GHGプロトコルが企業のGHG排出量を算定・報告するための国際的な基準体系であるのに対し、温対法に基づく「温室効果ガス排出量算定・報告・公表制度(SHK制度)」は、一定の要件に該当する事業者に、GHG排出量の算定と国への報告を義務付ける制度です。
両者の主な違いを表4に整理します。
表4.GHGプロトコルと温対法の違い
| 比較項目 | GHGプロトコル | 温対法(SHK制度) |
|---|---|---|
| 目的 | 企業のGHG排出量の算定・報告に共通の枠組みを提供 | 対象事業者の排出量を法令に基づき把握・報告・公表 |
| 対象企業 | 基準を利用する企業・組織。利用自体は原則任意 | 法令で定める報告対象事業者 |
| 算定範囲 | 組織境界を設定し、Scope1・2・3を区分 | 法令で定められた事業者・事業所、排出活動等 |
| 算定方法 | 適用する基準・ガイダンスに従い算定 | 法令等で定められた算定方法・排出係数を使用 |
ただし、両者がまったく異なる排出量を算定するわけではありません。国内の事業者単独のScope1・2については、算定範囲が概ね重なる場合があり、環境省のサプライチェーン排出量算定ガイドラインでもSHK制度の算定方法に準じる考え方が示されています。
その一方で、海外拠点を含む組織境界、Scope3の対象範囲、排出係数や電力由来排出量の算定方法などによって、算定結果に差異が生じることがあります。
また、温対法のSHK制度では、エネルギー起源CO₂以外の温室効果ガス(通称6.5ガス)について、ガスの種類ごとに一定の報告対象要件が設けられています。原則として、事業者全体で常時使用する従業員数が21人以上、かつガスの種類ごとの年間排出量が3,000t-CO₂換算以上の場合に報告対象となります。一方、GHGプロトコルでは、こうした一律の裾切り基準は設けられていないため、算定・報告対象となる排出量に違いが生じる場合があります。
企業が両方に対応する場合は、SHK制度の報告値をGHGプロトコルによる算定値と自動的に同一視せず、対象範囲や算定方法の違いを確認することが重要です。
GHGプロトコルとISO 14064の違い・関係
ISO 14064は、GHG排出量・除去量の定量化や報告、検証などに関する国際規格です。企業・組織のGHG排出量算定に関係するのは、主に「ISO 14064-1」です。
ISO 14064-1は、組織レベルのGHG排出量・除去量の定量化と報告について、GHGインベントリの設計、作成、管理、報告などに関する要求事項を定めています。GHGプロトコルのCorporate Standardと共通する考え方がありますが、それぞれ独立した基準・規格です。
主な違いの一つは、排出量の分類方法です。GHGプロトコルがScope1・2・3に分類するのに対し、ISO 14064-1では直接排出・除去、購入エネルギーに伴う間接排出、輸送に伴う間接排出など、6つのカテゴリに分類します。
なお、ISO 14064シリーズには、GHGに関する報告等の妥当性確認・検証を扱うISO 14064-3もあります。ただし、ISO 14064-1に従って算定することと、第三者検証を受けることは同じではありません。
企業は、算定・報告の目的や取引先等の要求事項に応じて、適用する基準や検証の必要性を確認することになります。
GHGプロトコルとSSBJ・SBTiの関係
GHGプロトコルは、企業のGHG排出量を算定・報告するための基準体系ですが、SSBJ基準とSBTi基準は、それぞれ異なる目的を持っています。
SSBJ基準は、投資家などの情報利用者に向けて、サステナビリティ関連のリスク・機会やGHG排出量などを開示するための基準です。GHG排出量の測定には原則としてGHGプロトコルのCorporate Standard(2004年版)を用いますが、法域の規制当局等が別の測定方法を要求する場合などには、例外的な取扱いが認められています。
また、SSBJは2026年6月、温対法のSHK制度に基づく算定値をSSBJの気候関連開示基準に従った開示に利用する場合の取扱いを定めた、実務対応基準第1号を公表しました。ただし、SHK制度の報告値を無条件でSSBJ開示に利用できるわけではなく、適用される要求事項を確認する必要があります。
※SSBJ基準の全体像、2026年の改正内容については、こちらの記事で解説しています。
一方、SBTi基準は、科学的根拠に基づくGHG排出削減目標の設定・検証や進捗評価に関する枠組みです。GHGプロトコルに整合した排出量インベントリを基礎として、削減目標の対象範囲や基準年、目標水準などを定めます。
※SBT認定の要件や取得プロセスについては、こちらの記事で詳しく解説しています。
これらの違いを、ISO 14064-1および温対法も含めて次表に整理します。
表5.GHGプロトコルと主な国際規格・国内制度・開示基準等の違い
| 制度・基準 | 主な目的・役割 | GHGプロトコルとの関係 |
|---|---|---|
| GHGプロトコル | 企業のGHG排出量を算定・報告するための国際的な基準体系 | Scope1・2・3の分類や、組織境界、算定・報告の共通ルールを提供 |
| ISO 14064-1 | 組織レベルのGHG排出・除去の定量化と報告に関する国際規格 | 共通する考え方を持つが、独立した規格として要求事項を定める |
|
温対法 |
日本の法令に基づき、対象事業者のGHG排出量を算定・報告・公表する制度 | 算定対象・方法等に違いがあり、算定結果が一致するとは限らない |
| SSBJ基準 | GHG排出量等のサステナビリティ情報を投資家向けに開示するための基準 | GHG排出量の測定に原則としてGHGプロトコルを用いるが、所定の例外等がある |
| SBTi基準 | 科学的根拠に基づくGHG排出削減目標の設定・評価に関する基準 | GHGプロトコルに整合した排出量を基礎として、削減目標の設定・進捗評価を行う |
7.GHGプロトコルの改訂動向と企業への影響
GHGプロトコルでは、企業のGHG排出量の算定・報告を取り巻く環境の変化を踏まえ、Corporate StandardやScope2・Scope3など、主要な基準・ガイダンスの見直しが進められています。
改訂の論点には、算定範囲やデータ品質、排出量の計上方法、情報の透明性などが含まれており、今後の企業の算定・開示実務に影響を与える可能性があります。
ただし、2026年10月時点で検討中の改訂案と、現在適用されている基準・ガイダンスは区別して理解する必要があります。
主な基準の改訂・新規制定の動向
GHGプロトコルでは、既存の基準・ガイダンスの改訂に加え、新たな算定分野に対応する基準の整備も進められています。また、GHG ProtocolとISOは、2025年9月に発表した戦略的パートナーシップに基づき、2026年7月、企業向けGHG算定・報告基準を単一の調和された国際基準として共同開発する方針を示しました。Corporate StandardやScope1・2・3などの見直しは、ISO 14064-1との統合・調和も視野に進められています。
2026年10月時点の主な動向は、次のとおりです。
- Corporate Standard: 組織境界、算定・報告原則、基準年と再計算など、企業のGHGインベントリに関する基本ルールの見直し
- Scope2: 購入電力等の算定ルールの見直し。電力使用と電力属性を60分単位で対応させる「時間単位のマッチング(Hourly Matching)」や、電力の供給可能な地域に関する要件などを検討
- Scope3: バリューチェーン排出量の算定範囲、95%カバーの考え方、一次データの活用、投資関連排出量などの見直し
- Product Standard: 製品ライフサイクルのGHG排出量算定について、ISOとの共同改訂・基準の調和に向けた検討を推進
- Land Sector and Removals: 土地由来の排出量やCO₂除去等を対象とする新基準を2026年1月に公表。同年6月には改訂版のStandard(v1.1)と実務向けGuidanceを公開し、2027年1月1日に発効予定
これらのうち、Corporate Standard、Scope2、Scope3、Product Standardについては、検討中の改訂案と現行基準を区別する必要があります。一方、Land Sector and Removals Standardは正式に公表された新基準であり、企業は適用対象となる活動の有無や発効時期を確認することが重要です。
Scope2で提案されている60分単位のマッチングについては、実測データの取得をすべての企業に一律に求めるものとして確定したわけではありません。標準的な電力使用パターンによる推計や適用除外、段階的な導入なども検討されています。また、Scope3の「95%カバー」も改訂提案の段階にあり、現行基準の確定した数値要件ではありません。
※Scope3改訂の具体的な論点については、こちらの記事で解説しています。
改訂動向を企業実務にどう反映するか
GHGプロトコルの改訂によって、企業は今後、算定対象の範囲や排出係数、データ収集・管理方法などの見直しが必要になる可能性があります。ただし、改訂案が公表された段階で、現行の算定方法を直ちに変更する必要があるわけではありません。まずは、適用中の基準と検討中の改訂内容を区別し、自社への影響を把握することが重要です。
具体的には、現在の組織境界やScope別の算定方法、使用データ、推計・除外の状況を整理し、変更が想定される領域を確認しておくことが考えられます。
特にScope2では、改訂が確定した場合、電力使用量と再エネ調達に関するデータを時間単位で対応させる管理が重要になる可能性があります。企業は、現状の電力使用データの取得粒度や電力属性証書等の管理状況を確認し、将来的なルール変更に対応できるか検討することが考えられます。
また、Scope3では、算定対象の網羅性や一次データの活用状況を確認し、排出量の重要性やデータ品質を踏まえて改善を進めることが考えられます。
更に、土地利用・土地管理やCO₂除去等に関係する事業を行う企業は、Land Sector and Removals Standardの適用対象となる活動を確認し、必要なデータの収集・算定体制を検討することが重要です。
こうした対応にあたっては、個別の改訂情報を確認するだけでなく、算定方法やデータ出所、推計の前提、変更履歴を継続的に管理できる体制を整えることが重要です。
※GHGプロトコルの改訂全体の方向性や、各基準の関係、今後の検討スケジュールを詳しく知りたい方は、こちらの記事をご覧ください。
8.まとめ|GHGプロトコルの基本と企業が押さえるべきポイント
GHGプロトコルは、企業のGHG排出量を算定・報告するための国際的な基準体系です。Corporate Standardを基本に、Scope2・Scope3や製品ライフサイクルなど、算定対象や目的に応じた基準・ガイダンスが整備されています。
企業がGHGプロトコルに基づいて排出量を算定・報告するには、Scope1・2・3の分類だけでなく、組織境界・事業活動境界の設定、算定・報告の5原則、基準年排出量の管理など、共通ルールを理解し、一貫して適用することが重要です。
また、GHG排出量は一度算定すれば終わりではありません。企業には、算定方法やデータ出所、変更履歴を継続的に管理するとともに、GHGプロトコルの改訂動向や開示制度の要求事項を確認し、必要に応じて算定・報告体制を見直していくことが求められます。
FAQ
Q1.GHGプロトコルとは簡単にいうと何ですか?
GHGプロトコルは、企業や組織が温室効果ガス(GHG)排出量を算定・報告するための国際的な基準体系です。世界資源研究所(WRI)と持続可能な開発のための世界経済人会議(WBCSD)が中心となって開発しており、Scope1・2・3の分類や算定・報告の共通ルールを示しています。
Q2.GHGプロトコルとScope1・2・3の関係は?
GHGプロトコルでは、企業のGHG排出量をScope1(直接排出)、Scope2(購入した電力等の使用に伴う間接排出)、Scope3(バリューチェーンにおけるその他の間接排出)に分類します。この区分によって、企業は自社の事業活動とバリューチェーンに関連する排出量を体系的に把握できます。
Q3.GHGプロトコルと温対法は何が違いますか?
GHGプロトコルは、企業のGHG排出量を算定・報告するための国際的な基準体系です。一方、温対法に基づくSHK制度は、一定の要件に該当する事業者に排出量の算定・報告を義務付ける日本の制度です。算定対象の範囲や方法などが異なるため、両者の算定結果は必ずしも一致しません。
Q4.GHGプロトコルに法的拘束力はありますか?
GHGプロトコル自体は法律ではなく、基準を利用することがすべての企業に一律に義務付けられているわけではありません。ただし、法令や開示制度等でGHGプロトコルに基づく算定が要求される場合や、取引先等から準拠を求められる場合があります。企業は適用される制度や要求事項を確認する必要があります。
Q5.GHGプロトコルは改訂される予定ですか?
はい。2026年10月時点では、Corporate Standard、Scope2、Scope3などの主要な基準・ガイダンスについて改訂が進められています。また、土地利用・炭素除去に関する新基準も公表されています。ただし、検討中の改訂案と正式に公表された基準は異なるため、最新の公表情報と適用時期を確認することが重要です。
参考URL
- 第1・3・4・5章|GHGプロトコルの基本ルール
GHGプロトコルの基本的な考え方、Scope1・2・3の分類、算定・報告の5原則、組織境界、基準年排出量の管理・再計算について記載されています。
https://ghgprotocol.org/corporate-standard
- 第2章|GHGプロトコルの基準・ガイダンス体系
企業や製品のGHG排出量算定に関する基準、Scope2・Scope3、土地利用・炭素除去などの主な基準・ガイダンスが掲載されています。
https://ghgprotocol.org/standards-guidance
- 第2・3章|Scope2の算定・報告
購入した電力・熱・蒸気・冷却に伴うScope2排出量の算定・報告方法について記載されています。
https://ghgprotocol.org/scope-2-guidance
- 第2・3章|Scope3の算定・報告
Scope3の対象範囲、15カテゴリ、バリューチェーン排出量の算定・報告に関する要求事項について記載されています。
https://ghgprotocol.org/corporate-value-chain-scope-3-standard
- 第2・7章|土地利用・炭素除去の算定基準
土地由来のGHG排出量やCO₂除去等の算定・報告に関する要求事項、基準の公表・発効時期について記載されています。
https://ghgprotocol.org/land-sector-and-removals-standard
- 第6章|ISO 14064-1との違い
組織レベルのGHG排出量・除去量の定量化と報告に関する国際規格の概要、要求事項について記載されています。
https://www.iso.org/standard/66453.html
- 第6章|温対法との違い
温室効果ガス排出量算定・報告・公表制度(SHK制度)の概要、対象事業者、算定方法、報告要件等について記載されています。
https://policies.env.go.jp/earth/ghg-santeikohyo/about.html
- 第6章|SSBJ基準との関係
SHK制度に基づく算定値をSSBJの気候関連開示で利用する場合の取扱いについて記載されています。
https://www.ssb-j.jp/jp/ssbj_standards/2026-0611.html
- 第6章|SBTi基準との関係
科学的根拠に基づくGHG排出削減目標の設定・評価に関する基準やガイダンスが掲載されています。
https://sciencebasedtargets.org/standards-and-guidance
- 第7章|GHGプロトコルの改訂動向
GHGプロトコルの主要基準の改訂状況や、ISOとの基準調和・統合に向けた取組について記載されています。
https://ghgprotocol.org/blog/ghg-protocol-announces-key-standard-development-updates