ネットゼロを目指す4社のGHG排出構造や削減施策を比較し、企業ごとの戦略や進捗を明らかにします。
ネットゼロの実現に向け、企業は省エネルギー、燃料転換、原材料の見直し、サプライヤーとの協働など、さまざまな削減施策に取り組んでいます。しかし、GHG排出量の構成は業種や事業構造によって異なり、共通する削減施策であっても、優先順位や組み合わせは企業ごとに異なります。
本記事では、小売・卸売業のアスクル、化学業のダイセル、電気機器業のセイコーエプソン、海運業の飯野海運の4社を取り上げ、Scope1・2・3の排出構造、2050年ネットゼロ目標と2030年中間目標、具体的な削減施策、現在の進捗を比較します。さらに、4社の企業事例から、自社の排出構造や課題に応じて参考になる施策を探し、削減インパクトや実現可能性、実行主体を踏まえて、自社のネットゼロ戦略に活かすためのポイントを解説します。
本記事の概要
本記事では、ネットゼロに取り組む企業4社の事例を通じて、GHG排出構造と削減施策、目標・進捗の関係を、次の観点から整理します。
- 業種・事業構造によるGHG排出構造の違い: 小売・卸売、化学、電気機器、海運の4業種について、Scope1・2・3および主要カテゴリの排出構造を比較し、ネットゼロに向けて重視すべき排出源を整理します。
- ネットゼロに取り組む企業4社の事例: アスクル、ダイセル、セイコーエプソン、飯野海運の2050年長期目標、2030年中間目標、具体的な削減施策と現在の進捗を比較します。
- 4社の比較から見える削減戦略の考え方: 削減施策の共通性と優先順位の違い、自社で実行する施策と取引先との協働、削減施策の実行状況とGHG削減成果の管理について分析します。
- 企業事例を自社のネットゼロ戦略に活かす方法: 自社の排出構造や課題から参考になる企業事例を探し、重点排出源、削減インパクトと実現可能性、実行主体の観点から、優先的に検討すべき削減施策を見極めるポイントを整理します。
他社の削減施策をそのまま取り入れるのではなく、自社の排出構造と事業上の条件に合った施策を選び、実行・進捗管理を通じてGHG削減成果につなげることが、本記事の中心テーマです。
1.ネットゼロに向けて重視すべき排出源は、業種・事業構造によって異なる
業種によって異なるScope1・2・3と主要な排出源
企業のGHG排出量は、業種や事業構造によって、排出量が大きくなるScopeや排出源が異なります。本記事では、排出量の規模や削減余地などを踏まえ、ネットゼロに向けて特に着目する排出源を「重点排出源」と呼びます。
環境省が紹介する業種別の排出構造分析では、次のような特徴が示されています。
小売・卸売業では、自社の事業活動に伴うScope1・2だけでなく、仕入れ商品の製造などに伴うScope3の排出が大きくなりやすく、特にカテゴリ1(購入した製品・サービス)が重要です。また、商品の輸送・配送に伴う排出も考慮する必要があります。
化学業では、製造工程で使用する燃料やエネルギーに伴うScope1・2に加え、原材料調達に伴うScope3カテゴリ1も重要です。製品の種類によっては、販売した製品の廃棄段階(カテゴリ12)なども主要な排出源となります。
電気機器業では、原材料・部品の製造に伴うScope3カテゴリ1に加え、販売した製品の使用段階(カテゴリ11)や廃棄段階(カテゴリ12)で発生する排出が重要になります。自社の製造工程だけでなく、製品ライフサイクル全体で排出構造を捉える必要があります。
海運業では、船舶の燃料使用に伴う直接排出が重要です。ただし、自社が運航する船舶と他社に貸し出す船舶などでは、排出量の計上区分や削減への関与の仕方が異なる場合があります。船舶の運航形態や契約関係も踏まえて排出構造を捉えることが重要です。
このように、ネットゼロに向けて重視すべき排出源は業種によって異なります。ただし、同じ業種でも、取り扱う製品、製造・販売方法、サプライチェーンの構造などによって排出量の構成は変わります。
4社のGHG排出構造を比較する
こうした業種・事業構造の違いは、実際の企業のGHG排出量にも表れています。図1では、アスクル、ダイセル、セイコーエプソン、飯野海運のScope1・2・3の構成比と、Scope3の主要カテゴリの内訳を比較しています。
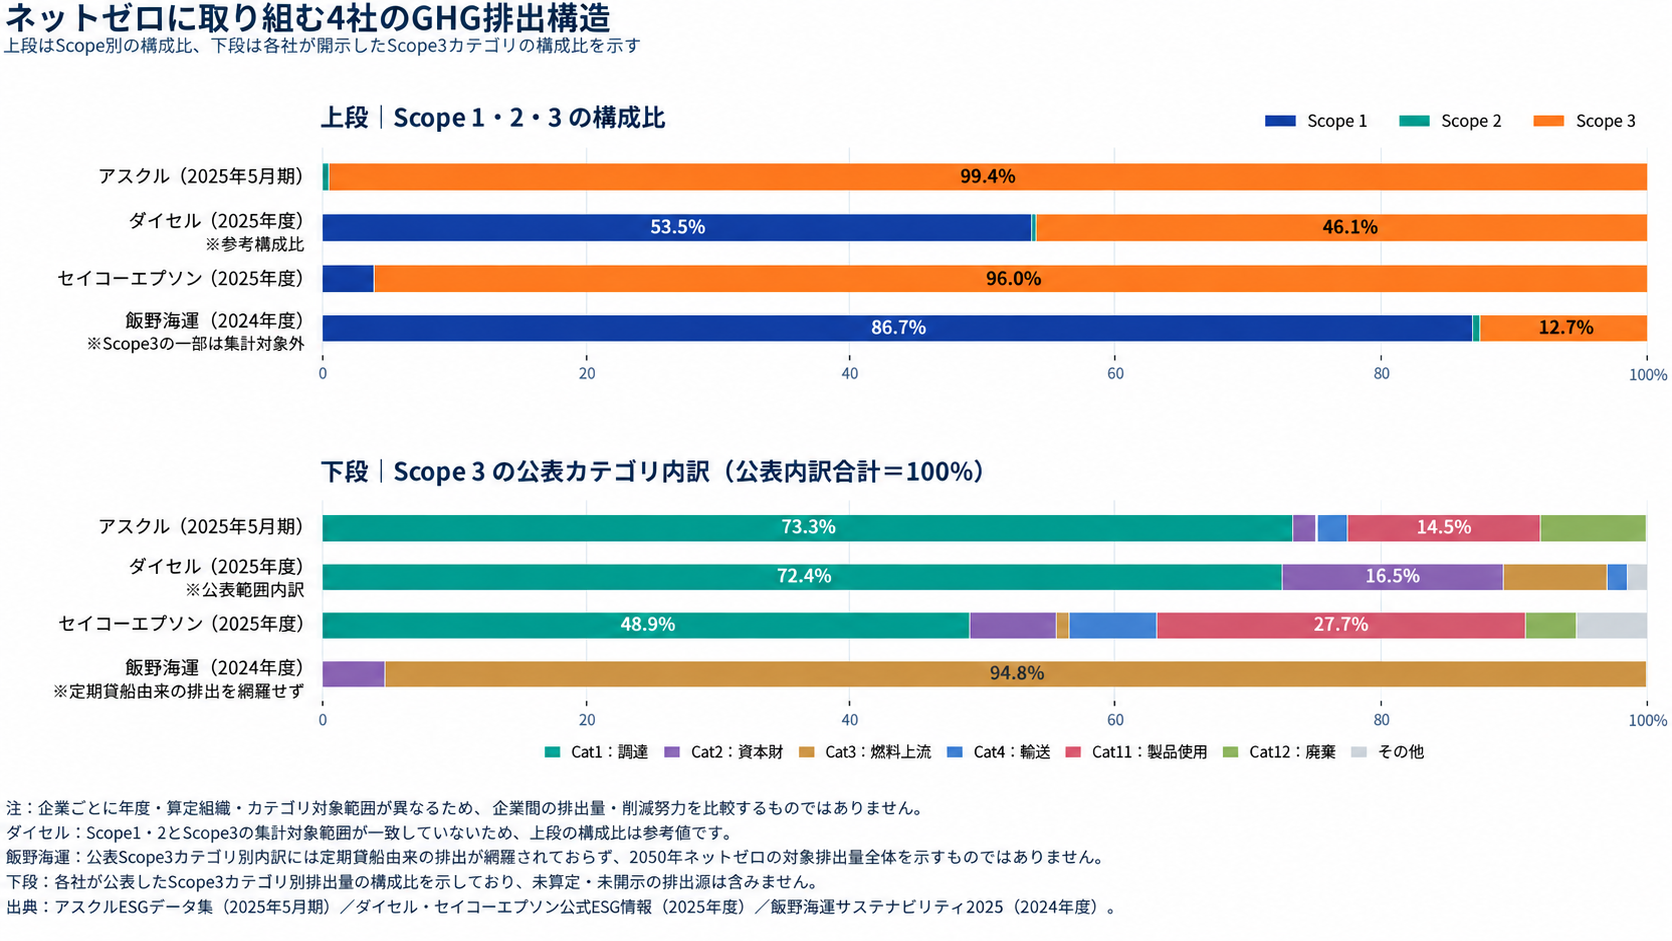
図1.ネットゼロに取り組む4社のGHG排出構造
アスクルはScope3が排出量の大部分を占め、特に商品調達に伴うカテゴリ1の割合が大きくなっています。セイコーエプソンもScope3が大きく、部材調達のカテゴリ1に加え、販売した製品の使用に伴うカテゴリ11が主要な排出源です。一方、ダイセルでは、Scope1・2とScope3の集計範囲が異なるため、図1の構成比は参考値となります。公表データからは、製造工程に伴う直接排出と、原材料調達に伴うScope3カテゴリ1が重要な排出源であることが確認できます。飯野海運では、公表対象において船舶運航に伴うScope1が大部分を占めていますが、定期貸船由来のScope3排出量は図の集計に十分に反映されていません。なお、4社のデータは対象年度、算定対象組織、Scope3の集計範囲が異なります。特にダイセルと飯野海運はScope3の対象範囲に制約があるため、構成比を企業間で単純に比較して優劣を判断することはできません。
これらの排出構造を踏まえ、次章では各社がどのようなネットゼロ目標を設定し、どの削減施策に取り組んでいるかを確認します。
2.ネットゼロに取り組む企業4社の事例
各社の目標、重点排出源と削減施策、進捗と今後の課題を順に見ていきます。
【小売・卸売】アスクル|商品調達とサプライヤー協働によるネットゼロへの取り組み
2050年・2030年の目標
オフィス用品などの通販事業を展開するアスクルは、2050年までにScope1・2・3を含むサプライチェーン全体のGHG排出量を90%削減し、残余排出量を中和することで、ネットゼロの実現を目指しています。この目標は、2024年3月にSBTiのネットゼロ認定を受けています。
2030年までの中間目標として、2021年比でScope1・2を88%削減、Scope3の対象排出量を25%削減する目標を設定しています。さらに、購入した商品・サービスに伴う排出量の90%を占めるサプライヤーが、2028年度までにSBT(科学に基づく削減目標)を設定することを目指しています。
重点排出源と削減施策
アスクルのGHG排出構造の特徴は、Scope3が全体の約99.4%を占め、なかでもカテゴリ1(購入した製品・サービス)がScope3の約73.3%を占めることです(2025年5月期)。このため、商品調達に伴う排出量の削減が重要な課題となっています。
具体的には、サプライヤーから収集した一次データを活用して商品のCO₂排出量を可視化し、調達・商品開発における削減策の検討を進めています。また、サプライヤーに対して削減目標の設定を働きかけるだけでなく、説明会や算定支援ツールの提供などを通じて、各社が排出量の把握から削減に取り組めるよう支援しています。
サプライヤーとの協働では、まずカテゴリ1の排出量の上位90%を占める93社を対象に調査を実施し、当初の調査で21社が既にSBT認定を取得していることを確認しました。その後も、対象企業の状況に応じた支援や勉強会を進めています。
進捗と今後の課題
排出量の実績を見ると、2026年5月期のScope1・2は7,545t-CO₂、Scope3は約157.1万t-CO₂となり、いずれも前年度から減少しています。ただし、2026年5月期は事業活動量の変化なども考慮する必要があり、この減少をそのまま削減施策の成果と判断することはできません。また、同年度の排出量は会社算定値であり、第三者検証前の数値です。
このようにアスクルは、Scope3の大きな排出源である商品調達に対し、排出量の可視化とサプライヤーの目標設定・削減支援を組み合わせて取り組んでいます。 一方、2050年ネットゼロの達成に向けては、こうした取り組みを実際のGHG排出削減につなげ、その効果を継続的に確認していくことが重要になります。
※サプライヤーとの連携を具体的にどう進めるかについては、関連記事で解説しています。
→ Scope3削減とは?サプライヤーエンゲージメントの進め方
【化学】ダイセル|製造工程と原材料対策を組み合わせたネットゼロへの取り組み
2050年・2030年の目標
化学メーカーのダイセルは、2050年度までにScope1・2・3を含むバリューチェーン全体のGHG排出量を2018年度比で90%削減し、残余排出量を中和することで、ネットゼロの実現を目指しています。この目標は、2026年4月にSBTiの認定を受けています。
2030年度までの中間目標として、Scope1・2の排出量を2018年度比50.4%削減、Scope3のカテゴリ1(購入した製品・サービス)、カテゴリ3(燃料・エネルギー関連活動)、カテゴリ4(上流の輸送・配送)の合計排出量を同30%削減する目標を設定しています。
重点排出源と削減施策
ダイセルのGHG排出構造では、製造工程に伴うScope1排出量が大きく、Scope3では原材料等の調達に伴うカテゴリ1が主要な排出源となっています。このため、自社製造工程の排出削減と、原材料・エネルギー調達などに伴う排出削減の両方が重要になります。
自社製造工程では、①現行生産プロセスの改善、②革新的技術によるプロセス転換、③エネルギー供給設備の改善・転換という3つの方向から削減を進めています。具体的には、姫路製造所と大竹工場の生産計画・エネルギー需給を一体的に最適化する「バーチャルファクトリー」や、AIを活用した自律型生産システムを導入しています。また、エネルギー消費の大きい蒸留工程では、排熱回収や蒸気再圧縮などの省エネルギー技術の開発・実証に取り組んでいます。
原材料面では、バイオマス原料やリサイクル原料の活用を進めています。また、2025年4月には、GHG排出量の増減を1t-CO₂e当たり1万円で費用換算し、設備投資などの意思決定に活用するインターナルカーボンプライシング(ICP)制度を導入しました。
進捗と今後の課題
現在の進捗を見ると、2025年度のダイセルグループのScope1・2排出量は214万t-CO₂eで、2018年度の232万t-CO₂eから約8%減少しています。ただし、これらは従来の温対法に基づく算定値であり、SBTi認定目標と同じ算定条件による達成率ではありません。同社は2026年度実績からGHGプロトコルに基づく算定・開示へ移行し、Scope3の対象カテゴリと集計対象企業も拡大する予定です。
このようにダイセルは、製造プロセス・エネルギー供給の改善を中心に、原材料対策や投資判断の仕組みを組み合わせてネットゼロに取り組んでいます。 今後は、新たな算定範囲での排出実績を踏まえ、製造工程とサプライチェーンの双方について、2030年目標に向けた削減の進捗を確認していくことが重要になります。
【電気機器】セイコーエプソン|製品ライフサイクル全体の排出削減に向けた取り組み
2050年・2030年の目標
プリンターなどの精密機器を製造するセイコーエプソンは、2050年までにScope1・2・3を含むバリューチェーン全体のGHG排出量を2017年度比90%削減し、残余排出量を中和することで、ネットゼロの実現を目指しています。この目標は2025年にSBTiの認定を受けており、さらに同社は2050年の「カーボンマイナス」を掲げています。
2030年までの中間目標として、2017年度比でScope1・2の排出総量を90%、Scope1・2・3の合計排出量を55%削減する目標を設定しています。
重点排出源と削減施策
セイコーエプソンのGHG排出構造では、Scope3が全体の約96%を占めています。特に、カテゴリ1(購入した製品・サービス)がScope3の約49%、カテゴリ11(販売した製品の使用)が約28%と大きく、原材料・部品の調達と製品使用段階の両方が重要な削減対象となっています(2025年度)。
調達段階では、再生材などの環境負荷の小さい材料の活用に加え、サプライヤーの排出量算定や再生可能エネルギー導入を支援しています。2024年度から開始した「エプソングリーンサプライチェーン」活動では、主要サプライヤーとの対話を進め、2025年度には国内約250社を対象としたGHG排出量の可視化システムの導入や、算定・削減に関するセミナーなどを実施しています。
製品使用段階では、省エネルギー性能の向上や小型・軽量化を推進しています。例えば、インク吐出時に熱を使わない「Heat-Free Technology」を活用したインクジェットプリンターなど、使用時の消費電力を抑える製品技術を展開しています。こうした製品設計は、顧客による製品使用時の排出削減につながる取り組みです。
一方、自社事業活動のScope1・2については、省エネルギー設備の導入や設備更新、再生可能エネルギーへの転換を進めています。2023年12月にはグローバル拠点で使用する電力の再エネ化を達成し、2025年度も対象電力の再エネ比率100%を維持しています。
進捗と今後の課題
現在の進捗を見ると、2025年度のScope1・2排出量は約9.9万t-CO₂eで、2017年度比82%削減しています。一方、Scope1・2・3の合計排出量は約247.3万t-CO₂eで、同35%の削減となっており、2030年度目標の55%削減に対して、さらに20ポイントの削減が必要です。Scope3のカテゴリ別では、2024年度から2025年度にかけてカテゴリ1の排出量が増加する一方、カテゴリ11は減少しています。ただし、これらの増減には事業活動量や排出係数なども影響するため、削減施策の効果だけによるものとは断定できません。
このようにセイコーエプソンは、自社拠点の排出削減を進めながら、サプライヤーとの協働と製品の省エネルギー化を組み合わせて、バリューチェーン全体のネットゼロを目指しています。 2030年目標に向けては、Scope3の主要排出源である調達・製品使用段階で、削減をさらに進めることが重要になります。
【運輸・輸送(海運)】飯野海運|船舶・燃料・運航方法の転換によるネットゼロへの取り組み
2050年・2030年の目標
海運事業と不動産事業を展開する飯野海運は、2050年までにScope3を含むGHG排出量のネットゼロを目指しています。海運事業では、船舶の燃料転換や運航効率改善を進めるとともに、次世代燃料船への投資を中長期的な削減戦略の中心に位置づけています。
2030年度の中間目標として、海運事業では2020年度比で輸送トンマイル当たりのGHG排出原単位を20%削減する目標を設定しています。また、不動産事業では2013年度比でGHG排出総量を75%削減する目標を掲げています。なお、2030年の定量目標は主にScope1・2を対象としており、2050年のネットゼロ目標にはScope3も含まれます。
重点排出源と削減施策
飯野海運のGHG排出構造では、2024年度の公表対象においてScope1が約86.7%を占めています。一方、同社のネットゼロ戦略では、自主運航船をScope1、定期貸船をScope3として区分しています。公表されているScope3のカテゴリ別排出量は定期貸船由来の排出を網羅していないため、グラフ上のScope別割合だけでは、同社の船隊全体の排出構造を判断できない点に注意が必要です。
自主運航船では、既存船へのバイオ燃料の導入や運航効率の改善に取り組むとともに、船種に適した次世代燃料船への投資を段階的に進めています。具体的には、LPG・液化エタン・メタノールなどを燃料として使用できる二元燃料船への投資や、AIを活用した航海の最適化、船体抵抗を抑える技術の導入などを進めています。
一方、定期貸船では、船舶の燃費実績を評価するCIIなどを通じて排出状況を管理するとともに、将来の水素・アンモニア燃料船を見据えた運航・管理技術の蓄積に取り組んでいます。また、2025年4月にはインターナルカーボンプライシング(ICP)を導入し、Scope1の排出量を投資判断に反映する仕組みも整えています。
進捗と今後の課題
現在の進捗を見ると、海運事業のGHG排出原単位は2024年度に9.23g-CO₂/トンマイルとなり、2020年度比14.7%削減しました。さらに、2025年度の第三者保証済みの実績は9.10g-CO₂/トンマイルで、2020年度の10.82g-CO₂/トンマイルから約15.9%の削減となっています。ただし、排出原単位の改善は輸送量当たりの効率向上を示すものであり、GHG排出総量が同じ割合で減少したことを意味するものではありません。
このように飯野海運は、船舶の運航形態に応じて、燃料転換、運航効率改善、次世代燃料船への投資、排出管理を組み合わせてネットゼロに取り組んでいます。 今後は、2030年の排出原単位目標に向けた改善を継続するとともに、2050年目標の対象となるScope3を含めた排出削減の進捗を、どのように把握・評価していくかが重要になります。
表1.ネットゼロに取り組む4社の目標・重点施策・進捗比較
| 業種 | 企業 | 2050年長期目標 | 2030年中間目標 | 主な排出源 | 主な削減施策 | 進捗・実績 |
|---|---|---|---|---|---|---|
| 小売・卸売 | アスクル | Scope1・2・3を含むネットゼロ(90%削減・残余排出の中和) | Scope1・2:2021年比88%削減。Scope3:対象排出量25%削減。2028年度までに調達排出量の90%を占めるサプライヤーが科学に基づく目標を設定 | Scope3 Cat1(商品調達) | 商品CO₂の可視化、サプライヤーの目標設定・削減支援、低炭素商品の調達 | 2026年5月期:Scope1・2は7,545t、Scope3は約157.1万t。いずれも前年度比減少 |
| 化学 | ダイセル | Scope1・2・3を2018年度比90%削減し、残余排出を中和 | Scope1・2:2018年度比50.4%削減。Scope3 Cat1・3・4合計:同30%削減 | 製造工程のScope1、Scope3 Cat1(原材料調達) | 製造プロセス改善、革新技術、エネルギー転換、原材料対策、ICP活用 | 2025年度:Scope1・2は214万t-CO₂e(2018年度比7.9%減)。新たなSBT目標とは算定条件が異なる |
| 電気機器 | セイコーエプソン | Scope1・2・3を2017年度比90%削減し、残余排出を中和 | Scope1・2:2017年度比90%削減。Scope1・2・3合計:同55%削減 | Scope3 Cat1(部材調達)、Cat11(製品使用) | サプライヤー協働、再生材活用、製品省エネ・小型軽量化、設備電化 | 2025年度:Scope1・2は2017年度比82%減、Scope1・2・3合計は35%減 |
| 運輸・輸送(海運) | 飯野海運 | Scope3を含むカーボンニュートラル(ネットゼロ) | 海運事業:2020年度比GHG排出原単位20%削減。不動産事業:2013年度比排出総量75%削減 | Scope1(自主運航船)、Scope3(定期貸船) | 次世代燃料船への投資、燃料転換、運航効率改善、船舶排出管理 | 2025年度:海運事業の排出原単位9.10g-CO₂/トンマイル(2020年度比約15.9%減) |
※目標の基準年、対象Scope、削減対象範囲、成果指標は企業ごとに異なります。数値の単純比較や企業の優劣評価を目的とした表ではありません。
※アスクルの2026年5月期実績は第三者検証前の会社算定値です。ダイセルの実績は従来の算定基準によるものです。また、飯野海運の2024年度の公表Scope3排出量は定期貸船由来の排出を網羅していません。
3.4社の比較から見える、ネットゼロに向けた削減戦略の考え方
削減施策の選択肢は共通でも、優先順位と組み合わせは異なる
ネットゼロに向けた削減施策には、省エネルギー、電化・燃料転換、原材料・製品の見直し、サプライヤーとの協働など、企業に共通する選択肢があります。
これらの施策は、GHG排出量のScopeやカテゴリごとに整理できます。
表2.Scope・カテゴリ別の代表的な削減施策
| 排出区分 | 主な排出源 | 代表的な削減施策 |
|---|---|---|
| Scope1 | 自社設備・車両・船舶の燃料燃焼、工業プロセス等 | 省エネ・運用改善、設備更新、工程改善、電化、低炭素燃料への転換 |
| Scope2 | 購入した電力・熱等 | エネルギー使用量削減、再生可能エネルギーの導入・調達、熱源の低炭素化 |
| Scope3 Cat1 | 購入した製品・サービス | 低炭素原材料・部品・商品の採用、調達仕様の見直し、サプライヤーとの排出削減協働 |
| Scope3 Cat4 | 上流の輸送・配送 | 輸送効率化、積載率向上、輸送手段・燃料の転換、物流事業者との協働 |
| Scope3 Cat11 | 販売した製品の使用 | 製品の省エネ性能向上、使用時のエネルギー消費削減、製品設計の改善 |
| Scope3 Cat12 | 販売した製品の廃棄 | 長寿命化、解体・リサイクルしやすい製品設計、廃棄・リサイクル方法の改善 |
※代表的な施策候補を示したものであり、すべての企業・製品に適用できるものではありません。また、一つの施策が複数のScope・カテゴリに影響する場合があります。
こうした削減施策の選択肢は共通していても、実際の優先順位は企業によって異なります。例えば、アスクルでは商品調達に伴う排出量が大きいため、サプライヤーとの協働や調達商品の低炭素化が重要になります。一方、セイコーエプソンでは、原材料・部材の調達に加えて、販売製品の使用段階も大きな排出源となることから、調達対策と製品の省エネルギー性能の向上を組み合わせています。また、ダイセルでは製造工程の改善やエネルギー転換、飯野海運では船舶の燃料転換や運航効率改善など、それぞれの事業活動に応じた施策に取り組んでいます。
ただし、排出量が大きい領域から必ず優先して着手すればよいわけではありません。削減施策の優先順位を判断する際には、排出源の大きさに加え、見込まれる削減インパクト、技術的な実現可能性、投資負担、実施時期などを踏まえる必要があります。
4社の取り組みを比較すると、業種・事業構造によって、排出削減に向けて重点的に取り組む領域や施策の組み合わせが異なることが分かります。
自社で実行する施策と、取引先との協働が必要な施策を組み合わせる
削減施策を計画する際には、排出量の大きさや削減効果だけでなく、誰が削減を実行し、自社がどこまで関与できるかを考える必要があります。
例えば、ダイセルの製造プロセス改善や、飯野海運の自主運航船における運航効率改善は、自社の設備・事業活動を中心に進める施策です。一方、アスクルの商品調達やセイコーエプソンの部材調達に伴う排出削減では、サプライヤー自身による取り組みが不可欠になります。また、セイコーエプソンの製品省エネルギー化は、自社の製品設計によって削減を促せるものの、実際の排出は顧客による製品使用時に発生します。飯野海運でも、自主運航船と定期貸船では、排出削減に関与する主体や管理できる範囲が異なります。
このように、GHG排出量の削減には、自社が直接実行できる施策だけでなく、取引先への働きかけや共同での取り組みが必要な施策があります。
ネットゼロに向けては、施策の削減効果と実行条件を踏まえ、自社で実行する取り組みと、サプライヤー・顧客・事業パートナーとの協働を組み合わせることが重要です。
中間目標と進捗は、GHG削減成果と施策の実行状況を分けて管理する
2050年のネットゼロ目標に向けては、2030年などの中間目標を設定し、GHG排出量の削減状況を継続的に確認することが重要です。その際には、GHG排出量がどれだけ減少したかを示す「成果KPI」と、削減施策がどこまで実行されたかを示す「施策KPI」を区別して管理する必要があります。
成果KPIにはGHG排出総量、基準年からの削減率、事業活動量当たりの排出原単位などがあり、施策KPIには設備更新や再生可能エネルギーの導入状況、削減目標を設定したサプライヤーの割合などがあります。例えば、アスクルはGHG排出量の削減目標に加え、サプライヤーによる削減目標の設定を進めています。セイコーエプソンではScope1・2とScope1・2・3全体の削減率を確認でき、飯野海運は海運事業の中間目標に輸送トンマイル当たりの排出原単位を用いています。
さらに重要なのは、GHG排出量の計画と実績との差の要因を分析することです。排出量の増減には、削減施策の効果だけでなく、生産量・販売量・輸送量などの活動量の変化、排出係数の変化、算定範囲の変更なども影響します。例えば、GHG排出量が計画を上回っていても、事業活動量の増加が主な原因で、削減施策自体は計画どおり進んでいる場合があります。逆に、排出量が減少していても、事業活動の縮小による影響が大きく、削減施策の効果は限定的な場合もあります。
このため、計画排出量を出発点として、活動量の変化、削減施策の効果の計画差、その他の要因を分け、実績排出量との差をウォーターフォールなどで可視化する方法が有効です。実際に、企業がGHG排出量の増減要因を分解して公表する例もあります。第一三共は、前年度からのCO₂排出量の変化について、生産・活動量の増加と、再生可能電力への転換、省エネルギー設備投資などによる削減量を分けて公表しています。これは前年度との増減要因分析ですが、同様の考え方を計画と実績の差異分析にも応用できます。その際には、当初計画に織り込んだ削減効果と実際の削減効果との差を把握し、活動量の想定差などと区別することが重要です。算定範囲や算定方法が変更された場合は、比較可能な条件に補正してから差異を分析する必要があります。
ネットゼロに向けた進捗管理では、成果KPIと施策KPIを確認するだけでなく、計画と実績の差異を要因分解し、削減施策の効果を検証して次の対策につなげることが重要です。
ここまでの4社の比較から、重点排出源だけでなく、削減施策の組み合わせ、実行主体、進捗の測り方も企業ごとに異なることが分かります。次章では、こうした違いを踏まえ、自社の排出構造や課題から参考になる事例を探し、削減施策を選ぶ際に確認すべきポイントを整理します。
4.企業事例を自社のネットゼロ戦略にどう活かすか
ネットゼロに取り組む4社の事例から、同じ削減施策でも、企業の排出構造や事業上の条件によって優先順位や実行方法が異なることが分かります。
こうした事例を自社のネットゼロ戦略に活かすためには、業種が同じ企業を参考にするだけでなく、自社の重点排出源や課題と共通する部分に着目することが重要です。
自社の排出構造・課題から参考になる企業事例を探す
Scope1・2・3の削減方法は、排出源や事業構造によって異なります。第3章の表2で整理した代表的な削減施策を踏まえ、ここでは4社の事例から、自社の排出構造や課題に応じて参考にできる取り組みを整理します。
表3.自社の排出構造・課題から見る参考企業と削減施策
| 自社の排出構造・課題 | 参考企業 | 主な取り組み | 自社への応用で着目する点 |
|---|---|---|---|
| Scope3カテゴリ1が大きく、サプライヤーの排出削減が課題 | アスクル | 重点サプライヤーの特定、排出量の可視化、目標設定・算定支援 | 排出量の大きいサプライヤーを特定し、相手の状況に応じた協働を進める |
| 原材料・部品調達に加えて、販売製品の使用時排出も大きい | セイコーエプソン | サプライヤー協働、再生材の活用、製品の省エネルギー設計 | 調達段階と製品使用段階の双方で、削減余地を検討する |
| 製造工程の燃料・エネルギー使用に伴う排出が大きい | ダイセル | 製造工程の改善、エネルギー供給の転換、革新的な生産技術の開発 | 既存設備の改善と中長期的な技術・設備転換を組み合わせる |
| 船舶などの燃料使用に伴う排出が大きく、運航・管理の主体が異なる | 飯野海運 | 運航効率改善、燃料転換、次世代燃料船への投資、運航形態に応じた排出管理 | 自社で直接削減できる排出源と、取引先などとの協働が必要な排出源を区別する |
※各社の取り組みは第2章で紹介した内容に基づきます。自社への応用で着目する点は、企業事例から得られる示唆を整理したものであり、すべての企業に適用できるものではありません。
このように、参考にすべき企業は必ずしも自社と同じ業種とは限りません。例えば、製造業であっても、購入した原材料・部品に伴う排出が大きければ、アスクルのサプライヤー協働が参考になる場合があります。また、自社と取引先の双方が管理する設備・活動に排出源が分かれる企業では、飯野海運のように、実行主体や管理できる範囲を区別する考え方が参考になります。
ただし、排出構造が似ていても、設備や技術、取引先との関係などが異なれば、同じ施策をそのまま適用できるとは限りません。他社の事例は削減施策の選択肢を広げるための参考情報として捉え、自社の条件に照らして検討する必要があります。
参考事例を自社に応用するための3つの確認事項
他社の取り組みを参考に、自社に適した削減施策を選ぶ際には、次の3つの観点から検討することが重要です。
① 自社の重点排出源はどこにあるか
まず、Scope1・2・3の排出構造を確認し、特に削減を重視すべき排出源を把握します。Scope3では、カテゴリ別の排出量だけでなく、主要な調達品目、製品、取引先などにも着目します。
例えば、Scope3カテゴリ1が大きい場合でも、どの調達品目やサプライヤーに排出量が集中しているかによって、参考になる削減施策は異なります。
② どの施策が参考になり、どの程度の削減効果を期待できるか
その際には、対象排出源の排出量と想定削減率から削減インパクトを概算し、技術的な実現可能性、コスト、実施時期などと合わせて評価することが重要です。
例えば、ダイセルの製造工程改善が参考になる場合でも、自社の設備構成や使用するエネルギー、設備更新の時期が異なれば、期待できる削減効果や必要な投資は変わります。排出量が大きい領域や、他社で実施されている施策をそのまま優先するのではなく、自社で期待できる削減インパクトと実現可能性を踏まえて、施策の優先順位を検討する必要があります。
③ 誰が削減施策を実行できるか
最後に、施策の実行主体を確認します。製造工程の改善や製品設計の変更など、社内部門が中心となる施策もあれば、サプライヤーや事業パートナーとの協働が不可欠な施策もあります。また、社内で実行する施策であっても、サステナビリティ部門だけで完結するとは限りません。設備改善には生産・技術部門、原材料の変更には調達・開発部門、設備投資には経営層や財務部門など、関係部門の協力が必要になります。
削減効果が期待できる施策であっても、こうした社内外の協力が得られなければ、実行は困難です。自社が直接実行できる範囲と、関係者との調整・協働が必要な範囲を区別することが重要です。
このように、重点排出源、削減インパクトと実現可能性、実行主体の3つを確認することで、他社の取り組みを参考にしながら、自社で優先的に検討すべき削減施策を絞り込むことができます。
自社の現在地を確認し、次に取り組むことを明確にする
参考になる削減施策を見つけても、それだけでネットゼロの実現につながるわけではありません。自社でどこまで対応できているかを確認し、次に整備すべき実務を明確にする必要があります。
例えば、Scope3の排出量を算定していても、重点的に削減すべきサプライヤーが特定されていなければ、具体的な施策につなげることは難しくなります。また、削減施策の候補があっても、実施時期、担当部門、必要な投資が決まっていなければ、実行可能な計画とはいえません。
そのため、他社の企業事例を参考にすることに加え、GHG算定・排出構造の把握から、目標設定、削減・移行計画、実行・進捗管理、情報開示・第三者保証まで、自社の対応状況を一連の実務として確認することが重要です。
5.まとめ|ネットゼロ企業事例から学べること
本記事では、アスクル、ダイセル、セイコーエプソン、飯野海運の4社を取り上げ、GHG排出構造、2050年ネットゼロ目標と2030年中間目標、削減施策、進捗を比較しました。4社の事例から、次の3つのポイントが分かります。
- 業種・事業構造によって、重点的に削減すべき排出源は異なる。
同じ業種でも、製品や事業活動、サプライチェーンの構造によって排出量の構成は異なります。自社のScope・カテゴリ別の排出構造を把握し、重点排出源を特定することが、削減施策を検討する出発点となります。 - 削減施策には共通する選択肢があるが、優先順位と組み合わせは異なる。
他社の取り組みを参考にする際には、自社の排出構造や事業上の条件との共通点・相違点を確認し、削減インパクト、技術的な実現可能性、コスト、実施時期などを踏まえて施策を選ぶことが重要です。 - 削減施策の実行主体を明確にし、GHG削減成果につなげることが重要となる。
自社で実行する施策と取引先との協働が必要な施策を区別し、関係部門と連携して取り組む必要があります。また、施策の実行状況とGHG排出量の変化を確認し、目標に向けた進捗を管理することが重要です。
ネットゼロ企業事例を自社の戦略に活かすためには、他社の削減施策をそのまま取り入れるのではなく、自社の重点排出源と実行条件に合った施策を選び、実行・進捗管理を通じてGHG削減成果につなげることが重要です。
FAQ
Q1.企業の2030年中間目標と2050年ネットゼロ目標では、対象範囲が異なることがありますか?
はい。2050年のネットゼロ目標ではScope1・2・3を対象としていても、2030年の中間目標では、Scope別に異なる削減率や対象カテゴリを設定している場合があります。
例えば、飯野海運は2050年にScope3を含むネットゼロを目指していますが、2030年の海運事業の定量目標は主にScope1・2のGHG排出原単位を対象としています。
企業の目標を確認する際には、削減率だけでなく、基準年、対象Scope・カテゴリ、排出総量と原単位の違いを確認することが重要です。
Q2.GHG排出量の削減率が高い企業ほど、ネットゼロへの取り組みが進んでいると判断できますか?
削減率だけで判断することはできません。企業によって基準年、算定対象、排出構造、削減目標の範囲が異なるためです。また、GHG排出総量の削減率と、売上高や生産量、輸送量などに対する排出原単位の改善率は、同じ意味ではありません。
企業の取り組みを比較する際には、それぞれの目標に対する進捗に加え、実施している削減施策や、その成果を確認することが重要です。
Q3.Scope3の公表排出量が少ない企業は、サプライチェーンの排出量も少ないのでしょうか?
必ずしもそうではありません。Scope3の算定対象カテゴリや組織・事業の範囲は企業によって異なり、公表値がサプライチェーン全体の排出を網羅していない場合があります。
例えば、今回紹介した飯野海運では、公表されているScope3のカテゴリ別排出量に、定期貸船由来の排出が十分に含まれていません。
企業間でScope3排出量を比較する際には、数値だけでなく、算定対象範囲と未算定・未開示の排出源を確認する必要があります