SSBJ対応で見えたマテリアリティとKPIの接続課題を解説。事業戦略・財務影響・部門責任をつなぎ、経営判断に活かす実務視点を紹介。
SSBJ対応が具体化するにつれ、各社が自ら判断する場面も増えていきます。
2026年9月18日に開催したSSBJ分科会 第2期 第4回では、公認会計士・元SSBJ委員の森 洋一氏を迎え、「企業価値を伝えるサステナビリティ開示―SSBJ対応を経営・財務・ガバナンスにつなげる」をテーマに議論しました。
当日の質問や意見交換で特に関心が集まった論点を、三つの問いに整理します。
01 「何が重要か」を、会社として説明できるか
SSBJ基準では、企業ごとにサステナビリティ関連のリスク・機会を識別し、重要な情報を判断します。自社のビジネスモデルや外部環境に照らし、なぜその情報を重要と判断したのかまで説明することが求められます。
02 財務影響を、「数値化すること」自体が目的になっていないか
投資家は、数字の精緻さに加え、リスク・機会が将来のビジネスモデル、戦略、キャッシュ・フローや資本コストへどうつながるかを見ています。定量化が難しい場合も、意思決定に必要な前提や影響経路を示すことが重要です。
03 その判断ロジックを、ガバナンスと保証まで通せるか
重要性、戦略、KPI、開示対象は、社内の意思決定や監督のプロセスとセットで考える必要があります。誰が判断し、どの会議体で確認し、その根拠をどこに残すのか。そこまで含めて設計することが論点になります。
SSBJ分科会とは
SSBJ分科会は、Booost株式会社が主催する、企業の実務担当者を対象とした全6回の実践型プログラムです。2026年6月から、講師による解説に加え、参加企業同士のディスカッションや各社の課題共有を通じて、SSBJ対応における実務上の判断や進め方を検討しています。
第4回では、第1〜3回で扱ってきた「開示ではなく経営課題」「事業・財務への接続」「社内実装」を踏まえ、各社が自社のSSBJ対応を捉え直す中間振り返りとして、重要性判断、財務・非財務情報のつながり、開示とガバナンスの連動を掘り下げました。
第4回講師 森氏プロフィール
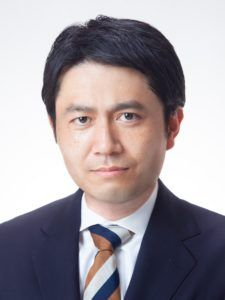
監査法人にて、財務諸表監査、ガバナンス構築支援、サステナビリティ関連の研究・調査および保証業務に従事。以後、企業開示、サステナビリティ戦略支援、GHG排出削減プロジェクトの開発、統合報告およびコーポレートガバナンスに関する支援を行う。
国際統合報告カウンシル(IIRC)および気候開示基準委員会(CDSB)のメンバーとして、設立時から統合報告およびサステナビリティ関連開示に関する国際フレームワーク・基準の開発に参画し、あわせて国際監査保証基準審議会(IAASB)における温室効果ガス排出量に関する保証基準の開発にも関与。
国内では、サステナビリティ、統合報告、人的資本開示等に関する政府検討会の委員を歴任するとともに、財務会計基準機構 サステナビリティ基準委員会(SSBJ)委員として、SSBJサステナビリティ開示基準の策定に参画(2025年3月まで)。
現在、日本公認会計士協会(JICPA)テクニカル・ディレクター、IFRS財団 IRCCメンバーを務める。
第1回ではSSBJ対応を「開示作業」ではなく経営課題として捉える視点を、第2回では事業戦略・マテリアリティ・財務的影響の接続を、第3回では「誰が何を判断するのか」という社内実装を取り上げました。第4回は、それらを一段引いて捉え直し、会社としての判断根拠をどうつくり、どう説明可能にするかを考える回です。