Scope3カテゴリ1(購入した製品・サービス)はなぜ排出量が最大になりやすいのか。排出の実態がサプライヤー側にあるため算定が難しく、金額ベース原単位では削減が数値に反映されにくい理由と、解釈・説明のポイントを整理します。
1.SSBJではScope3をどこまで開示する必要があるのか
SSBJ基準に対応するうえで、Scope3について実務担当者がまず迷いやすいのが、「15カテゴリをすべて算定・開示しなければならないのか」「一部を除外してよいのか」という点です。
結論から言えば、Scope3では15カテゴリすべてについて自社との関連性を確認する必要がありますが、すべてのカテゴリが必ずしも自社に該当し、同じ粒度で開示されるわけではありません。重要なのは、全カテゴリを機械的に開示することではなく、自社の事業やバリューチェーンとの関係、情報の重要性を踏まえて開示範囲を判断し、その判断を説明できる状態にしておくことです。
Scope3は原則としてどの範囲が開示対象になるのか
SSBJの気候関連開示基準では、Scope1・Scope2に加えてScope3温室効果ガス排出量が気候関連の指標として位置づけられています。Scope3については、GHG Protocolで示される15カテゴリを基礎として、自社のバリューチェーンに関連する排出を確認していきます。
ただし、15カテゴリすべてがすべての企業に該当するわけではありません。例えば、事業形態によっては該当する活動自体が存在しないカテゴリもあります。また、関連する活動があっても、その情報が利用者の意思決定に影響する重要な情報かどうかは企業ごとに異なります。
そのため実務では、まず15カテゴリについて、
- 自社の事業・バリューチェーンに該当するか
- 排出量や事業への影響が相対的に大きいか
- 気候関連のリスク・機会との関係があるか
- 利用者の意思決定に影響する情報か
といった観点から整理することが重要です。
つまりScope3の開示範囲は、単に「算定できる範囲」ではなく、企業の事実・状況と重要性を踏まえて判断するものと捉える必要があります。
Scope3のカテゴリ別開示はどこまで必要か
Scope3は、合計値だけではなく、カテゴリ別に分解した情報が重要になります。
カテゴリごとに排出の性質や事業との関係が異なるため、合計値だけでは、どこに排出が集中し、どこにリスク・機会や削減上の論点があるのかを把握しにくいためです。例えば、カテゴリ1「購入した製品・サービス」が大きい企業、カテゴリ11「販売した製品の使用」が大きい企業、カテゴリ15「投資」が重要な金融機関を比較すると、Scope3の合計値が同程度であったとしても、企業が抱えるリスクや削減手段は大きく異なります。
そのため、カテゴリ別開示は単なる内訳表示ではなく、排出構造と事業・バリューチェーンとの関係を説明するための情報として捉えることが重要です。
重要性(マテリアリティ)はScope3開示でどう判断するのか
Scope3についても、SSBJ基準全体と同様に重要性の判断が適用されます。
ここでいう重要性は、単純に排出量の大小だけで決まるものではありません。例えば、排出量が相対的に小さくても、
- 将来の移行リスクと深く関係する
- 事業戦略や製品戦略に影響する
- 利用者の意思決定に影響する
- 今後大きく変化する可能性がある
といった場合には、重要な情報となる可能性があります。
一方で、重要性がないと判断したカテゴリについては、他の重要性がないカテゴリと集約して開示する場合や、Scope3排出量の絶対総量の測定に含めない場合もあります。ただし、重要性のある情報が、重要性のない情報の中に埋もれて分かりにくくならないようにすることが前提です。
したがって、Scope3の重要性判断では、「排出量が大きいか」だけでなく、「その情報が利用者の意思決定に影響するか」まで含めて考えることが重要です。
一部カテゴリを除外する場合、何を説明する必要があるのか
Scope3の15カテゴリを確認した結果、一部カテゴリを測定・開示対象に含めないことはあり得ます。ただし、「データが取れないから除外する」というだけでは十分ではありません。
企業として、
- そのカテゴリが自社に該当するか
- 重要性をどのように判断したか
- どのような前提で測定・開示範囲を決めたか
- 除外によってScope3全体の理解にどのような影響があるか
を整理しておくことが重要です。
したがって、Scope3開示で問われるのは、「15カテゴリすべてを開示したか」だけではありません。むしろ、「どのカテゴリを対象とし、どのカテゴリを対象外とし、その判断をなぜ行ったのかを説明できるか」が重要です。
次章では、Scope3で推計や不確実性が避けられない理由を整理します。
2.Scope3算定ではなぜ推計や不確実性が避けられないのか
Scope3は、バリューチェーン全体の排出を対象とするため、企業がすべての排出源について同じ品質・粒度のデータを取得することは現実的ではありません。そのため、Scope3算定では一次データだけでなく、二次データや推計を組み合わせることが前提となります。
ここで重要なのは、推計や二次データを使うこと自体ではなく、どのデータ・算定方法を用い、どのような前提や不確実性を含んでいるのかを説明できることです。
Scope3算定で一次データと二次データはどう使い分けるのか
Scope3算定で用いるデータは、大きく一次データと二次データに分けられます。
一次データは、自社のバリューチェーン内の特定の活動に直接対応するデータです。例えば、サプライヤー固有の排出量データや、購入量、輸送量・輸送距離などが該当します。一方、二次データには、業界平均値、政府や各種データベースの排出原単位などがあります。
一般に、活動の実態をより直接反映できる一次データは有用ですが、一次データであれば常に高品質とは限りません。算定範囲や方法が不明確であれば、かえって比較や継続管理が難しくなる場合もあります。
そのため、一次データと二次データは単純に優劣で使い分けるのではなく、そのカテゴリの重要性、削減施策との関係、データの品質や取得可能性、継続的に収集・管理できるかといった観点から選択することが重要です。
推計値・概算値を使ってもよいのか
Scope3では、推計値や概算値を用いること自体が直ちに問題になるわけではありません。
実務では、すべての取引先や活動について一次データを取得できないため、購買金額、調達数量、業界平均値、排出原単位などを用いて推計する場面が多くあります。重要なのは、推計を使ったことではなく、その推計に合理的な根拠があるかです。
例えば、
- どのデータを用いたのか
- どの排出原単位を使用したのか
- どのような仮定を置いたのか
- 推計対象はどの範囲か
を整理しておく必要があります。
つまりScope3における推計は、「精度が低いから避けるもの」ではなく、利用可能な情報の範囲で排出量を把握するための実務上の手段です。
Scope3の算定方法によって生じる不確実性とは
Scope3では、同じカテゴリであっても、複数の算定方法が用いられる場合があります。GHG Protocolでは、カテゴリ1の例として、
- サプライヤー固有データを用いる方法
- ハイブリッド方式
- 平均データ方式
- 金額ベース方式
など、複数の算定方法が示されています。
こうした算定方法の違いによって、結果には一定の不確実性が生じます。例えば、金額ベースでは購入金額の変化が排出量へ影響しやすい一方、活動量ベースでは重量や数量など物理的な変化を反映しやすくなります。また、サプライヤー固有データを使う場合でも、データ品質や算定範囲が企業ごとに異なれば、結果にばらつきが生じます。
つまりScope3の不確実性は、単に「データが足りない」ことだけが原因ではありません。どのデータを用い、どの算定方法を選び、どの前提を置いたか、によって、算定結果そのものが変わり得るという構造的な特徴があります。
そのためScope3開示では、不確実性を完全になくすことよりも、どこに不確実性があり、それが算定結果にどう影響する可能性があるのかを把握しておくことが重要になります。
金額ベース・活動量ベースなど算定方法の違いをどう説明するか
Scope3では、金額ベース、活動量ベース、サプライヤー固有データなど、複数の算定方法が用いられます。
ここで重要なのは、単に「どの方法を使ったか」を示すことではありません。
例えば、
- なぜ金額ベースを採用したのか
- なぜ活動量ベースへ変更したのか
- なぜ一部カテゴリで一次データ化を進めているのか
- 前年と算定方法が変わった場合、その影響をどう捉えるのか
といった選択理由や変更理由を説明できることが重要です。
特にScope3では、算定方法の変更によって排出量が増減する場合があります。その変化が実際の排出削減によるものなのか、算定方法の変更によるものなのかを区別できなければ、開示情報の理解が難しくなります。
したがって、Scope3の算定方法を説明する際には、「どの方法を使ったか」だけでなく、「なぜその方法を選び、その選択が算定結果にどのような影響を与える可能性があるか」まで整理しておくことが重要です。
次章では、こうした推計や不確実性を踏まえ、Scope3の「説明可能性」とは何かを整理します。
※具体的なScope3の算定方法や15カテゴリ別の算定については、以下の記事で詳しく解説しています。
※削減施策を算定結果へ反映するために、どのカテゴリ・データ・算定方法をどう高度化するかについては、会員限定記事で詳しく整理しています。
3.SSBJで求められるScope3の「説明可能性」とは何か
前章で見たように、Scope3では推計や二次データを用いる場面があり、算定結果には一定の不確実性が含まれます。そのため、Scope3開示では数値だけでなく、その数値がどのような前提・判断のもとで作られたのかを説明できることが重要です。
ここでいう「説明可能性」とは、単に算定式を説明できることではありません。
どの範囲を対象としたのか、どのような前提や仮定を置いたのか、どこに不確実性があるのか、前年度から変更した場合、その理由と影響を説明できるか、といった、算定結果に至る判断過程を一貫して説明できる状態を指します。
算定の前提・仮定はどこまで開示する必要があるか
Scope3の算定結果は、対象範囲や使用する排出原単位、算定方法などによって変わる可能性があります。そのため、開示された排出量を利用者が理解するには、数値だけでなく、結果に大きな影響を与える前提や仮定が分かる必要があります。
例えば、
- 算定対象とした範囲
- 使用した主な排出原単位
- 推計を行った範囲
- 算定に影響する主要な仮定
などです。
ただし、すべての計算条件を細かく開示する必要があるという意味ではありません。重要なのは、算定結果の理解に影響する前提を明らかにすることです。
不確実性はどのように説明すべきか
Scope3では、不確実性そのものを完全になくすことは困難です。重要なのは、どこに不確実性があり、それが算定結果の理解にどのような影響を与える可能性があるかを把握することです。
例えば、
- 一部の活動量を推計している
- 業界平均の排出原単位を使用している
- サプライヤー固有の差異を十分に反映できていない
といった場合には、その影響を認識したうえで説明する必要があります。
また、すべての不確実性を同じように扱う必要はありません。排出量への影響が大きい領域や、事業上のリスク・機会と関係が深い領域では、より丁寧な説明や改善が必要になる場合があります。
つまり重要なのは、不確実性をゼロにすることではなく、重要な不確実性を把握し、説明できることです。
算定方法やデータを変更した場合、どう一貫性を保つか
Scope3の算定方法や使用データは、利用可能な情報の変化に応じて見直されることがあります。
ただし、変更によって排出量が増減した場合、実際の排出量が変化したのか、算定方法の変更によって数値が変化したのかを区別できなければ、年度間の比較が難しくなります。
そのため、変更があった場合には、何を変更したのか、なぜ変更したのか、算定結果にどのような影響があるのかを整理して説明できることが重要です。
Scope3開示における一貫性とは、毎年同じ方法を使い続けることではなく、変更があった場合でも比較可能性を損なわないよう、その理由と影響を説明できることと考えると分かりやすいでしょう。
「精度が高いこと」と「説明可能であること」は何が違うのか
Scope3では、「精度が高いこと」と「説明可能であること」は同じではありません。例えば、より詳細なデータを用いて算定していても、その対象範囲や変更理由を説明できなければ、利用者は数値の意味を適切に理解できません。
一方で、推計や二次データを含んでいても、どの前提で算定したのか、どこに不確実性があるのか、変更があればその理由は何かを整理できていれば、算定結果をより適切に理解できます。
したがってScope3で重要なのは、単に数値を精緻化することではなく、その数値がどのような判断のもとで作られたのかを、継続して説明できる状態をつくることです。
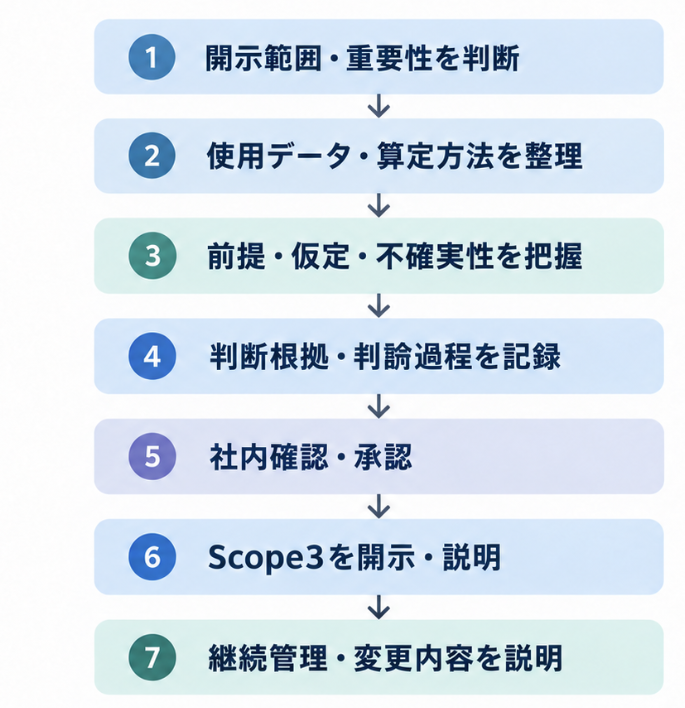
図1.Scope3の説明可能性を支える実務フロー
Scope3の説明可能性は、開示時に文章を整えるだけでは確保できません。開示範囲や算定方法を判断した根拠を記録し、社内で継続的に説明できる状態をつくることが重要です。
次章では、Scope3の説明可能性を支える社内プロセスとして、判断根拠の記録、確認・承認、変更履歴の管理について整理します。
※削減施策を算定結果へ反映するための算定・データ設計については、会員限定記事で詳しく整理します。
4.Scope3の開示・説明では、どのような社内プロセスが必要か
Scope3の説明可能性を確保するには、算定結果だけを保存しておけばよいわけではありません。前章で整理したように、Scope3では、対象範囲、使用データ、算定方法、前提、不確実性などについて企業として判断する場面があります。そのため、後から「なぜその判断をしたのか」を確認できるよう、算定から開示までの判断過程や変更履歴を社内で追跡できる状態にしておくことが重要です。
ここでは、Scope3の説明可能性を支える社内プロセスを整理します。
Scope3算定の「推論過程」をどう残すか
Scope3では、利用可能なデータが限られる中で、企業が一定の判断を行いながら算定する場面があります。
例えば、
- どのカテゴリを算定対象としたか
- どのデータを採用したか
- 推計をどの範囲で使用したか
- 複数の算定方法の中から、なぜその方法を選んだか
といった判断です。こうした算定結果に至る判断の過程は、最終的な排出量の数値だけを見ても分かりません。そのため、実務では、何を判断し、どの情報をもとに、なぜその結論に至ったのかを、後から確認できるようにしておくことが重要です。
ここでいう「推論過程を残す」とは、すべての検討を詳細な文書にすることではありません。重要なのは、算定や開示に重要な影響を与える判断について、その根拠を追跡できる状態にしておくことです。
算定・確認・承認の社内手続きをどう整えるか
Scope3は、サステナビリティ部門だけで必要なデータを完結できないケースが多くあります。
例えば、
- 購買・調達データ
- 物流データ
- 製品の販売・使用に関するデータ
- サプライヤーから取得する情報
など、複数の部門や外部企業からデータを集めることになります。
そのため、単にデータを集めるだけでなく、誰がデータを収集するのか、誰が算定内容を確認するのか、誰が重要な判断を承認するのか、といった役割を明確にしておくことが重要です。
特に、算定範囲や方法を変更する場合や、推計の前提を大きく見直す場合には、担当者だけの判断で完結させず、社内で確認・承認するプロセスを設けることが、説明の一貫性につながります。
データ・排出係数・算定ルールの変更履歴をどう管理するか
Scope3の算定では、年度を重ねる中で使用するデータや排出係数、算定方法が変わることがあります。問題になるのは、変更そのものではありません。
重要なのは、何を変更したのか、いつ変更したのか、なぜ変更したのか、排出量にどのような影響があったのかを確認できることです。
例えば、前年まで業界平均の排出原単位を使用していたカテゴリについて、当年度からサプライヤー固有データへ変更した場合、排出量の変化が実際の削減によるものなのか、データ変更によるものなのかを区別する必要があります。
そのため、Scope3のデータ管理では、算定結果だけでなく、使用したデータ・排出係数・算定ルールの変更履歴を残しておくことが重要です。これは、前章で整理した年度間の一貫性を支える仕組みにもなります。
第三者保証を見据えて何を記録しておくべきか
Scope3を含むサステナビリティ情報について第三者保証を受ける場合には、最終的な排出量だけでなく、その数値がどのようなデータや判断に基づいて作られたのかを確認できる状態が重要になります。
そのため、日頃の管理では、
- 使用したデータの出所
- 使用した排出係数
- 算定方法・算定ルール
- 重要な判断の根拠
- 確認・承認の履歴
- 前年度からの変更内容
などを追跡できる状態にしておくことが重要です。
ただし、ここで求められる具体的な証跡や内部統制、第三者保証の手続については、本記事では詳しく扱いません。
Scope3の説明可能性は、開示時に初めて作るものではありません。判断根拠を残し、確認・承認し、変更履歴を継続して管理するという社内プロセスがあって初めて、後から一貫した説明ができるようになります。
次章では、こうした合理的な判断や社内プロセスとも関係する、Scope3の推計・不確実性とセーフハーバーの考え方を整理します。
※Scope3を含むサステナビリティ情報の第三者保証については、以下の記事で詳しく整理しています。
5.Scope3の推計・不確実性とセーフハーバーはどう考えるべきか
これまで説明してきたように、Scope3では、推計や仮定を用いる場面があり、算定結果に一定の不確実性が含まれます。そこで実務担当者が気になるのが、「後から数値に差異が生じた場合、虚偽記載として責任を問われるのではないか」という点です。
こうしたScope3特有の不確実性を踏まえ、金融庁はScope3温室効果ガス排出量の定量情報について、セーフハーバーの考え方を明示しています。
推計や仮定を含むScope3開示は直ちに問題になるのか
結論から言えば、推計や仮定を含んでいることだけで、直ちに問題になるわけではありません。
Scope3は、バリューチェーン上の外部データや見積りを用いることがあり、不確実性を伴いやすい情報です。重要なのは、推計値そのものではなく、その情報がどのような合理的な前提や手続に基づいて作成されたのかです。
こうしたScope3特有の不確実性を踏まえ、制度上設けられているのが、次に説明するセーフハーバーの考え方です。
Scope3におけるセーフハーバーとは
ここでいうセーフハーバーとは、Scope3の定量情報について、一定の要件を満たす場合に、事後的に誤りや見積値との差異が判明しても、虚偽記載等の責任を負うものではないとする考え方です。
金融庁は、Scope3温室効果ガス排出量に関して、差異が生じる要因、推論過程等、社内の開示手続が、一般に合理的と考えられる範囲で具体的に記載されている場合には、虚偽記載等の責任を負うものではないという考え方を示しています。
したがって、セーフハーバーは、Scope3であれば多少間違ってもよいという制度ではありません。また、推計値を使えば自動的に保護されるというものでもありません。
重要なのは、不確実性を前提としても、合理的な判断・手続を経て開示していることを示せるかです。
合理的な前提・推論過程・社内手続が重要になる理由
前章で整理した社内プロセスは、単なる内部管理のためだけではありません。Scope3情報が、その時点で利用可能な情報をもとに合理的な判断・手続を経て作成されたことを説明する基盤にもなります。
金融庁の制度では、Scope3定量情報について、推論過程等に関する記載に加え、その情報に係る社内の開示手続についても記載することとされています。セーフハーバーとの関係でも、こうした情報が合理的な範囲で具体的に開示されていることが重要になります。
そのため企業としては、
- 差異が生じ得る要因
- 重要な前提・仮定
- 判断に至った推論過程
- 情報の適切性を検討・評価する社内手続
を、後から確認・説明できる状態にしておくことが重要です。
また、開示後に見積値と確定値の差異が判明した場合にも、その理由を説明できるようにしておく必要があります。
次章では、こうしたScope3の開示を、単なる算定・制度対応ではなく、リスク・機会や事業戦略とどのようにつなげて説明するかを見ていきます。
6.Scope3をリスク・機会・事業戦略とどう結びつけて説明するか
Scope3開示では、算定方法や不確実性を説明するだけでなく、その排出構造が企業のリスク・機会や事業戦略とどのように関係しているのかを捉えることも重要です。
Scope3は、原材料の調達から製品の使用・廃棄まで、企業のバリューチェーン全体に関わります。そのため、どのカテゴリから多くのGHGが排出されているかを見ることで、脱炭素社会への移行によって自社のどの事業・製品・取引関係が影響を受けやすいのかを考える手がかりになります。
Scope3はなぜ企業価値に関わるのか
Scope3の排出量は、単なる環境データではありません。その背景には、企業の製品構成、原材料、調達先、物流、顧客による製品の使用方法など、事業活動そのものがあります。
例えば、
- 低炭素製品への市場シフト
- 炭素価格や規制の強化
- 原材料価格や調達条件の変化
- 顧客からの環境性能要求
- サプライヤーへの排出削減要求
などが進めば、バリューチェーン上の排出構造が、コストや売上、競争力に影響する可能性があります。
つまりScope3を見ることは、「どこから排出しているか」を把握するだけでなく、「脱炭素への移行によって自社の事業がどこで影響を受けるのか」を考えることにつながります。
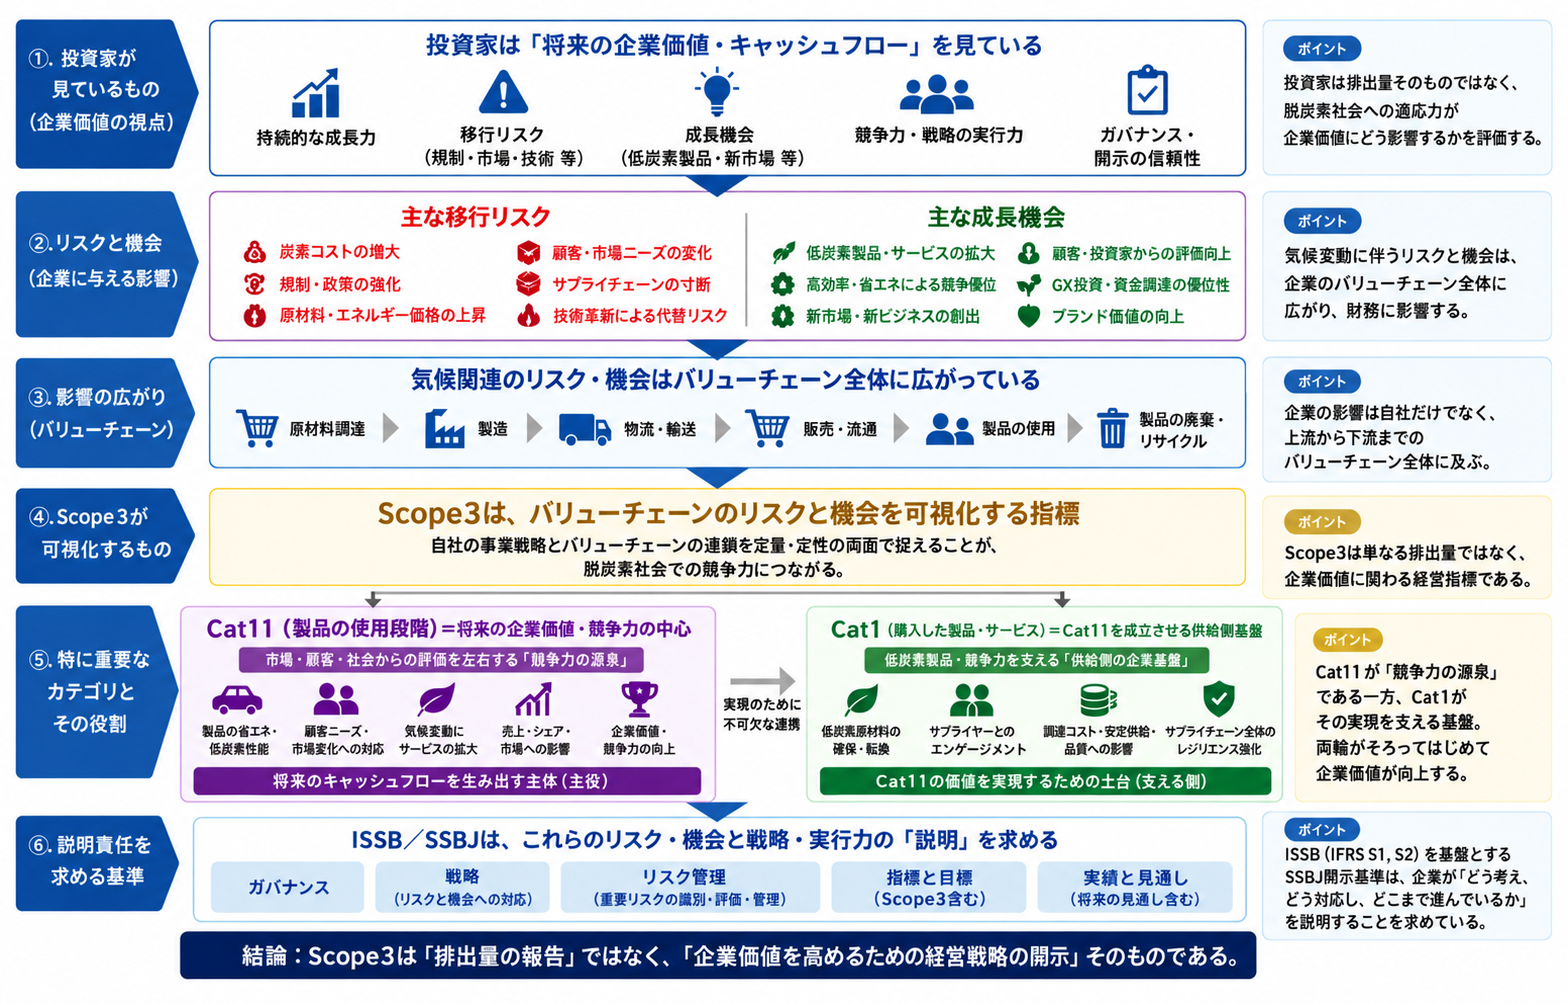
図2.なぜScope3が“経営課題”になるのか
Scope3の排出構造と事業戦略をどうつなげて説明するか
Scope3を事業戦略と結びつける際に重要なのは、排出量の多いカテゴリを並べることではありません。
まず、自社にとって重要な排出構造を把握し、その背景にある事業活動と、そこから生じるリスク・機会を整理します。
例えば、
排出量が大きいカテゴリを特定する
↓
その排出が生じる事業構造・取引構造を確認する
↓
市場・規制・調達などの変化によるリスク・機会を整理する
↓
企業としてどのような戦略・対応をとるのかを説明する
という順で考えると整理しやすくなります。
重要なのは、Scope3排出量そのものを経営指標と言い換えることではありません。「なぜこのカテゴリが自社にとって重要なのか。その背景にどのようなリスク・機会があり、企業としてどう対応しようとしているのか」を一貫して説明することです。
この考え方を具体的に見るために、次にカテゴリ11とカテゴリ1を例に整理します。
カテゴリ11から製品・市場の移行リスクと機会をどう読むか
カテゴリ11「販売した製品の使用」は、製品が顧客に使用される段階で生じる排出を対象とします。
例えば、自動車、機械、家電などでは、脱炭素への移行によって、省エネ性能や電化、低炭素製品への需要が高まれば、既存製品が移行リスクにさらされる一方、新たな市場機会が生まれる可能性もあります。
したがってカテゴリ11を見る際には、単に、「排出量が大きい」と説明するだけでなく、「その排出構造が、今後の製品戦略や市場変化とどう関係するのか」まで考えることが重要です。
※カテゴリ11の算定方法や具体的な論点については、以下の記事で詳しく整理しています。
カテゴリ1から調達・サプライチェーンの実行可能性をどう読むか
カテゴリ1「購入した製品・サービス」が大きい企業では、原材料や部材、調達先の排出がScope3の主要因となります。
この場合、削減を進めるには、自社の活動だけでなく、原材料の転換、調達先の変更、サプライヤーによる排出削減、サプライヤーとのデータ連携など、サプライチェーン側の変化が必要になります。
そのためカテゴリ1は、単なる「調達由来の排出量」ではなく、企業が掲げる脱炭素戦略をサプライチェーンまで含めて実行できるかを見る手がかりにもなります。例えば、低炭素製品への転換を戦略として掲げていても、その製品に必要な原材料や部材の低炭素化が進まなければ、戦略の実現が難しくなる場合があります。
つまり、製品・市場側で何を実現したいのかと、そのために調達・サプライチェーンをどう変える必要があるのかは切り離して考えられません。
次章では、こうしたScope3の情報を、投資家がどのような観点から見ているのかを整理します。
カテゴリ1の算定やデータ取得については、以下の記事で詳しく解説しています。
7.投資家はScope3開示の何を見ているのか
投資家がScope3開示を見る際、注目しているのは排出量の大小だけではありません。
重要なのは、企業が自社の排出構造をどのように認識し、それをリスク・機会や事業戦略、移行計画と結びつけて説明できているかです。
例えば、
- どのカテゴリに排出が集中しているのか
- その排出構造がどのようなリスク・機会と関係するのか
- どのような削減施策や事業戦略を進めるのか
- 移行計画に実現可能性があるのか
といった点は、企業の移行対応力や将来の競争力を考えるうえで重要な情報になります。
そのため、Scope3開示では、「どれだけ排出しているか」だけでなく、「なぜその排出構造になっており、企業としてどう変えていくのか」を説明することが重要です。
Scope3を排出量、リスク・機会、事業戦略、移行計画と一体で示すことで、単なる環境データではなく、企業の将来対応を説明する経営情報として位置づけることができます。
次章では、ここまでの内容を踏まえ、Scope3開示で企業が確認しておきたい実務上のポイントを整理します。
8.Scope3開示で企業が確認すべき実務ポイント
Scope3開示では、排出量を算定するだけでなく、開示範囲や算定方法、前提・不確実性、社内手続、事業戦略との関係まで、一貫して説明できる状態を整えておくことが重要です。
実務上は、次のポイントを確認しておくと整理しやすくなります。
| 論点 | 確認すること |
|---|---|
| 開示範囲 | どのScope3カテゴリを対象としているか |
| 重要性 | 重点カテゴリをどのような考え方で判断したか |
| 使用データ | 一次データ・二次データ・推計値をどのように使い分けているか |
| 算定方法 | 採用した算定方法と、その選択理由を説明できるか |
| 前提・仮定 | 算定結果に影響する主要な前提・仮定を把握しているか |
| 不確実性 | どの部分に不確実性があり、どの程度影響する可能性があるか |
| 一貫性 | 前年度から算定方法やデータを変更した場合、その理由と影響を説明できるか |
| 推論過程 | 重要な判断について、根拠や検討過程が記録されているか |
| 社内手続 | 算定・確認・承認の役割とプロセスが明確になっているか |
| 変更管理 | データ・排出係数・算定ルールの変更履歴を追跡できるか |
| リスク・機会 | 重要な排出構造が事業上のリスク・機会とどう関係するか整理できているか |
| 事業戦略・移行計画 | Scope3削減策と事業戦略・移行計画との関係を説明できるか |
| 第三者保証 | 算定根拠や証跡、確認・承認履歴を後から追跡できるか |
これらを個別に管理するのではなく、算定 → 判断 → 確認・承認 → 開示 → 継続管理までをつなげておくことが、Scope3を継続的に説明できる状態につながります。
9.まとめ|Scope3開示で重要なのは「精度」だけでなく「なぜそう判断したか」を説明できること
Scope3開示では、できるだけ精度の高いデータをそろえることは重要です。一方で、Scope3はバリューチェーン全体を対象とするため、推計や二次データを用いる場面があり、一定の不確実性を完全になくすことは困難です。
そのため重要なのは、単に数値を精緻化することではありません。どの範囲を対象とし、どのデータ・算定方法を用い、どこに不確実性があり、なぜその判断を行ったのかを説明できること。さらに、その排出構造が企業のリスク・機会や事業戦略、移行計画とどうつながっているのかを示せることが重要です。
Scope3を継続的に説明できる状態をつくるには、算定結果だけでなく、判断根拠や変更履歴、確認・承認のプロセスまで含めて管理しておく必要があります。
Scope3開示は、単なるGHG排出量の報告ではありません。算定、説明、社内管理、事業戦略をつなげ、企業が脱炭素への移行にどう向き合っているかを示す情報として捉えることが重要です。
参考
- SSBJ|サステナビリティ開示基準
SSBJ基準そのものの確認用。Scope3、重要性、気候関連開示の根拠として使用。
https://www.ssb-j.jp/jp/ssbj_standards.html - 金融庁|「企業内容等の開示に関する内閣府令」等の公布及びパブリックコメントの結果(2026年2月20日)
Scope3の推論過程、社内の開示手続、セーフハーバーの扱いを確認するうえで重要です。金融庁は、Scope3定量情報について、差異が生じる要因や推論過程、社内の開示手続等を合理的な範囲で具体的に記載した場合のセーフハーバーの考え方を示しています。
https://www.fsa.go.jp/news/r7/shouken/20260220/20260220.html - 金融庁|金融審議会「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ」報告
Scope3のような不確実性の高い情報、推論過程、セーフハーバー、保証制度の背景を確認する資料として有用です。
https://www.fsa.go.jp/singi/singi_kinyu/tosin/20260108.html - 金融庁|サステナビリティ情報の開示・保証に関する資料
SSBJ基準の適用や保証制度との関係を確認する補足資料として使えます。
https://www.fsa.go.jp/singi/singi_kigyou/siryou/kaikei/20260424/01.pdf - GHG Protocol|Corporate Value Chain (Scope 3) Accounting and Reporting Standard
Scope3の15カテゴリ、算定・報告の基本的な考え方を確認する一次資料です。
https://ghgprotocol.org/corporate-value-chain-scope-3-standard - GHG Protocol|Technical Guidance for Calculating Scope 3 Emissions
カテゴリごとの算定方法、一次・二次データ、推計方法などを確認する実務資料です。上記Scope 3 StandardページからCalculation Guidanceへアクセスできます。
https://ghgprotocol.org/corporate-value-chain-scope-3-standard
FAQ
Q1.SSBJではScope3をすべてのカテゴリについて開示する必要がありますか?
Scope3の15カテゴリすべてが、必ず同じ粒度で開示対象になるわけではありません。
まず各カテゴリが自社に該当するかを確認したうえで、排出量の大きさだけでなく、事業上のリスク・機会や情報利用者の意思決定への影響なども踏まえて、重要性を判断します。
重要なのは、どのカテゴリを対象とし、どのような考え方で開示範囲を決めたのかを説明できることです。
Q2.Scope3で推計値や二次データを使っても問題ありませんか?
Scope3では、すべての排出源について一次データを取得できるとは限らないため、二次データや推計値を使用する場合があります。
重要なのは、推計を使ったこと自体ではなく、どのデータや算定方法を使用し、どのような前提や不確実性が含まれているのかを把握・説明できることです。
また、重要な排出源については、データ品質を継続的に改善していくことも重要になります。
Q3.Scope3の「説明可能性」とは何を説明できる状態ですか?
本記事でいうScope3の「説明可能性」とは、排出量の数値だけでなく、その数値に至った判断過程を説明できる状態を指します。
具体的には、
- どの範囲を対象としたか
- どのデータ・算定方法を使用したか
- どのような前提や仮定を置いたか
- どこに不確実性があるか
- 算定方法などを変更した場合、その理由と影響は何か
を継続して説明できる状態です。
精度を高めることに加えて、「なぜそう判断したのか」を追跡できることが重要です。
Q4.Scope3の推計や不確実性は虚偽記載のリスクになりますか?
Scope3に推計や不確実性が含まれていることだけで、直ちに虚偽記載になるわけではありません。
Scope3は不確実性を伴いやすい情報であることから、制度上も一定のセーフハーバーの考え方が示されています。
ただし、推計値であれば自動的に保護されるという意味ではありません。差異が生じ得る要因や推論過程、社内の開示手続などを合理的に整理し、具体的に説明できることが重要です。
Q5.Scope3の第三者保証に向けて何を準備しておくべきですか?
Scope3の第三者保証を見据える場合は、最終的な排出量だけでなく、
- 使用したデータや排出係数
- 算定方法・算定ルール
- 重要な判断の根拠
- 確認・承認の履歴
- 前年度からの変更内容
などを後から追跡できる状態にしておくことが重要です。
※第三者保証で確認される内容や、内部統制・証跡管理などの具体的な準備については、こちらの記事で解説しています。