
CSRD開示は「定性だけ」で十分なのか?投資家批判20件から見えた新たな論点
CSRD対応が進む中、投資家は「開示しているか」だけでなく、意思決定に使える情報かを重視しています。本記事では、財務的影響の定量開示不足に対する投資家・規制機関など20件の批判をもとに、定性開示だけでは不十分とされる背景と、日本企業に求めら...
cat2:グローバル基準 (2) に関連する記事を表示しています。
CSRD対応が進む中、投資家は「開示しているか」だけでなく、意思決定に使える情報かを重視しています。本記事では、財務的影響の定量開示不足に対する投資家・規制機関など20件の批判をもとに、定性開示だけでは不十分とされる背景と、日本企業に求めら...

電池業界で急速に求められるCFP/PCF対応について、EU電池規則やバッテリーパスポートの流れを踏まえ、算定よりも重要なデータ運用の実務ポイントを整理します。
英国政府はUK CBAMの排出量算定・検証に関する二次法を最終化。2027年の制度開始に向け、実排出量の算定、第三者検証、2026年データ準備など、日本企業が押さえるべき実務ポイントを解説します。
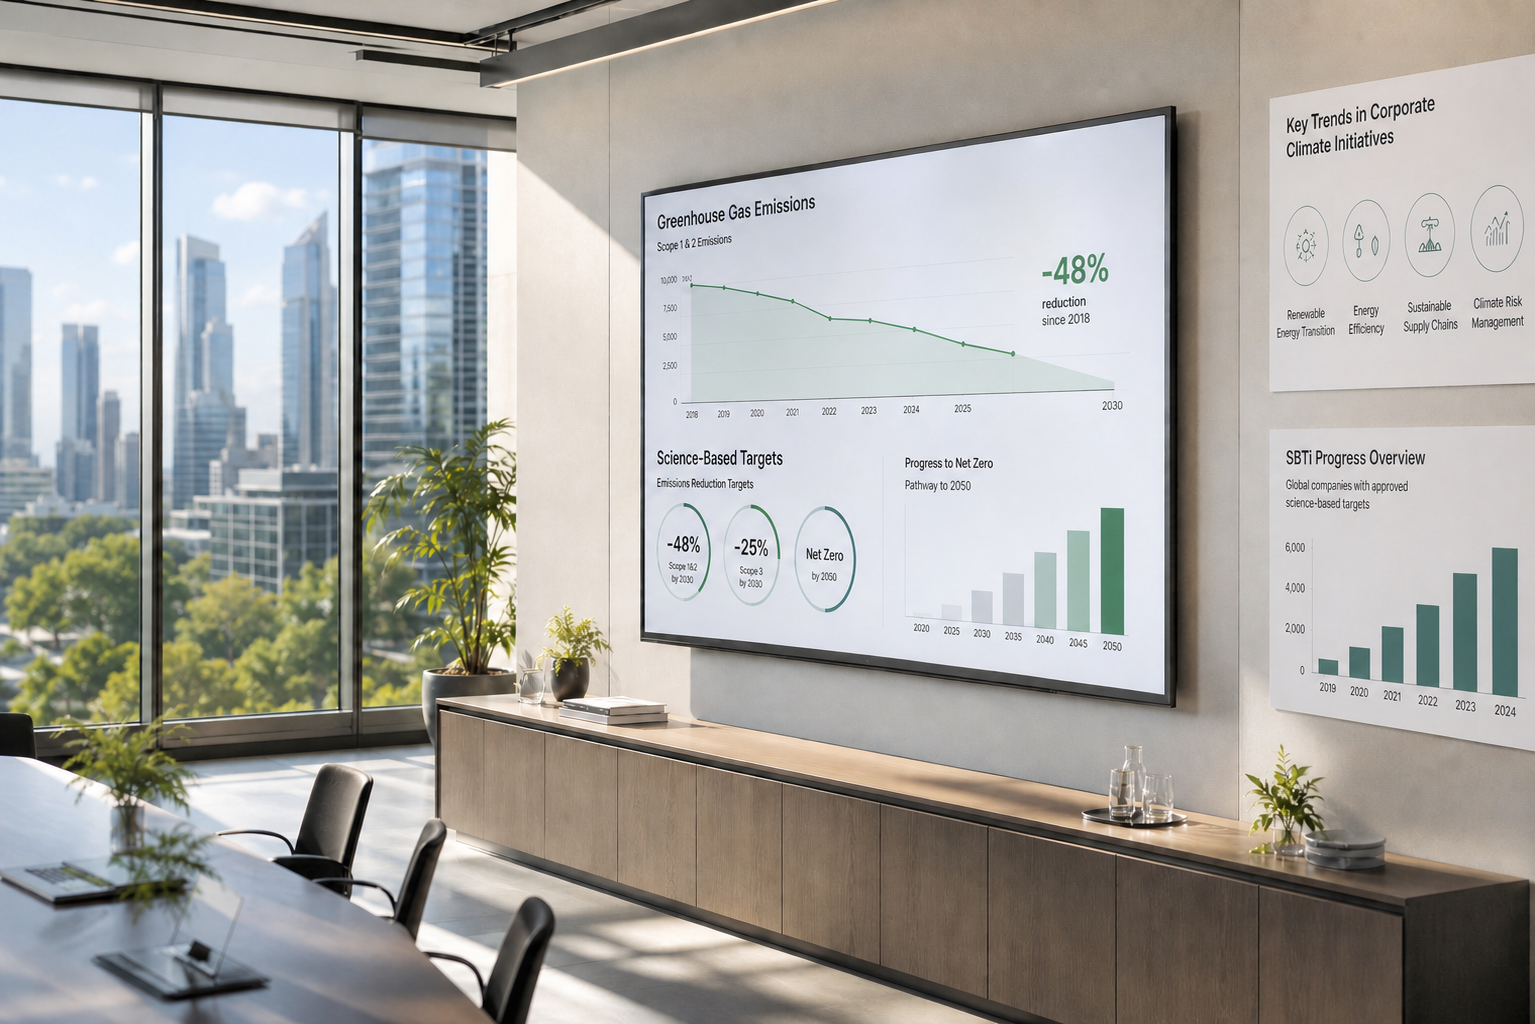
SBTi「Trend Tracker 2025」が示す最新潮流を解説。短期・ネットゼロ目標の急拡大、アジア企業の台頭、Scope3対応強化など、CSRDやSSBJ基準にも直結する世界の動きを整理し、日本企業が取るべき戦略をわかりやすく紹介します。
ISSB基準の採用が世界40カ国近くに拡大し、サステナビリティ開示の“グローバルパスポート”として存在感が強化。ESRSとの相互運用性や業界別開示の重要性、質の高い情報提供の必要性など、シンポジウム2025の主要論点を整理します。
GRI 103:Energy 2025の改訂ポイントを解説。エネルギー方針、再エネ移行、Scope3上流・下流の消費開示強化など、企業の脱炭素経営に必須となる新要件を分かりやすく整理します。
GRIが2025年に公表した新基準「GRI 102:気候変動」は、IFRS S2と整合し、企業のGHG排出量開示を強化。この記事ではその特徴と報告実務への影響を詳しく解説します。
TCFDは企業が気候関連リスク・機会を把握し、戦略や財務への影響を開示するための国際枠組み。本記事では概要、メリット、重要性をわかりやすく解説します。
SBTiとは何かを基礎から解説。企業が対応すべき要件、Scope3との関係、SBT認定取得から削減実行までの実務ステップ、メリット・注意点を2026年最新版で整理します。
SBTi企業ネットゼロ基準V2.0案の移行期間と既存目標の扱いを整理。2025〜2027年の移行対応、Scope3強化、保証要件など、企業が取るべき実務対応をわかりやすく解説します。
電池業界で急速に求められるCFP/PCF対応について、EU電池規則やバッテリーパスポートの流れを踏まえ、算定よりも重要なデータ運用の実務ポイントを整理します。
CSRD対応が進む中、投資家は「開示しているか」だけでなく、意思決定に使える情報かを重視しています。本記事では、財務的影響の定量開示不足に対する投資家・規制機関など20件の批判をもとに、定性開示だけでは不十分とされる背景と、日本企業に求められる対応の方向性を整理します。