
SSBJ基準とは?|対象企業・適用時期・開示項目と企業対応を解説
SSBJ基準の概要、対象企業、適用時期、開示項目を整理し、企業がサステナビリティ開示に備えるための重要ポイントを解説します。
SSBJ (2) に関連する記事を表示しています。
SSBJ基準の概要、対象企業、適用時期、開示項目を整理し、企業がサステナビリティ開示に備えるための重要ポイントを解説します。
SSBJ義務化はいつから始まる?5000億円未満企業も対象外とは限りません。本記事ではSSBJ基準とサスティナビリティ開示基準の最新動向を整理し、SSBJ義務化の段階適用、対象範囲、開示実務をわかりやすく解説します。
カーボンフットプリントとは何か、CFPとはどのように算定し活用するのかを基礎から整理。PCFがScope3とは深く結びつき、企業全体のGHG削減に不可欠である理由を解説します。さらにCBAMとは何か、欧州電池規則やDPPなど国際規制の動向も踏まえ、CFPを戦略的に企業経営へ活かすポイントをまとめます。
サステナビリティ情報の第三者保証はなぜ必要なのか。SSBJ基準と金融庁の制度設計を踏まえ、限定的保証から合理的保証への移行を含む日本の制度化の方向性をわかりやすく解説します。
SSBJ対応において第三者保証の議論を進めるために必要となる、内部統制と情報整備の前提条件を整理。保証を検討する前に企業が確認すべき考え方を解説します。
本記事は、Scope3/サプライチェーン排出量を体系的に整理するシリーズの【課題編|なぜScope3算定は難しいのか】 に位置づけられる記事です。本記事は、Scope3算定に取り組む中で多くの企業が直面する「なぜ算定結果がしっくりこないのか」という論点に焦点を当てています。
SSBJ対応における第三者保証を、制度・実務の中でどう位置づけるべきかを整理。内部統制や情報整備を踏まえた、現実的な体制設計の考え方を解説します。
SSBJとは何か、CSRDとはどう違うのかを踏まえ、シングルマテリアリティとダブルマテリアリティの違いを体系的に整理。法定開示ではシングルマテリアリティ、任意開示ではダブルマテリアリティが求められる日本企業特有の二重構造を解説し、CFO・CIO・CSOが連携して開示と戦略を統合するための実務的アプローチを示します。
SSBJ・CSRD・IFRS S1/S2の共通構造を解説。サステナビリティ開示を規制ではなく企業価値評価の枠組みとして理解し、投資家視点で将来価値を説明する方法を整理します。
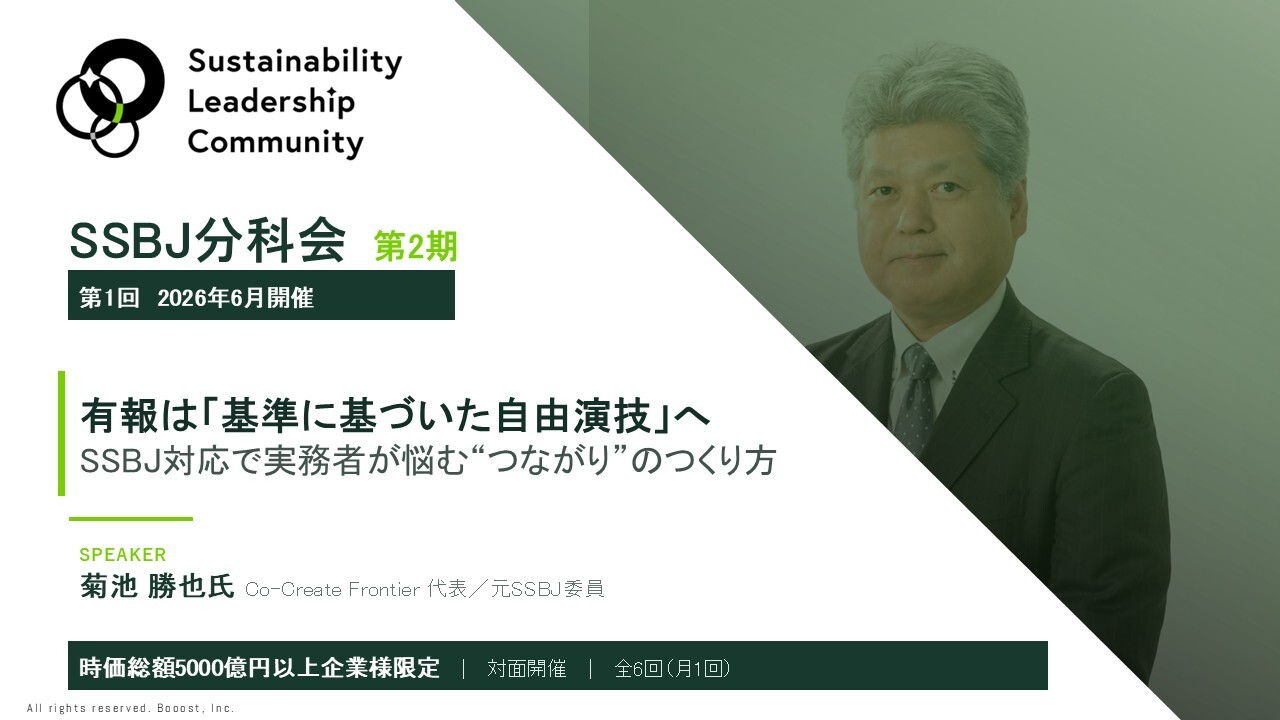
SSBJ対応で実務者が直面する、有報と統合報告書の使い分け、企業価値との接続、部門横断体制、データ整備・保証対応、投資家活用の悩みを整理し、開示の本質を解説します。
経産省「GX需要創出に向けた研究会」の中間とりまとめを解説。GX率先実行宣言の見直しや「プラチナグレード」新設の方向性、GX製品調達・Scope3・CFPデータ管理など企業実務への影響を整理します。
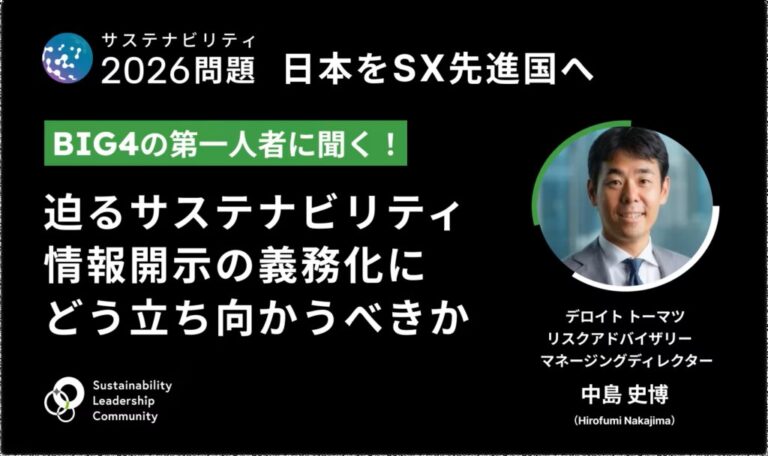
サステナビリティ2026問題を前に、企業はSSBJとは何か・CSRDとは何かを踏まえた開示対応とサステナビリティ経営の高度化が不可欠です。本レポートでは、デロイト中島氏が語るESGデータドリブン経営やSSBJマテリアリティ、内部統制・第三者保証、CFOライン主導の体制構築など、Scope3とはを含む実務対応のヒントを詳しく解説します。