
SSBJ改正で実務はどう変わる?Scope3・海外拠点・算定ルール見直しのポイント(2026年3月)
2026年3月のSSBJ改正を解説。Scope1・2・3開示見直し、Scope3(カテゴリー15)、海外拠点の算定、SHK等の法域別係数の扱いと企業対応の要点を整理。
cat2:SSBJ (3) に関連する記事を表示しています。
2026年3月のSSBJ改正を解説。Scope1・2・3開示見直し、Scope3(カテゴリー15)、海外拠点の算定、SHK等の法域別係数の扱いと企業対応の要点を整理。
SSBJとは何か、SSBJ基準の構成と補足文書の役割を解説。国際整合性を踏まえたサステナビリティ情報の制度開示のポイントと、日本企業が実務で活用すべき知識をわかりやすく整理します。
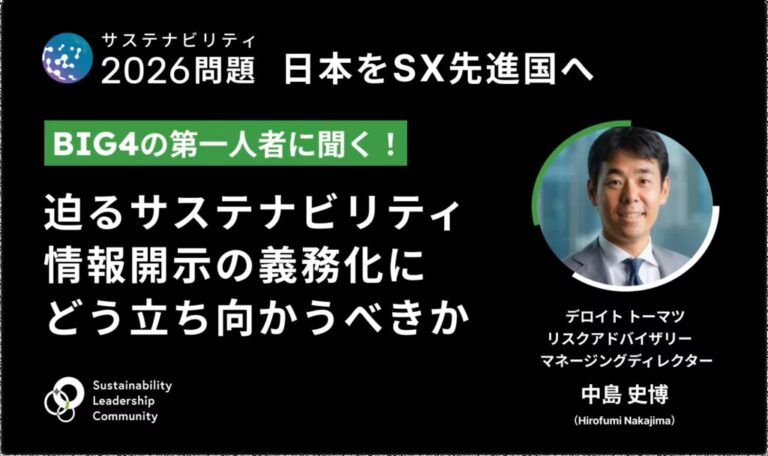
サステナビリティ2026問題をテーマに、SSBJ・CSRD対応のギャップ分析やマテリアリティ特定、内部統制とPMO体制構築など実務的な進め方を議論したパネルレポートです。
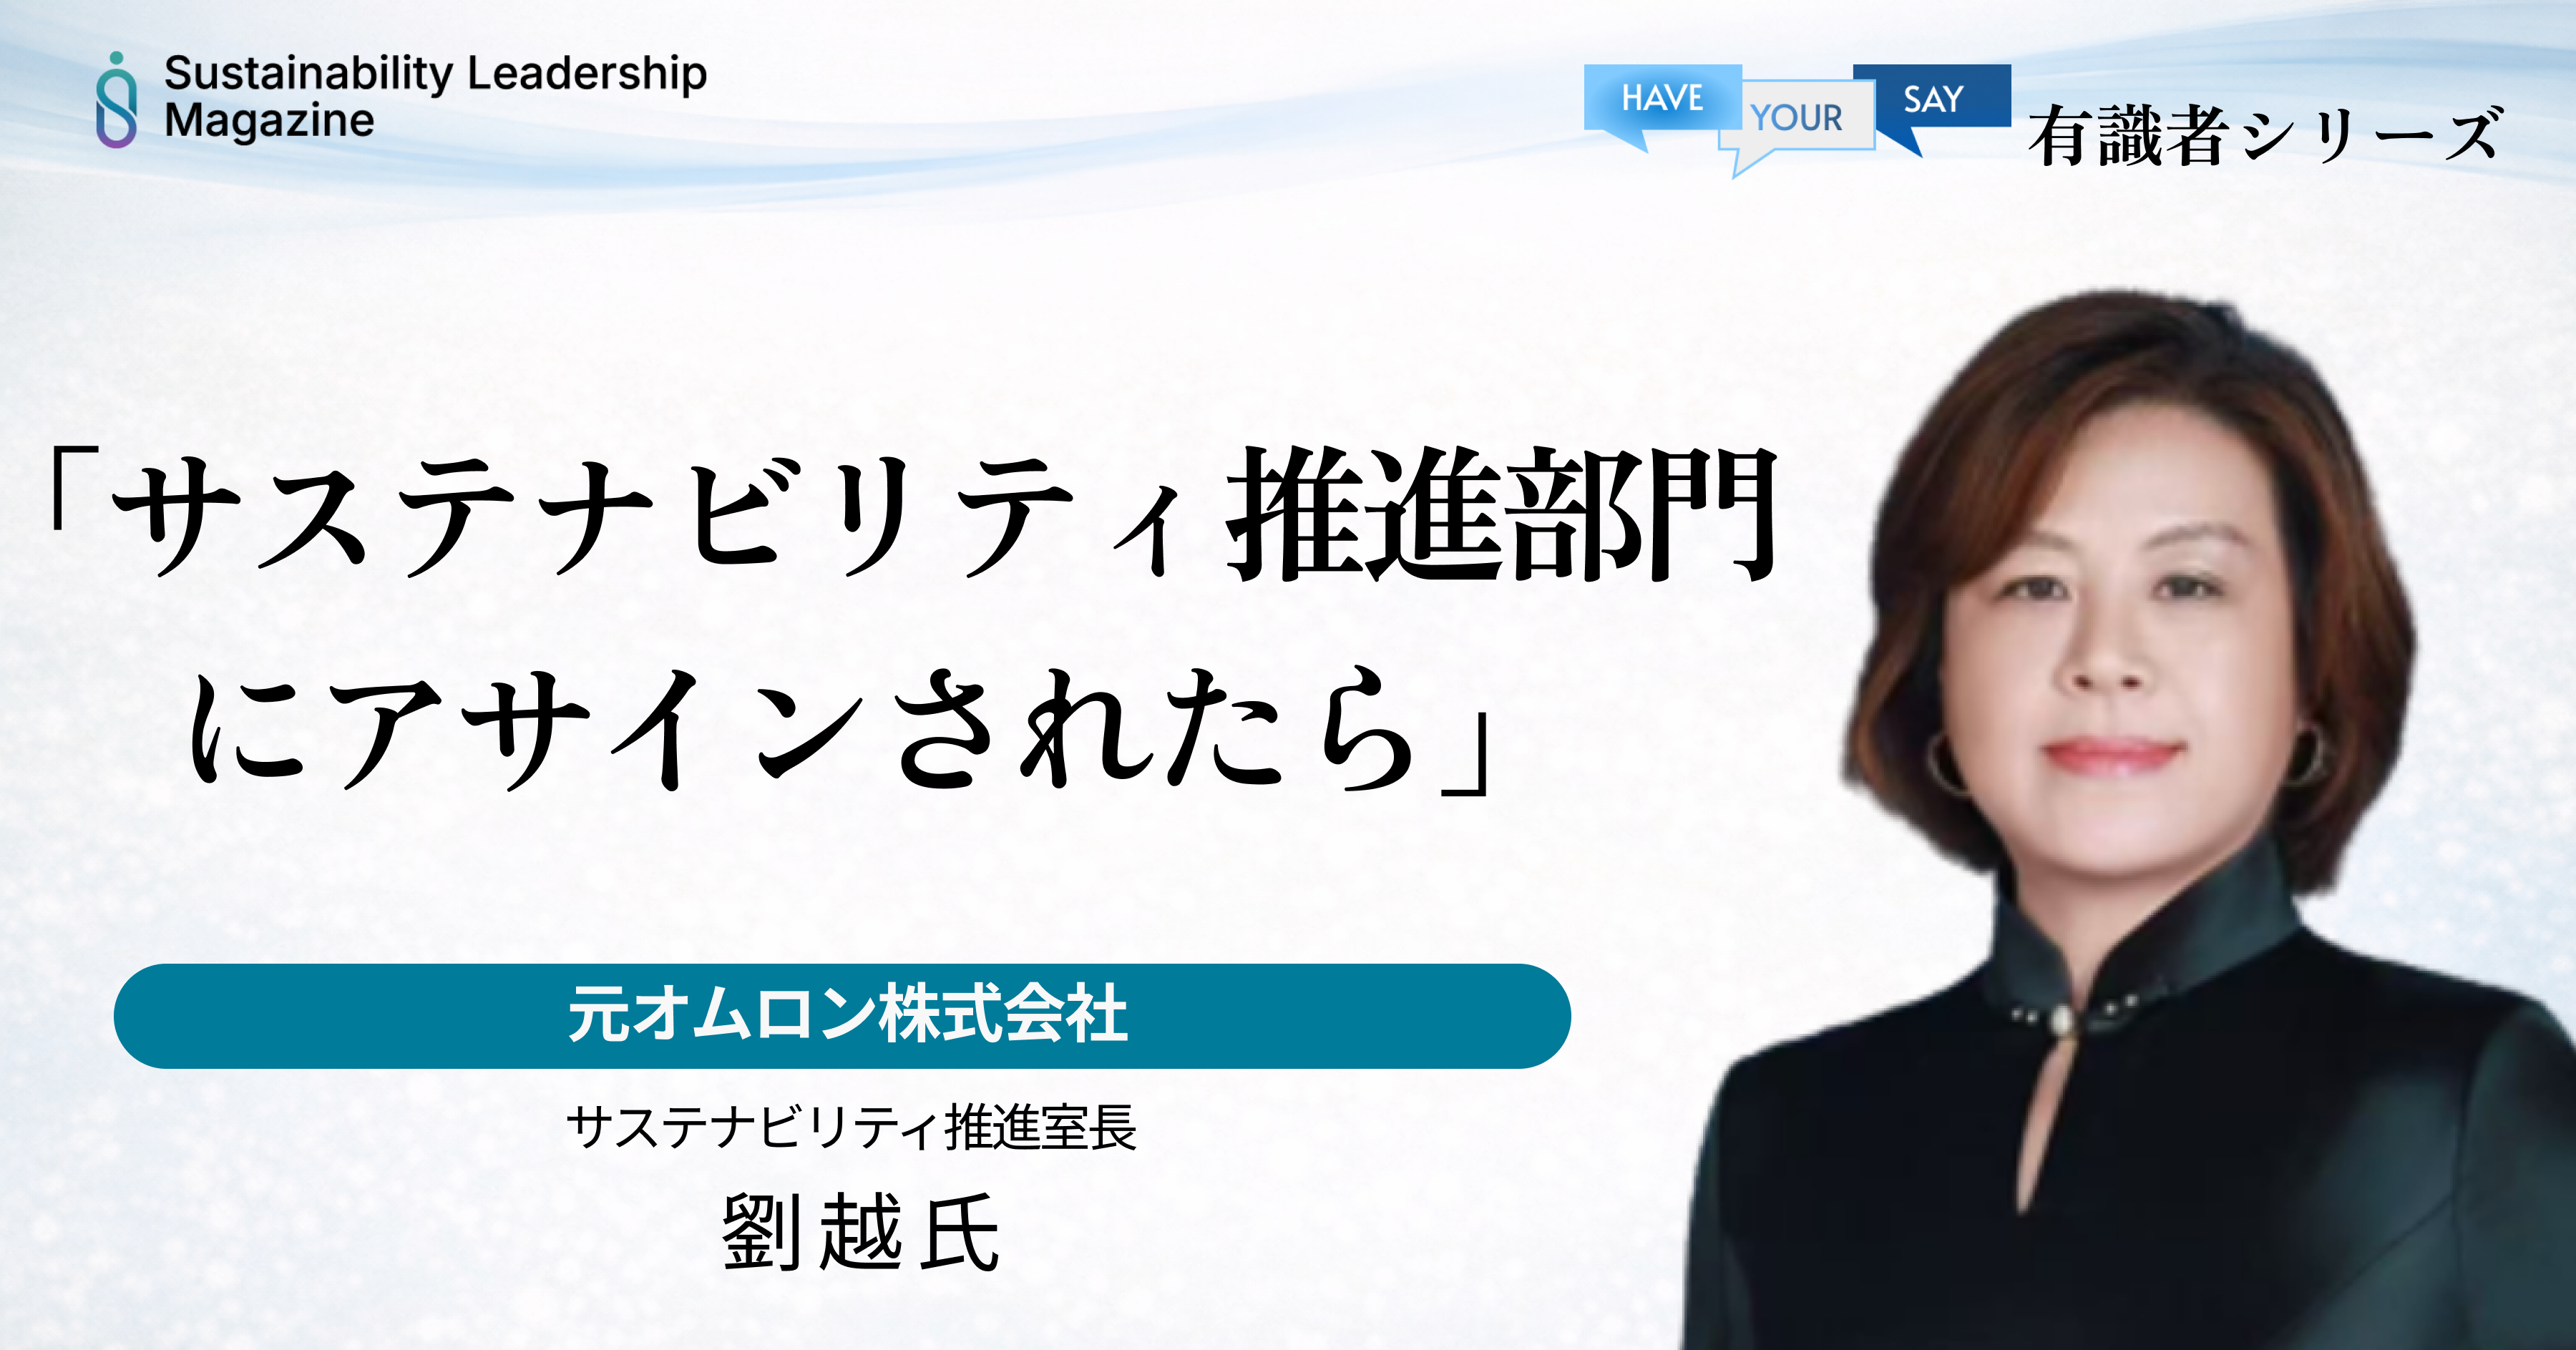
サステナビリティ推進部門にアサインされたものの、「重要性は理解しているが実装できない」と感じていませんか。本記事では、元オムロン サステナビリティ推進室長の劉 越氏が、経営と現場をつなぐために必要な3つの視点(経営視点・組織設計・対話力)を解説します。「HAVE YOUR SAY 有識者シリーズ」まとめ。
Scope3カテゴリ1(購入した製品・サービス)はなぜ排出量が最大になりやすいのか。排出の実態がサプライヤー側にあるため算定が難しく、金額ベース原単位では削減が数値に反映されにくい理由と、解釈・説明のポイントを整理します。
SSBJ基準とESGデータを活用し、企業が開示対応からサステナビリティ経営・SXへ転換するための考え方を解説。投資家期待と企業価値向上につながるデータ活用戦略を紹介します。
CSRD・SSBJ・Scope3・CFP・CBAM・欧州バッテリー規制といった個別テーマを横断しながら、「なぜサステナビリティ開示が企業価値に影響するのか」を資本市場・経営の視点から整理します。
SSBJ基準の開示義務化に向け、企業が備えるべき対応を解説。第三者保証に耐える正確さ、財務と同時開示の早さ、連結範囲拡大への広さに対応するための体制構築とデータ基盤整備のポイントを紹介します。
XBRLがサステナビリティ情報開示でも必須に。CSRD・ESRS・ISSB・GRIのタクソノミー動向と日本のSSBJ対応を踏まえ、企業に求められるデジタル開示の最新潮流を解説します。
サステナビリティ開示・ISSB/SSBJ対応の本質とは?元SSBJ委員が、企業価値を高める戦略的開示と意思決定プロセスの重要性を解説。
元SSBJ委員の菊池勝也氏が、予測困難な時代に一本道の中期経営計画へ固執するリスクを指摘。「想定外」を前提に複数のシナリオを描き、変化へ柔軟に対応する「複線化戦略」と、しなやかで強い企業をつくるための思考転換を解説します。
GX-ETS本格稼働に向け、排出量と排出枠のギャップを整理。削減投資と排出枠の購入・売却を中長期で比較し、TCFD/SSBJ等の開示にもつながる移行計画の全体像と実務ステップを解説。