
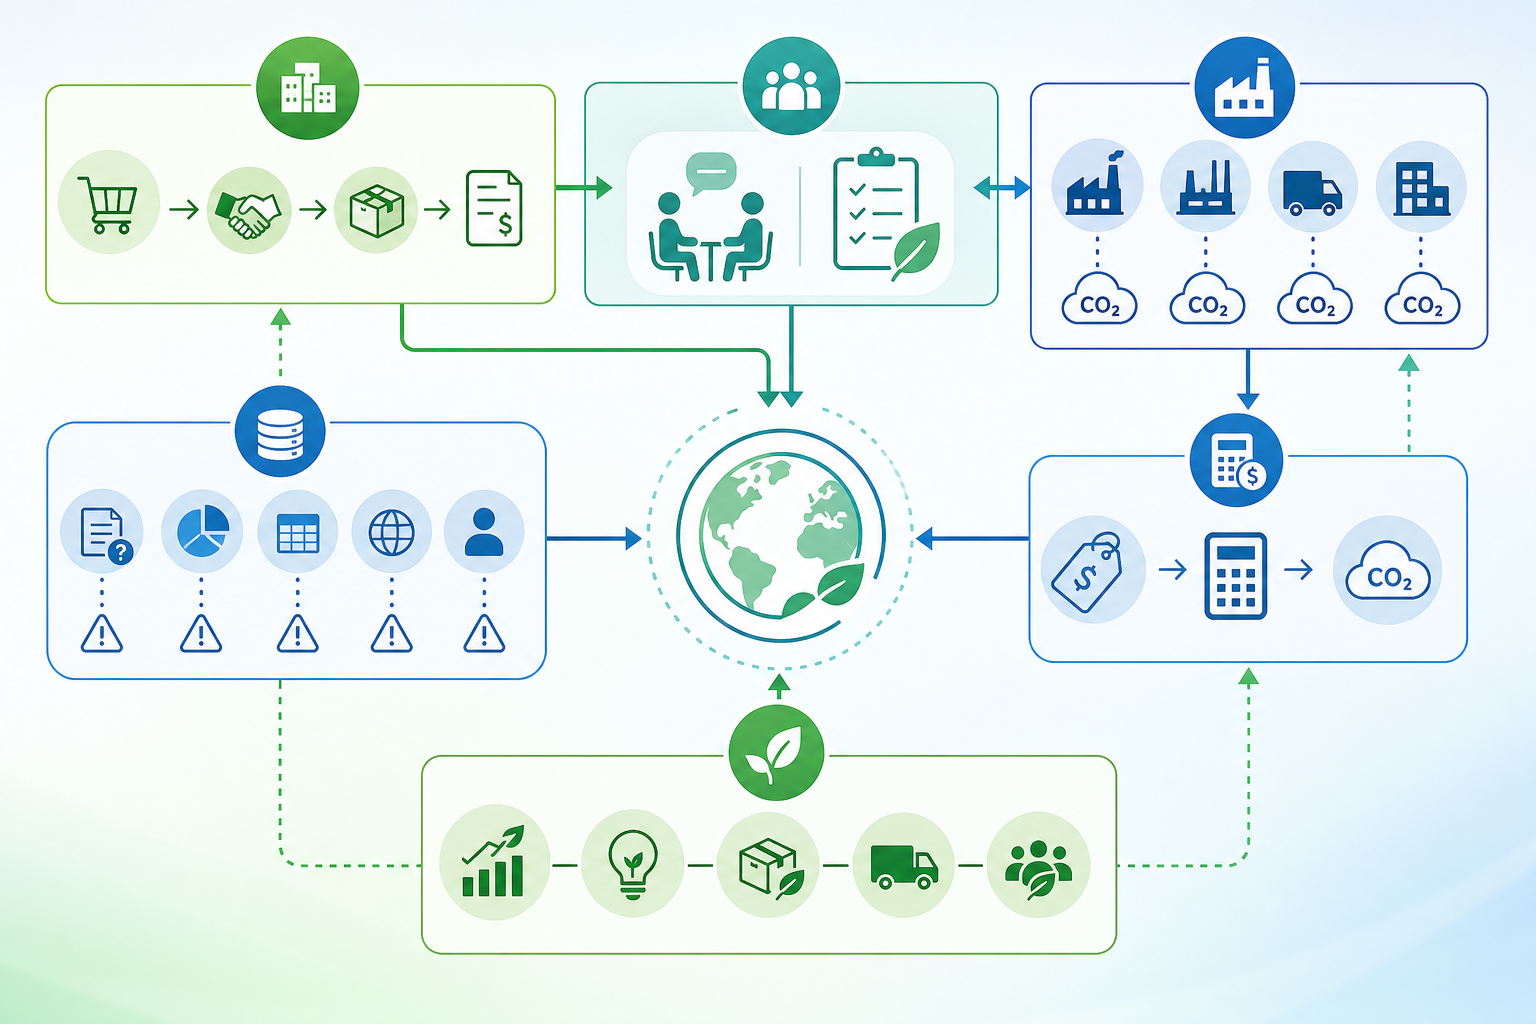
【カテゴリ別解説編】Scope3カテゴリ1とは|購入した製品・サービスの排出が最大になる理由と算定の難しさ
Scope3カテゴリ1(購入した製品・サービス)はなぜ排出量が最大になりやすいのか。排出の実態がサプライヤー側にあるため算定が難しく、金額ベース原単位では削減が数値に反映されにくい理由と、解釈・説明のポイントを整理します。
SLMの公開記事を新着順に掲載しています。
Scope3カテゴリ1(購入した製品・サービス)はなぜ排出量が最大になりやすいのか。排出の実態がサプライヤー側にあるため算定が難しく、金額ベース原単位では削減が数値に反映されにくい理由と、解釈・説明のポイントを整理します。
環境データを「価値の源泉」と捉える攻めのサステナ経営を解説。NECの事例をもとに「整える・つなぐ・活かす」環境情報化の実践と、意思決定高度化・企業価値創出への道筋を紹介。
Scope3カテゴリ1(購入した製品・サービス)はなぜ排出量が最大になりやすいのか。排出の実態がサプライヤー側にあるため算定が難しく、金額ベース原単位では削減が数値に反映されにくい理由と、解釈・説明のポイントを整理します。
CO2排出量管理システムの比較ポイントを徹底解説。GHGプロトコル準拠、Scope1,2,3算定、レポート対応、サプライチェーン排出量管理など、脱炭素経営に不可欠な機能をわかりやすく整理します。
SSBJ基準とESGデータを活用し、企業が開示対応からサステナビリティ経営・SXへ転換するための考え方を解説。投資家期待と企業価値向上につながるデータ活用戦略を紹介します。
CSRD・SSBJ・Scope3・CFP・CBAM・欧州バッテリー規制といった個別テーマを横断しながら、「なぜサステナビリティ開示が企業価値に影響するのか」を資本市場・経営の視点から整理します。
非財務情報とは何か?ESG・サステナビリティ情報開示の重要性、企業価値との関係、管理のポイントをわかりやすく解説。透明性向上が求められる今、企業が取り組むべき実務と対応策をまとめます。
GX-ETSが2026年度から本格稼働へ移行。試行フェーズから何が変わるのか、制度の基本構造、排出量管理や排出枠の仕組み、企業への影響と対応ポイントをわかりやすく解説します。
ISSBがSASBスタンダード修正案を公表。GHG排出量やエネルギー管理などをIFRS S2と整合し、産業別ESG開示の比較可能性を強化。SSBJ基準にも影響する主要改訂点をわかりやすく解説します。
SSBJ基準の開示義務化に向け、企業が備えるべき対応を解説。第三者保証に耐える正確さ、財務と同時開示の早さ、連結範囲拡大への広さに対応するための体制構築とデータ基盤整備のポイントを紹介します。