
【CSRD最新動向】EFRAG、サステナ開示基準を大幅簡素化──ESRSデータポイントを約68%削減
EFRAGがCSRDに基づくESRSを68%簡素化。日本企業が対応すべき戦略や業界別影響を解説し、次のアクションを提案します。
最新動向に関する記事を一覧で掲載しています。
EFRAGがCSRDに基づくESRSを68%簡素化。日本企業が対応すべき戦略や業界別影響を解説し、次のアクションを提案します。
FTSE RussellのESG評価プロセスと企業がスコアを向上させるための戦略について詳しく解説します。持続可能な経営を目指す企業必見の内容です。
SSBJ基準が初の改正を迎え、GHG排出開示の見直しが行われました。企業は柔軟な対応と継続的な制度把握が求められます。
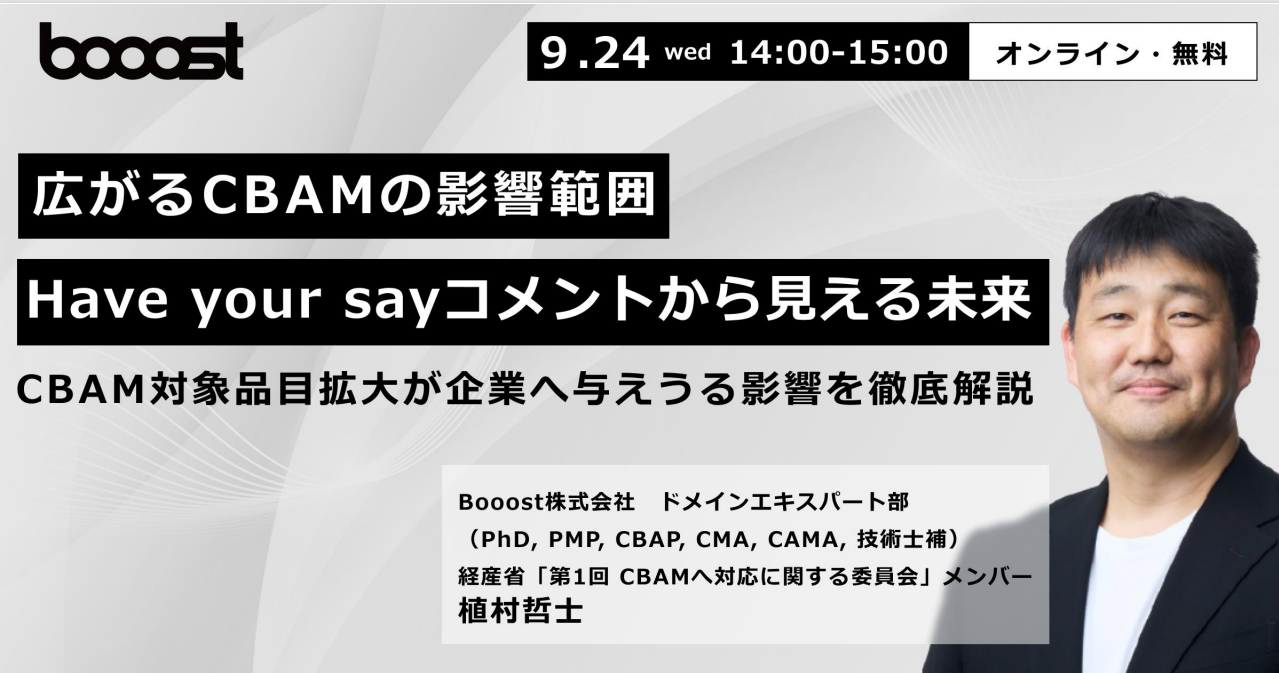
CBAM対象製品拡大に関するCall for Evidenceへのコメント分析をもとに、制度文書だけでは見えにくい企業側の論点や実務対応の示唆を解説するウェビナーアーカイブです。
EUの炭素国境調整措置(CBAM)の仕組みと目的、日本企業への影響や今後の対応ポイントを解説。移行期間の報告義務から2026年以降の本格適用まで、企業が備えるべきCFP算定体制の必要性をまとめます。
GHGプロトコルが大幅改訂に着手。Scope1・Scope2・Scope3とは何か、組織基準や市場メカニズムの扱い、ISSB・CSRD・CDP・GRIとの整合点を解説。国際的なサステナビリティ開示の潮流と、企業が今から取るべき対応をまとめています。
日本企業に求められるサステナビリティ経営とは何か。SSBJ・非財務情報の開示、ガバナンス改革、脱炭素・人的資本など主要6テーマを整理し、21世紀型経営への変革ポイントをわかりやすく解説します。
SSBJ基準への対応は、単なる開示作業ではなく経営戦略に組み込むべき重要テーマです。本記事では、SSBJとは何か、CSRDとの違い、Scope3とはの関係を踏まえつつ、企業が実務で踏むべき7ステップを体系的に整理。サステナ開示を“作業”から“経営価値を生む仕組み”へ変えるためのロードマップをわかりやすく解説します。
サステナ経営を実務として機能させる鍵は、CFO・CIO・CSOの三位一体の連携にあります。本記事では、SSBJとは何かやCSRDとはどう異なるのかを踏まえ、シングルマテリアリティを起点に非財務データを経営に統合する組織デザインを解説。CxO連携モデル、データ基盤、保証対応まで、企業がいま取り組むべき実務ポイントを整理します。
カーボンフットプリントとは何か、CFPとはどのように算定し活用するのかを基礎から整理。ISO 14067 や国内ガイドライン、PCF算定の実務、Scope3とは何かとの関係、さらにCBAMや欧州電池規則など制度対応まで、CFPが企業のGHG削減戦略にどのように貢献するのかを多面的に解説します。