
SSBJ義務化とは?5000億円未満企業の対象範囲と開示実務
SSBJ義務化はいつから始まる?5000億円未満企業も対象外とは限りません。本記事ではSSBJ基準とサスティナビリティ開示基準の最新動向を整理し、SSBJ義務化の段階適用、対象範囲、開示実務をわかりやすく解説します。
ガバナンス (3) に関連する記事を表示しています。
SSBJ義務化はいつから始まる?5000億円未満企業も対象外とは限りません。本記事ではSSBJ基準とサスティナビリティ開示基準の最新動向を整理し、SSBJ義務化の段階適用、対象範囲、開示実務をわかりやすく解説します。
サステナビリティ情報の第三者保証はなぜ必要なのか。SSBJ基準と金融庁の制度設計を踏まえ、限定的保証から合理的保証への移行を含む日本の制度化の方向性をわかりやすく解説します。
非財務情報とは何か?ESG・サステナビリティ情報開示の重要性、企業価値との関係、管理のポイントをわかりやすく解説。透明性向上が求められる今、企業が取り組むべき実務と対応策をまとめます。
GX-ETSが2026年度から本格稼働へ移行。試行フェーズから何が変わるのか、制度の基本構造、排出量管理や排出枠の仕組み、企業への影響と対応ポイントをわかりやすく解説します。
人的資本開示はすでに有価証券報告書で求められていますが、2026年に向けては指標の開示だけでなく、経営戦略や人材戦略とのつながりを説明できているかが重要になります。本記事では、現状の開示が十分かを確認するためのチェックポイントや、人的資本KPI・施策・戦略を一体で整理する実務対応を解説します。
SSBJ・CSRDを見据えた第三者保証対応について、準備・受審・継続運用の3フェーズで確認すべき実務項目をチェックリスト形式で解説します。
SBTi基準の全体像と、企業ネットゼロ基準V2.0案を含む最新の改訂・開発状況を整理。SBT、Scope3対応、セクター別基準の必須・推奨範囲までわかりやすく解説し、日本企業が取るべき対応を提示します。
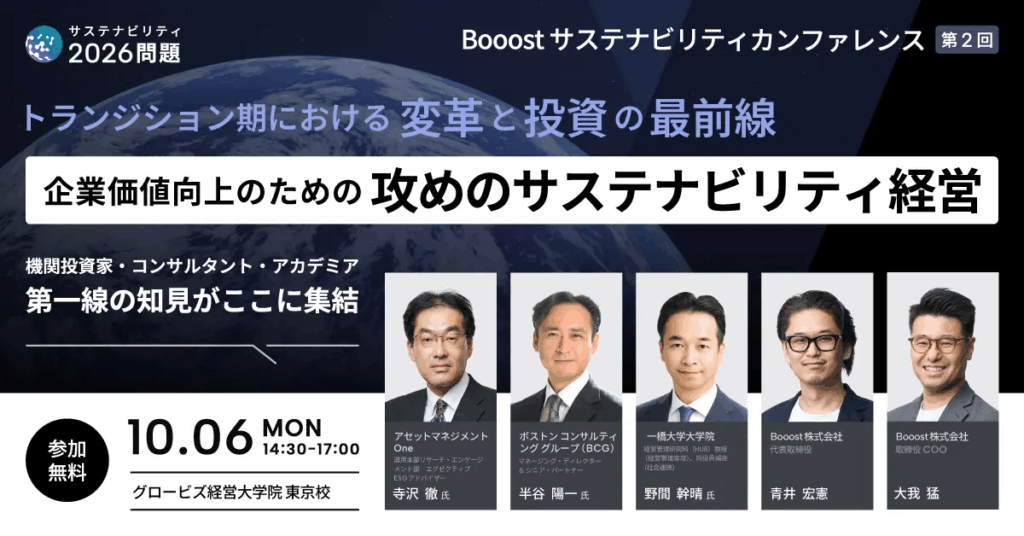
カーボンフットプリント(CFP)やサプライチェーンScope3、さらにSSBJ基準委員会(SSBJ)/CSRD対応といったサステナビリティ/ESG開示義務化の潮流の中で、企業価値向上を狙う“攻めのサステナ経営”が注目を集めています。本記事では Booostカンファレンスの議論をもとに、開示制度に備えた実務対応、統合報告への備え、サプライチェーン全体でのGHG...
リリースした「開示ソリューションパック」の狙い(業務をシンプルに回す仕組み)をご紹介し、実際のデモを通じ、効率化のポイントや運用イメージまでを掴んでいただける内容となっております。Booostウェビナーアーカイブ。
SSBJ基準確定を受け、企業はサステナビリティ情報開示をどう企業価値向上につなげるべきか。EY×公認会計士×Booostが、SSBJとは何かやCSRDとはの違い、統合思考やコネクティビティ、経営OSとデータ基盤を踏まえたSX実践のポイントを多角的に議論します。
Booostサステナビリティカンファレンス基調講演&実務セッションをレポート。SSBJ基準やISSB、CSRDとはの動向を踏まえ、サステナビリティ開示を経営戦略と結びつけるポイントを解説します。非財務データ基盤や経営OSのアップデートを通じて、Scope3とはを含むESG情報を企業価値向上に活かすヒントを紹介します。
Booostカンファレンスで語られた「攻めのサステナビリティ」の本質とは。CFP や Scope3、SSBJ/CSRD 対応によるサステナビリティ開示義務化の潮流の中で、ESGを単なる規制対応ではなく企業価値向上の“競争力”と捉える経営戦略を提示します。本記事では、制度対応から“成長ドライバー”への転換と、投資家・コンサルが注目する実務変革の最前線を整理しま...