
SSBJ義務化とは?5000億円未満企業の対象範囲と開示実務
SSBJ義務化はいつから始まる?5000億円未満企業も対象外とは限りません。本記事ではSSBJ基準とサスティナビリティ開示基準の最新動向を整理し、SSBJ義務化の段階適用、対象範囲、開示実務をわかりやすく解説します。
ガバナンス (2) に関連する記事を表示しています。
SSBJ義務化はいつから始まる?5000億円未満企業も対象外とは限りません。本記事ではSSBJ基準とサスティナビリティ開示基準の最新動向を整理し、SSBJ義務化の段階適用、対象範囲、開示実務をわかりやすく解説します。
サステナビリティ情報の第三者保証はなぜ必要なのか。SSBJ基準と金融庁の制度設計を踏まえ、限定的保証から合理的保証への移行を含む日本の制度化の方向性をわかりやすく解説します。
SSBJ基準はTCFD・IFRS S1/S2と整合し、非財務情報を企業価値の源泉へと変える基準です。日本企業がSSBJを経営に統合し成長戦略へ活かすポイントを実践的に解説します。
SSBJとは何か、CSRDとはどう違うのかを踏まえ、シングルマテリアリティとダブルマテリアリティの違いを体系的に整理。法定開示ではシングルマテリアリティ、任意開示ではダブルマテリアリティが求められる日本企業特有の二重構造を解説し、CFO・CIO・CSOが連携して開示と戦略を統合するための実務的アプローチを示します。
ISSB基準(IFRS S1・S2)採用に向けた国際的動向のなか、香港が完全導入を目指す先駆的法域として認定。本記事では香港のサステナビリティ開示基準と段階的導入ロードマップを解説。
FTSE RussellのESGレーティングの評価プロセスと企業のスコア向上戦略を解説。ESG投資拡大の中で、開示改善・ギャップ分析によるスコア強化が企業価値向上やインデックス組入れにどうつながるかをわかりやすく紹介。
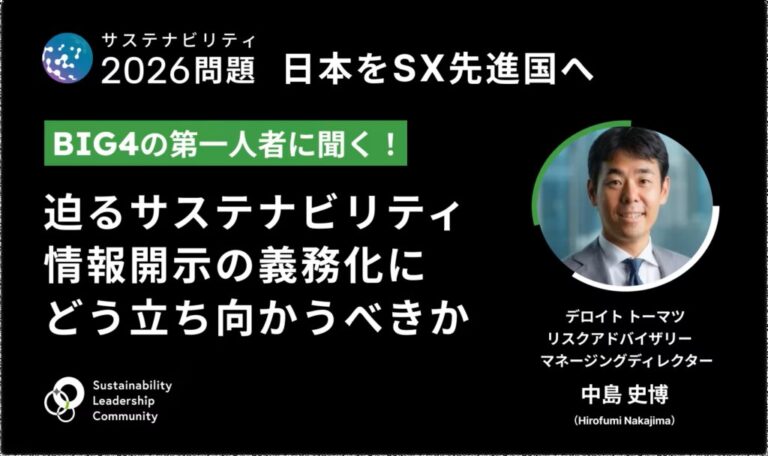
サステナビリティ2026問題を前に、企業はSSBJとは何か・CSRDとは何かを踏まえた開示対応とサステナビリティ経営の高度化が不可欠です。本レポートでは、デロイト中島氏が語るESGデータドリブン経営やSSBJマテリアリティ、内部統制・第三者保証、CFOライン主導の体制構築など、Scope3とはを含む実務対応のヒントを詳しく解説します。
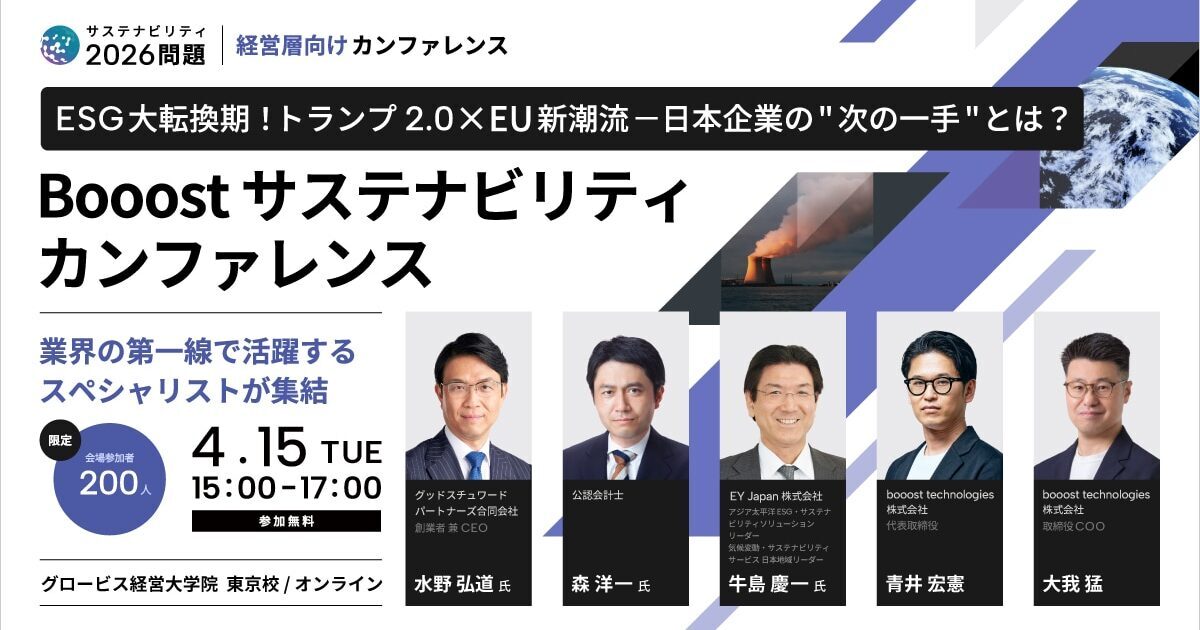
トランプ再登場によるESG逆風やEUのCSRDとはなど国際政策の揺らぎの中で、日本企業はいかにサステナビリティ経営を「コスト」ではなく成長戦略として位置づけるべきか。Booostサステナビリティカンファレンスでの水野弘道氏×Booost経営陣の議論を通じ、機関投資家の視点とSSBJ基準時代の次の一手を読み解きます。
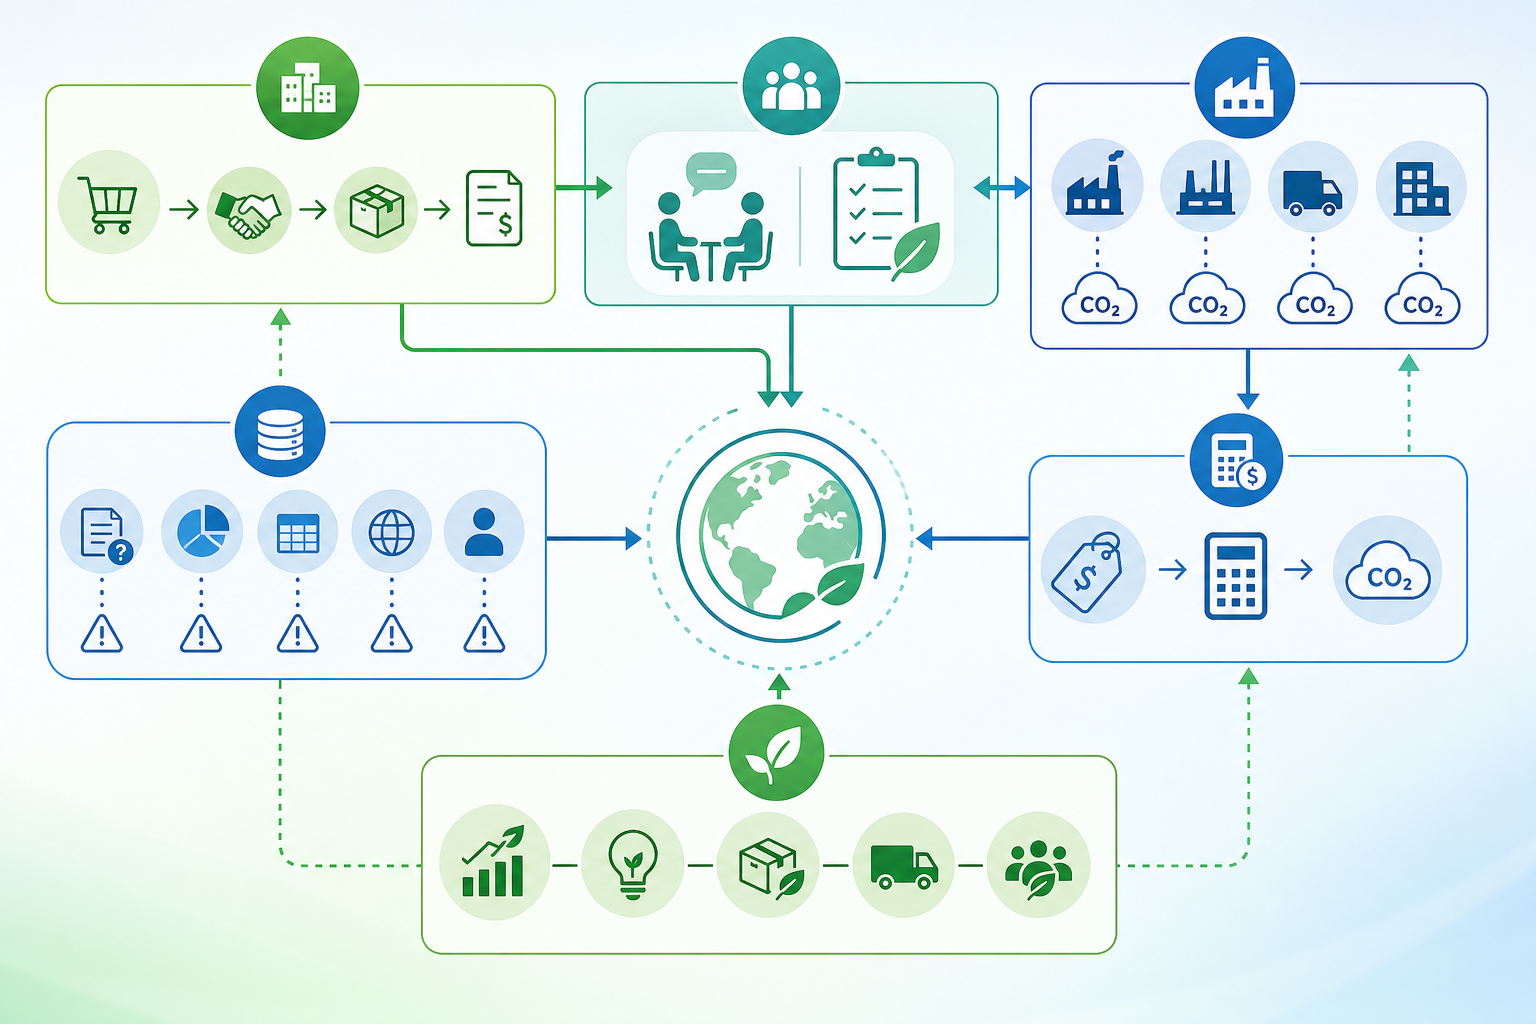
Scope3カテゴリ1(購入した製品・サービス)はなぜ排出量が最大になりやすいのか。排出の実態がサプライヤー側にあるため算定が難しく、金額ベース原単位では削減が数値に反映されにくい理由と、解釈・説明のポイントを整理します。
CO2排出量管理システムの比較ポイントを徹底解説。GHGプロトコル準拠、Scope1,2,3算定、レポート対応、サプライチェーン排出量管理など、脱炭素経営に不可欠な機能をわかりやすく整理します。
SSBJ基準とESGデータを活用し、企業が開示対応からサステナビリティ経営・SXへ転換するための考え方を解説。投資家期待と企業価値向上につながるデータ活用戦略を紹介します。
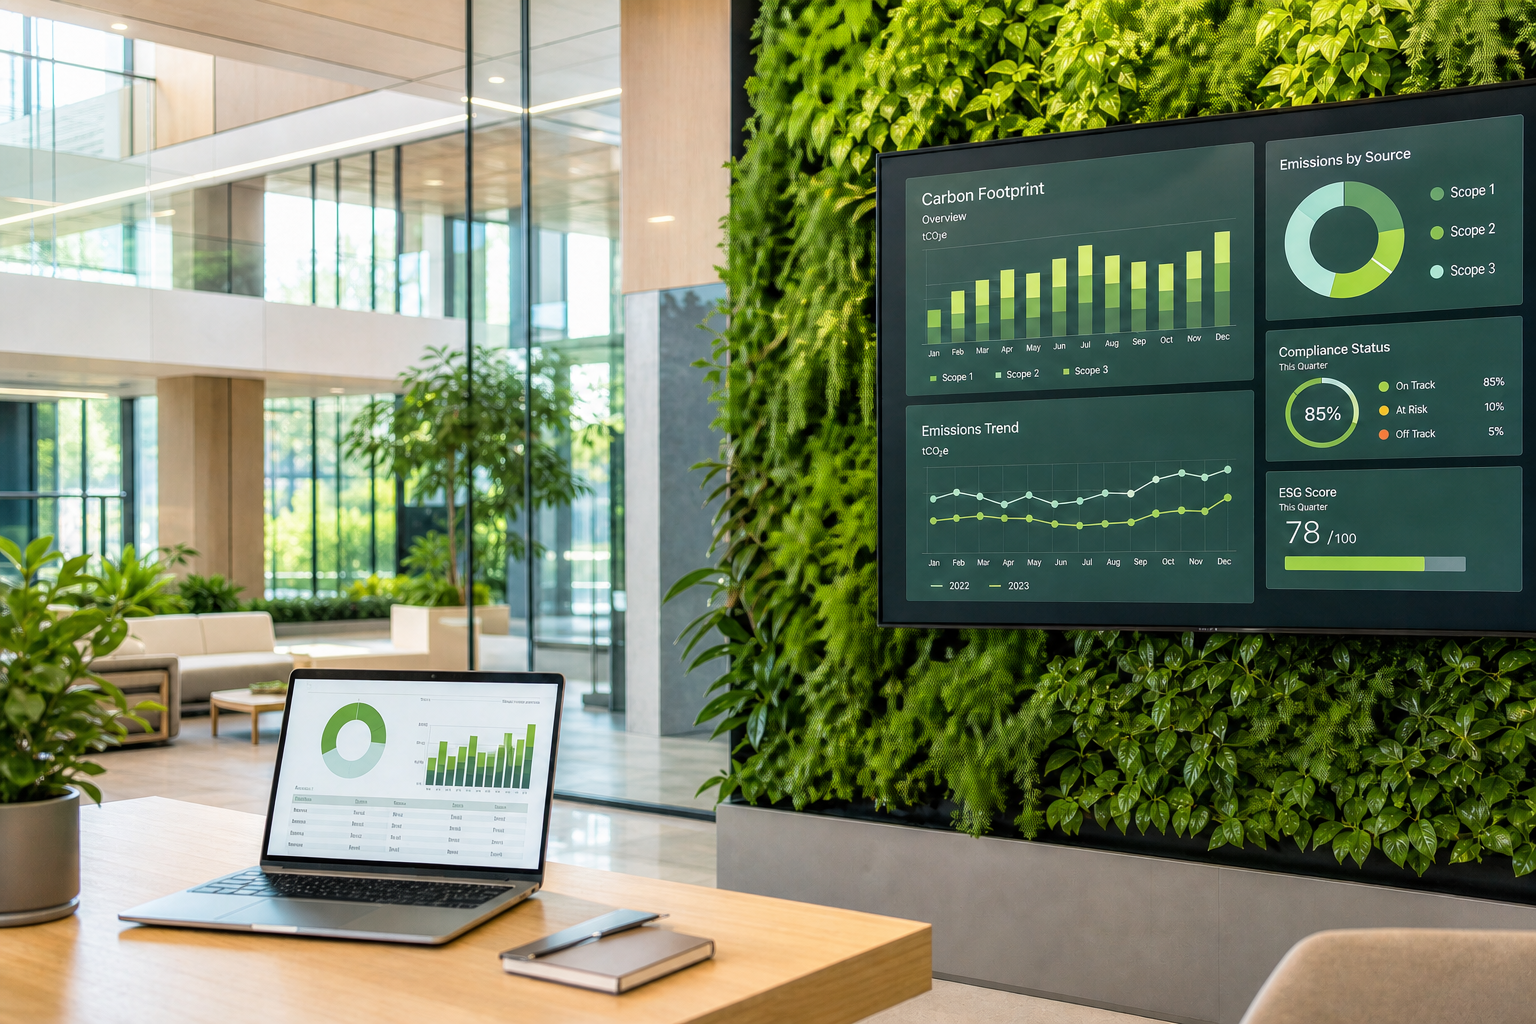
CSRD・SSBJ・Scope3・CFP・CBAM・欧州バッテリー規制といった個別テーマを横断しながら、「なぜサステナビリティ開示が企業価値に影響するのか」を資本市場・経営の視点から整理します。