
SSBJ改正で実務はどう変わる?Scope3・海外拠点・算定ルール見直しのポイント(2026年3月)
2026年3月のSSBJ改正を解説。Scope1・2・3開示見直し、Scope3(カテゴリー15)、海外拠点の算定、SHK等の法域別係数の扱いと企業対応の要点を整理。
cat1:ESG経営 (4) に関連する記事を表示しています。
2026年3月のSSBJ改正を解説。Scope1・2・3開示見直し、Scope3(カテゴリー15)、海外拠点の算定、SHK等の法域別係数の扱いと企業対応の要点を整理。
SSBJとは何か、SSBJ基準の構成と補足文書の役割を解説。国際整合性を踏まえたサステナビリティ情報の制度開示のポイントと、日本企業が実務で活用すべき知識をわかりやすく整理します。
SSBJ基準はTCFD・IFRS S1/S2と整合し、非財務情報を企業価値の源泉へと変える基準です。日本企業がSSBJを経営に統合し成長戦略へ活かすポイントを実践的に解説します。
SSBJとは何か、CSRDとはどう違うのかを踏まえ、シングルマテリアリティとダブルマテリアリティの違いを体系的に整理。法定開示ではシングルマテリアリティ、任意開示ではダブルマテリアリティが求められる日本企業特有の二重構造を解説し、CFO・CIO・CSOが連携して開示と戦略を統合するための実務的アプローチを示します。
ISSB基準(IFRS S1・S2)採用に向けた国際的動向のなか、香港が完全導入を目指す先駆的法域として認定。本記事では香港のサステナビリティ開示基準と段階的導入ロードマップを解説。
FTSE RussellのESGレーティングの評価プロセスと企業のスコア向上戦略を解説。ESG投資拡大の中で、開示改善・ギャップ分析によるスコア強化が企業価値向上やインデックス組入れにどうつながるかをわかりやすく紹介。
SBTi企業ネットゼロ基準V2.0(案)の背景と全体像を解説。企業分類の新設、Scope3とは何かを含む目標設定強化、検証サイクル導入など、改訂の要点をわかりやすく整理します。
SSBJ・CSRD・IFRS S1/S2の共通構造を解説。サステナビリティ開示を規制ではなく企業価値評価の枠組みとして理解し、投資家視点で将来価値を説明する方法を整理します。
SBTi企業ネットゼロ基準V2.0案の4つの主要改訂点を解説。企業分類の新設、Scope3要件強化、5年検証サイクル、データ品質・外部保証の必須化など、CSRDやSSBJ動向とも関連づけて整理します。
サステナビリティ2026問題を前に、企業はSSBJとは何か・CSRDとは何かを踏まえた開示対応とサステナビリティ経営の高度化が不可欠です。本レポートでは、デロイト中島氏が語るESGデータドリブン経営やSSBJマテリアリティ、内部統制・第三者保証、CFOライン主導の体制構築など、Scope3とはを含む実務対応のヒントを詳しく解説します。
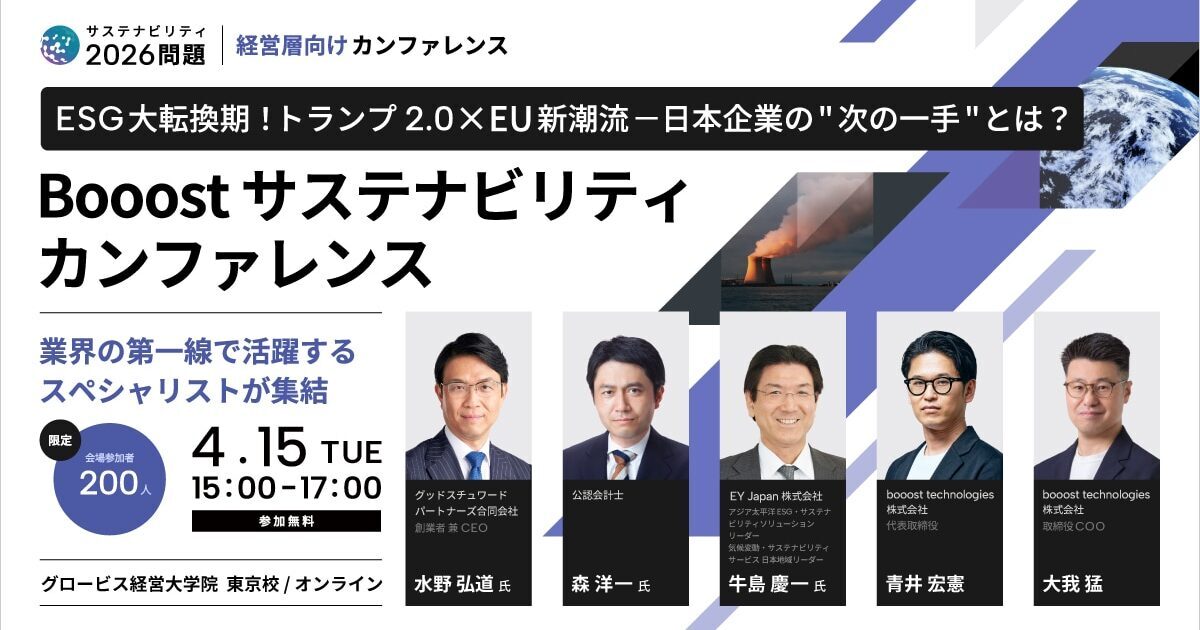
トランプ再登場によるESG逆風やEUのCSRDとはなど国際政策の揺らぎの中で、日本企業はいかにサステナビリティ経営を「コスト」ではなく成長戦略として位置づけるべきか。Booostサステナビリティカンファレンスでの水野弘道氏×Booost経営陣の議論を通じ、機関投資家の視点とSSBJ基準時代の次の一手を読み解きます。
サステナビリティ2026問題をテーマに、SSBJ・CSRD対応のギャップ分析やマテリアリティ特定、内部統制とPMO体制構築など実務的な進め方を議論したパネルレポートです。